
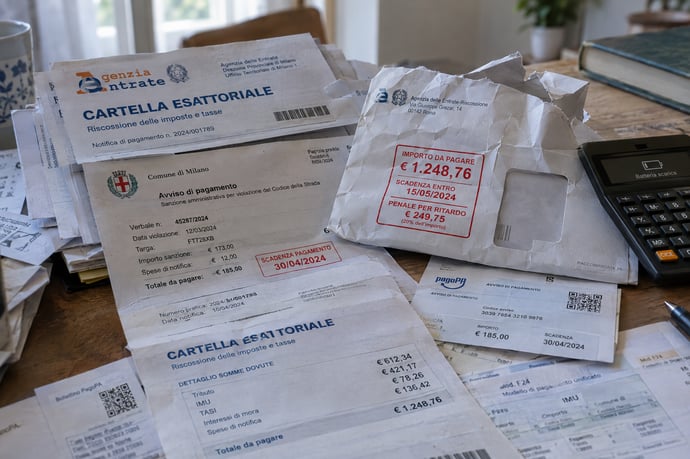
La rottamazione quinquies è stata presentata da molti come l'occasione per chiudere i conti con il fisco locale a prezzo scontato, ma la realtà può risultare anche ben diversa. Tutto dipende dai casi.
La rottamazione quinquies è stata presentata da molti come l'occasione per chiudere i conti con il fisco locale a prezzo scontato. In realtà, quando si parla di Tari, Imu, multe e tributi locali, la convenienza dell'adesione non è automatica e, in diversi casi, il vantaggio è molto più ridotto di quanto si pensi. Per le multe, in particolare, il risparmio può essere davvero piccolo.
Tutto dipende da principalmente tre fattori: quanto pesano sanzioni e interessi sul tuo debito, chi gestisce la riscossione e come pensi di pagare. Vediamo come orientarsi prima di inviare la domanda.
Quando si può rientrare nella definizione agevolata
La rottamazione quinquies dei tributi locali non è una sanatoria generale. Per i tributi locali non basta avere un debito con il Comune: l'applicazione dipende dalla scelta di ogni singolo ente. Ciò significa che se si vive in un Comune che ha aderito alla sanatoria, allora si può presentare domanda di adesione dopo le dovute valutazioni, mentre se si risiede in un Comune che non ha aderito alla rottamazione, nulla si può fare se non pagare i propri debiti locali pagando secondo le regole vigenti, vale a dire in soluzioni uniche o rateizzandoli.
Secondo l'elenco pubblicato da AdER (Agenzia delle Entrate Riscossione) il 25 settembre 2026, hanno aderito circa 1.500 enti, tra cui 1.481 Comuni, 5 Regioni, oltre a Province e Unioni di Comuni. Sono numeri importanti, ma non coprono l'intero territorio nazionale.
Poi c'è il limite temporale. La definizione agevolata vale solo per i carichi affidati all'Agenzia delle Entrate Riscossione tra il 1° gennaio 2000 e il 31 dicembre 2023. Restano quindi fuori:
- i tributi incassati direttamente dal Comune;
- i tributi affidati a concessionari privati, che possono prevedere una definizione agevolata propria, con regole e scadenze diverse.
Quanto si risparmia davvero
Con la rottamazione quinquies si paga la somma originaria del tributo o della multa, più le spese di notifica e delle procedure esecutive. Vengono invece azzerati sanzioni, interessi e aggio di riscossione.
Il meccanismo è semplice, ma l'effetto pratico cambia molto da caso a caso. Il risparmio è, infatti, significativo soprattutto sulle cartelle vecchie, come le vecchie Imu e Tari non pagate da anni. In questi casi sanzioni e interessi si sono accumulati nel tempo e possono aver fatto crescere il debito in modo sostanziale. Eliminarli può alleggerire parecchio la posizione.
Il quadro cambia con le multe, soprattutto se recenti. Se la maggiorazione accumulata è ancora piccola, lo sconto ottenuto con l'azzeramento di sanzioni e interessi è limitato. In altre parole, se paghi quasi solo la somma originaria comunque, il risparmio è modesto e la rottamazione non cambia granché.
Per questo motivo il vantaggio sulle multe è, nella maggior parte dei casi, molto più piccolo rispetto a quello sui tributi come Imu e Tari.
Come si paga: scadenze e rate
Conoscere le date della procedura è fondamentale per non sbagliare. Ecco il calendario:
- Domanda di adesione: dal 16 ottobre al 15 dicembre 2026;
- Comunicazione dell'importo da parte di AdER: entro il 28 febbraio 2027;
- Pagamento in unica soluzione: scadenza il 31 marzo 2027.
Precisiamo che, se i pagamenti non sono puntuali, si va incontro alla decadenza dal beneficio. Il debito torna esigibile per intero, con sanzioni e interessi ordinari. In pratica si perde lo sconto ottenuto e si ripiomba nella situazione di partenza, a volte con meno margine di manovra.
Per questo la rateizzazione lunga, pur essendo comoda, va scelta solo se si è davvero in grado di sostenere il piano senza saltare rate.
Quando conviene aderire e quando invece conviene prima pensarci
Aderire alla rottamazione quinquies conviene se sussistono queste condizioni:
- Il debito è certo e dovuto, e la quota di sanzioni e interessi è alta, come nel caso di vecchie Imu e Tari;
- Il tuo ente è nell'elenco e la cartella è stata affidata ad AdER tra il 2000 e il 2023;
- Riesci a sostenere il piano di pagamento senza saltare rate.
Ci sono, al contrario, anche situazioni in cui è meglio fermarsi e valutare con attenzione prima di aderire, per esempio, se:
- Il debito potrebbe essere prescritto o contestabile: Questo è un punto spesso trascurato. L'adesione comporta l'accettazione del debito. Se la cartella è prescritta, oppure contiene errori che la rendono contestabile, aderire significa rinunciare a far valere le proprie ragioni. Prima di presentare la domanda, quindi, controlla la prescrizione e la correttezza della cartella. In alcuni casi può convenire molto di più contestare il debito che pagarlo, anche a prezzo scontato.
- Si tratta soprattutto di multe recenti: Se il carico è composto quasi del tutto da multe recenti, il risparmio è limitato. Il gioco potrebbe non valere la candela, specie se si considerano gli adempimenti e il vincolo di rispettare un calendario preciso.
- Non sei sicuro di reggere le rate: Perdere il beneficio per un ritardo può costare più del vantaggio ottenuto. Se la tua situazione finanziaria è incerta, valuta con prudenza il numero di rate e la tua effettiva capacità di pagamento. Un piano troppo ambizioso rischia di trasformarsi in un boomerang.
- Il tuo Comune non ha aderito o riscuote in proprio: In questo caso la procedura non si applica. Verifica sempre l'elenco degli enti aderenti e, se il tuo non c'è, informati su eventuali definizioni agevolate locali, che possono avere condizioni anche diverse.
Cosa fare in pratica: una verifica in pochi passi
Prima di decidere, conviene seguire un metodo ordinato.- Accedi all'area riservata di AdER con SPID, CIE o CNS.
- Controlla, per ogni cartella, l'ente creditore, la data di affidamento e l'importo dovuto.
- Attendi i dati sui carichi definibili: entro il 15 ottobre AdER li rende disponibili.
- Confronta quanto pagheresti con la rottamazione con l'importo attuale della cartella.
- Valuta la qualità del debito: è dovuto? È prescritto? Ci sono vizi?
La rottamazione quinquies è uno strumento utile, ma non è una scelta obbligata per tutti. Per Tari e Imu datate, con molte sanzioni e interessi accumulati, il risparmio può essere netto. Per le multe, soprattutto se recenti, il beneficio è spesso contenuto. E in ogni caso pesano tre variabili: quanto incidono sanzioni e interessi, chi gestisce la riscossione e come intendi pagare.
Il consiglio è di non lasciarsi guidare dagli slogan, ma di fare i conti cartella per cartella, verificando ente, data di affidamento e importo. Solo così potrai capire se la definizione agevolata è davvero una buona occasione o se è meglio percorrere un'altra strada, come la contestazione del debito o una rateizzazione ordinaria.
Leggi anche
- Rottamazione quinquies Tari, Imu, multe e tasse locali spesso non conviene aderire: perchè non è così vantaggioso
- Verbali sempre più realistici e QR code ovunque, le multe false sono sempre più difficili da distinguere: le soluzioni
- Imu 2026, le tre date che contano e perchè: 14 ottobre, 28 ottobre e 16 dicembre


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


