Gestire un budget mensile tra 1.200 e 1.500 euro richiede attenzione: tra spese fisse, metodi di risparmio, scelte sui depositi e piccoli investimenti, analizzare abitudini e soluzioni è essenziale.
Comprendere come accantonare parte del proprio reddito è una esigenza condivisa da molti italiani, specialmente quando si dispone di una retribuzione mensile compresa tra i 1.200 e i 1.500 euro. In un contesto caratterizzato da inflazione, costi dell'abitare in aumento e differenze territoriali marcate, la gestione attenta delle risorse diventa elemento chiave per mantenere stabilità economica, gestire imprevisti e programmare obiettivi futuri. Riservare una quota del proprio stipendio al risparmio, anche modesta, offre la possibilità di affrontare serenamente eventuali emergenze e di non dipendere da forme di credito onerose. L'aspetto psicologico non è secondario: monitorare i propri progressi rafforza il senso di sicurezza e controllo sulle finanze, migliorando l'equilibrio generale nel lungo periodo.
Quanto puoi realisticamente risparmiare al mese
Determinare la quota mensile risparmiabile dipende da molteplici fattori: luogo di residenza, situazione abitativa (affitto, mutuo o casa di proprietà), abitudini di consumo e spese fisse. La regola ampiamente riconosciuta del 50/30/20 suggerisce di destinare il 20% delle entrate mensili all'accantonamento. Applicata a una soglia di reddito tra 1.200 e 1.500 euro, questa proporzione corrisponde rispettivamente a circa 240 e 300 euro al mese.
Questa percentuale è indicativa e deve essere adattata secondo il contesto personale: in presenza di costi abitativi elevati, tipici del nord Italia o dei grandi centri urbani, la quota effettiva potrebbe ridursi, mentre in aree a basso costo della vita potrebbe salire. I dati ISTAT confermano che una persona che vive da sola affronta spesso spese vicine o superiori a 1.000 euro mensili solo per coprire bisogni essenziali come affitto, utenze, cibo e trasporti. Risulta plausibile, quindi, che la media di risparmio effettivo oscilli tra il 5% e il 15% del reddito disponibile, specialmente in presenza di affitto o rate del mutuo onerose:
- Affitto o mutuo: spesso rappresenta tra il 30% e il 50% del reddito
- Spese essenziali e variabili: bollette, alimentari, trasporti, abbonamenti
- Margine residuo per il risparmio: per molti single nella fascia indicata, realisticamente variabile tra 50 e 200 euro al mese, salvo contesti particolarmente favorevoli
Analisi delle spese mensili principali per chi vive da solo
La spesa principale per l'individuo che vive da solo è quasi sempre legata all'abitazione. Secondo le stime, l'affitto medio di un monolocale o bilocale può variare:
- Città metropolitane: tra 600 e 1.100 euro mensili
- Province e piccoli centri: tra 350 e 600 euro mensili
La spesa alimentare subisce variazioni in base all'area geografica e alle abitudini personali ma si attesta, per un single, tra i 180 e i 300 euro mensili.
I costi di trasporto sono influenzati dalla scelta tra mezzo privato o pubblico:
- Abbonamento ai trasporti pubblici: 35–60 euro al mese
- Auto privata: tra carburante, assicurazione e manutenzione, la spesa può superare i 100 euro mensili
- Spese sanitarie: farmaci, ticket, visite specialistiche occasionali
- Abbonamenti: palestre, streaming, software, spesso sottovalutati ma cumulabili fino a 50 euro al mese
- Spese impreviste: interventi di manutenzione, cambi stagionali di guardaroba
Strategie e metodi pratici per risparmiare: regola 50/30/20
Un budget ben strutturato costituisce la base per accantonare denaro anche con un reddito limitato. Tra le strategie più efficaci figura la già citata regola 50/30/20, che suddivide il reddito in:- 50% per spese essenziali (casa, bollette, alimenti)
- 30% per desideri e tempo libero (svago, abbonamenti non indispensabili, uscite)
- 20% per risparmi ed eventuale abbattimento debiti
- Metodo delle buste: suddivisione fisica o virtuale delle diverse voci di spesa in buste o categorie con budget predefinito: esaurito l'importo, si interrompono le uscite per quella voce
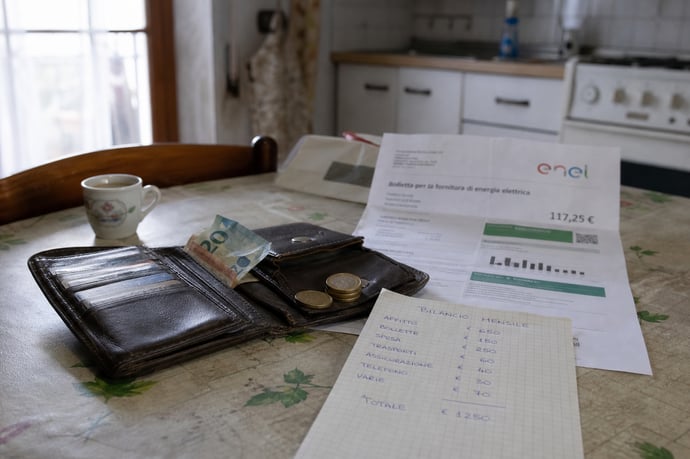
- Tabella di risparmio: uno schema, cartaceo o digitale, in cui si annotano in modo metodico entrate, uscite, obiettivi e differenze tra importo stimato ed effettivamente risparmiato
- Monitoraggio costante: uso di app o fogli di calcolo per tracciare le spese e identificare fughe di denaro su cui intervenire
Dove mettere i soldi risparmiati: soluzioni ed errori da evitare
Una volta accantonata una somma, scegliere il contenitore giusto fa la differenza tra un risparmio "fermo" e uno che lavora per te. Vediamo le opzioni concrete, con numeri alla mano.
Conto corrente: comodo ma a rendimento zero
Ideale per la liquidità immediata e le spese quotidiane, ma non remunera i risparmi. Esempio: se accantoni 200 euro al mese seguendo la regola del 20% su un reddito di 1.200 euro, dopo un anno avrai messo da parte 2.400 euro, ma saranno esattamente 2.400 euro anche l'anno dopo: zero interessi, e con l'inflazione il potere d'acquisto reale diminuisce.
Conti deposito: la soluzione più diffusa per chi parte da poco
Permettono di vincolare somme per un periodo prestabilito in cambio di un tasso di interesse. Ad agosto 2026 i tassi lordi più competitivi si aggirano tra il 2,5% e il 4,5% annuo lordo, a seconda della durata del vincolo (più lungo è il vincolo, più alto tende a essere il tasso).
Attenzione però alla differenza tra lordo e netto: sugli interessi si applica una ritenuta fiscale del 26% più l'imposta di bollo dello 0,20%. Un esempio concreto:
- Se vincoli 2.400 euro (il risparmio di un anno) per 12 mesi a un tasso lordo del 3%, l'interesse lordo è di circa 72 euro
- Dopo la ritenuta del 26% e il bollo, l'interesse netto reale si riduce a circa 48-50 euro
Salvadanai digitali
App e strumenti che arrotondano gli acquisti o permettono di impostare micro-versamenti automatici (anche 5-10 euro a settimana). Non generano interessi significativi, ma sono utili soprattutto nella fase iniziale per costruire l'abitudine al risparmio quando si parte da zero.
Investimenti prudenti: solo per obiettivi a lungo termine
Una volta costituito un fondo emergenze (generalmente pari a 3-6 mesi di spese essenziali, quindi indicativamente tra 3.000 e 6.000 euro per chi vive da solo con un reddito in questa fascia), la quota di risparmio eccedente può essere destinata a strumenti come piani di accumulo (PAC) su ETF obbligazionari o bilanciati a basso rischio. Su un orizzonte di 5-10 anni questi strumenti hanno storicamente reso mediamente tra il 2% e il 4% annuo, ma – a differenza del conto deposito – il capitale non è garantito e può oscillare nel breve periodo. Prima di orientarsi verso questa strada è opportuno valutare con attenzione la propria tolleranza al rischio e, se necessario, confrontarsi con un consulente finanziario abilitato.
Il paniere consigliato per chi ha 1.200-1.500 euro al mese
Una combinazione realistica potrebbe essere:
| Strumento | Quota | Obiettivo |
|---|---|---|
| Conto corrente / salvadanaio digitale | Prime 500-1.000 euro | Liquidità immediata, spese impreviste minori |
| Conto deposito libero o vincolato breve (6-12 mesi) | Fino al fondo emergenze completo (3-6 mesi di spese) | Sicurezza + piccolo rendimento |
| Investimenti prudenti (PAC su ETF) | Solo l'eccedenza, dopo aver completato il fondo emergenze | Crescita nel lungo periodo |
Gli errori frequenti da evitare:
- Conservare tutti i risparmi sul conto corrente o "sotto il materasso", esponendosi a spese impulsive e a una progressiva perdita di potere d'acquisto per via dell'inflazione
- Vincolare tutto il fondo emergenze in un conto deposito a lunga scadenza, restando senza liquidità disponibile in caso di imprevisto reale
- Scegliere un conto deposito guardando solo al tasso lordo pubblicizzato, senza calcolare il rendimento netto reale
- Investire in strumenti a rischio (azioni, ETF azionari, criptovalute) somme che servono a breve termine o che costituiscono l'unico fondo di sicurezza
- Non fissare obiettivi precisi né monitorare l'andamento accumulato
Nota: i tassi dei conti deposito cambiano frequentemente in base alle politiche della BCE e alle offerte promozionali delle singole banche; i valori indicati sono aggiornati ad agosto 2026 e vanno sempre verificati al momento dell'apertura del conto.
Come massimizzare il risparmio anche con un reddito limitato
Tra i consigli più utili per accantonare somme anche se le entrate sono contenute si distinguono:
- Inserire il risparmio tra le priorità, equiparandolo a una spesa fissa tramite bonifico automatico su conto separato
- Partire da importi piccoli ma costanti, come anche 10 euro a settimana
- Utilizzare strumenti digitali per ottenere cashback su acquisti o per monitorare micro-spese facilmente trascurabili
- Riconsiderare le spese fisse per utenze, abbonamenti e servizi ricercando offerte più vantaggiose
- Privilegiare soluzioni di mobilità economiche e pianificare la spesa alimentare, riducendo gli acquisti impulsivi
Come migliorare la situazione finanziaria e i passi da seguire
Gestire con attenzione un budget mensile compreso tra 1.200 e 1.500 euro richiede realismo, consapevolezza e programmazione. Puntare all'autonomia finanziaria significa:
- Analizzare e rivedere le spese, individuando eventuali aree di spreco e possibili razionalizzazioni
- Utilizzare strumenti di pianificazione per preferire una gestione attiva e orientata agli obiettivi
- Prediligere strategie graduali, aumentando la quota risparmiata nel tempo se la situazione lo consente
- Informarsi su detrazioni e agevolazioni disponibili per ridurre il peso delle spese obbligate

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra