
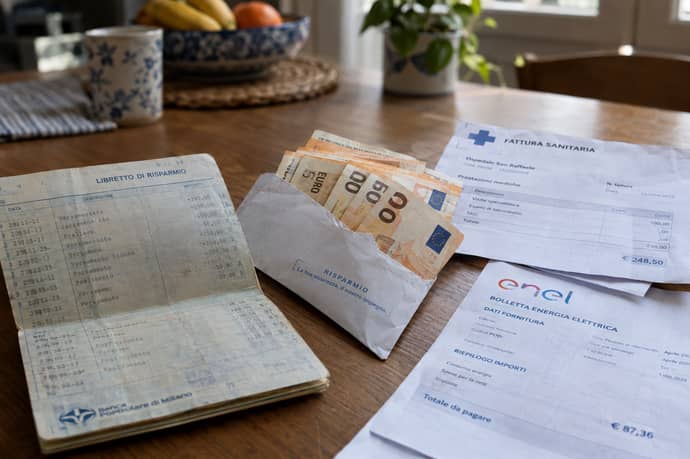
Sempre più famiglie attingono ai risparmi per affrontare le spese, prima di ricorrere a un prestito. Tra bilanci sotto pressione e liquidità da preservare, ecco dove finiscono più spesso i soldi e quando usarli evita una nuova rata.
Il 31% delle persone che hanno utilizzato i propri risparmi li ha destinati alle spese mediche, il 22% alle vacanze, il 20% ai regali e il 18% alle bollette. Il denaro accantonato serve quindi a far fronte a emergenze, ma anche a pagamenti ricorrenti o programmati, riducendo il ricorso a un prestito.
L’indagine Acri–Ipsos Doxa del 2026 registra una diffusa preferenza per la prudenza: il 63% degli italiani mantiene i risparmi liquidi, il 26% ne investe una parte limitata e l’8% dichiara di averne investito la maggior parte. La liquidità resta una riserva da cui attingere. Può servire per un imprevisto sanitario, per una bolletta o per un viaggio già pianificato.
Le quattro destinazioni dei risparmi
In cima alle spese per cui si usa il denaro risparmiato ci sono le cure mediche, indicate dal 31% delle persone; seguono vacanze, regali e bollette, rispettivamente al 22%, 20% e 18%. Nel corso dell’anno, una famiglia può affrontare più di una di queste uscite.
Le voci della graduatoria hanno caratteristiche diverse. Una cura può arrivare all’improvviso oppure essere prevista, ma difficile da rinviare. Le bollette si ripresentano con regolarità, anche se importi variabili possono incidere sul bilancio più del previsto. Vacanze e regali, invece, sono in genere programmabili e legati a scelte familiari o a occasioni specifiche. Il risparmio entra così nella gestione ordinaria della vita, oltre a costituire un fondo per gli eventi eccezionali.
Conta anche la differenza tra disponibilità immediata e obiettivi di lungo periodo. Il denaro sul conto si può spendere senza vendere investimenti o chiedere credito; ogni prelievo, però, riduce il margine rimasto per una necessità successiva. Se la spesa è prevista, la famiglia può distribuire l’accantonamento nel tempo. Per cure urgenti o bollette in scadenza, invece, a decidere sono il bisogno e il calendario dei pagamenti.
Il confronto con il ricorso al credito
Le ragioni per cui le famiglie chiedono prestiti aiutano a inquadrare la scelta di usare prima i risparmi. Nell’indagine Eurispes del 2026, il 22,1% dei cittadini dichiara di aver presentato una richiesta di finanziamento bancario: il 15,2% l’ha vista accolta e il 6,9% respinta. L’acquisto della casa è la motivazione più citata, con il 46,3%. Seguono il pagamento di debiti già accumulati, al 29,1%, e la necessità di saldare prestiti ottenuti da altri istituti o finanziarie, al 20,5%.
Una riserva consente di pagare direttamente alcune spese; il prestito, invece, ne distribuisce il costo nel tempo e crea un debito da rimborsare. Per cure e bollette, attingere a risorse proprie può evitare di aggiungere rate a un bilancio già sotto pressione. Un acquisto immobiliare ha un’altra scala: il finanziamento è legato al valore e alla durata del progetto.
Quasi tre richieste di finanziamento su dieci, secondo i dati Eurispes, sono motivate da debiti pregressi. In questi casi il credito serve a gestire obblighi già esistenti, non a sostenere un nuovo progetto. Usare parte dei risparmi per evitare un finanziamento può ridurre interessi e impegni futuri, a condizione che resti una riserva adeguata alle necessità essenziali. Se il pagamento la prosciuga, una spesa successiva può spingere di nuovo verso il credito, anche a condizioni meno favorevoli.
Spese quotidiane e bilanci familiari sotto pressione
La capacità di utilizzare i risparmi dipende anche da quanto si riesce a mettere da parte. L’osservatorio Nomisma–Athora Italia del 2026, basato su un campione di 1.200 persone tra 18 e 75 anni, rileva che il 51% ha risparmiato nei dodici mesi precedenti. Il 31% riferisce un equilibrio tra entrate e uscite; il 18% ha speso più di quanto guadagnato. Tra chi risparmia, il 66% afferma che accantonare è diventato più difficile rispetto a due o tre anni prima.
A pesare sono soprattutto l’aumento dei prezzi e del costo della vita, indicato dall’82% di chi fatica a risparmiare. Seguono le spese impreviste, citate dal 54%, e l’aumento dei consumi, al 53%. La riduzione del reddito familiare è segnalata dal 31%. In queste condizioni il conto corrente può diventare, di fatto, una riserva per la gestione quotidiana: aiuta a compensare i mesi in cui bollette, acquisti e spese sanitarie assorbono una quota maggiore delle entrate.
Con un margine ridotto tra reddito e uscite, anche una vacanza o un regalo possono essere pagati con somme accumulate in precedenza, invece che con una carta revolving o un prestito. La spesa viene spostata nel tempo: si riduce il capitale già messo da parte, senza aggiungere una rata futura. Nell’immediato si evita un debito e si mantiene maggiore libertà; la riserva disponibile, però, si assottiglia. Se le uscite si concentrano nello stesso periodo, la riduzione può pesare.
Liquidità: sicurezza e costo del denaro fermo
La preferenza per il denaro accessibile si lega alla possibilità di sostenere un esborso imprevisto. Nell’osservatorio Nomisma–Athora del 2026, l’87% del campione dichiara di poter affrontare, con o senza difficoltà, una spesa inattesa di 800 euro. La quota scende al 72% per un importo di 1.500 euro e al 51% per una spesa di 5.000 euro. All’aumentare dell’importo diminuisce quindi la percentuale di persone che si ritiene in grado di farvi fronte. Per molti risparmiatori, lasciare subito disponibile una parte del denaro resta una scelta concreta.
La prudenza richiede di considerare le spese previste, la stabilità delle entrate e gli imprevisti che una famiglia può affrontare. Il denaro destinato alle bollette dei prossimi mesi ha una funzione diversa da quello accantonato per un obiettivo lontano. Anche una riserva per le cure va tenuta distinta dal capitale che si può impegnare senza compromettere il pagamento delle necessità quotidiane.
Tenere i soldi sul conto ha un costo quando la remunerazione è bassa e i prezzi aumentano: col tempo il potere d’acquisto può diminuire. Conviene quindi distinguere le somme necessarie a breve termine da quelle che possono essere gestite su un orizzonte più lungo, con rischi compatibili con la situazione personale. Investire non è un obbligo. Prima di scegliere contano la comprensione dei prodotti, i costi, le scadenze e la possibilità di sostenere eventuali oscillazioni.
Un patrimonio in crescita, ma non uniforme
Nel 2025 il patrimonio finanziario aggregato delle famiglie ha raggiunto circa 6.487 miliardi di euro, con un aumento del 35% rispetto al 2020. La liquidità è rimasta una componente ampia e sono cresciuti anche azioni, obbligazioni e fondi comuni. A questo patrimonio nazionale si affiancano famiglie che non riescono ad accantonare e altre che prelevano regolarmente per sostenere le spese.
L’indagine Nomisma–Athora del 2026 rileva che il 61% mantiene tutto o quasi il proprio denaro in liquidità, mentre il 39% destina almeno una parte delle risorse agli investimenti. Tra chi investe, l’84% preferisce strumenti considerati a basso rischio e il 78% dichiara di puntare sulla diversificazione. La cautela si riflette anche nella priorità data alla possibilità di pagare le spese e conservare un margine per il futuro.
La distribuzione del patrimonio è disomogenea e il valore complessivo comprende strumenti diversi, che non sempre possono essere convertiti rapidamente in denaro senza conseguenze. Per una famiglia con entrate regolari e spese sotto controllo, la riserva può sostenere consumi programmati e progetti. Chi vive già in pareggio o in deficit, invece, rischia di consumare il piccolo cuscinetto costruito negli anni.
Quando un prelievo evita una nuova rata
Per una spesa circoscritta, pagare con denaro già disponibile evita di aggiungere interessi e rate alle uscite mensili. La valutazione dipende dalla natura e dall’importo del pagamento. Una vacanza o un regalo si possono pianificare e coprire con accantonamenti progressivi; una cura necessaria o una bolletta elevata possono richiedere un intervento immediato, anche quando l’importo non era stato previsto con precisione.
Nella gestione domestica può essere utile tenere separate le spese programmate dalla riserva per le emergenze. Una famiglia può mettere da parte ogni mese una somma per viaggi, regali o altri acquisti previsti e conservare un fondo distinto per salute, casa e interruzioni del reddito. Non servono prodotti finanziari complessi: l’obiettivo è capire quale denaro è davvero libero e quale è già destinato a pagamenti futuri.
Spendere una somma accantonata per un obiettivo scelto non è la stessa cosa che intaccare il fondo per un imprevisto. Entrambe le uscite sono legittime, ma incidono in modo diverso sulla sicurezza del bilancio. Se le spese ricorrenti consumano sistematicamente la riserva, non basta rinunciare a ogni acquisto: occorre esaminare il rapporto tra entrate, costi fissi e uscite non essenziali, per verificare se il margine mensile permette di ricostituire quanto prelevato.
Cure mediche, vacanze, regali e bollette sono le quattro destinazioni più citate per i risparmi. Alcune uscite si possono programmare o rinviare, altre richiedono una risposta rapida; tutte competono con la necessità di conservare risorse per il futuro. Il denaro accantonato fa da ponte tra il reddito mensile e spese che non si distribuiscono sempre con regolarità.
Usare i propri soldi invece di indebitarsi può proteggere il bilancio da nuove rate, soprattutto quando la spesa è limitata e il prelievo lascia intatte le risorse necessarie in seguito. Bollette e cure, però, possono ripetersi o aumentare: se consumano tutto il cuscinetto, la famiglia resta più esposta al prossimo imprevisto. La scelta più solida combina l’uso dei risparmi con la conservazione di un margine adeguato alle spese e alla stabilità delle entrate. Così un pagamento di oggi non rischia di trasformare una difficoltà futura in un nuovo debito.


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


