Sempre più italiani intaccano i risparmi: chi sono e perché non riescono più a farne a meno
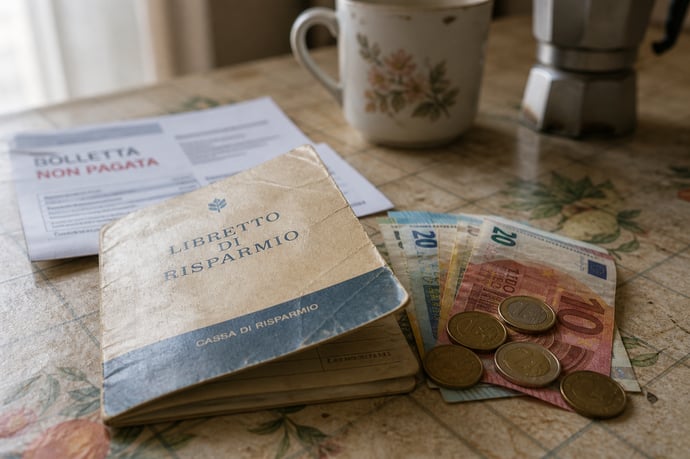
Sempre più famiglie italiane attingono ai risparmi per affrontare spese e difficoltà: il fenomeno colpisce soprattutto i bilanci più fragili e può aggravarsi dopo il primo prelievo.
Nel 2025 il 15% delle famiglie italiane ha dichiarato di aver dovuto attingere ai risparmi accumulati, contro il 12% del 2024. Nello stesso periodo, la quota di nuclei riusciti a mettere denaro da parte è scesa dal 46% al 41%; quelle che hanno consumato tutto il reddito sono invece salite dal 34% al 37%.
Il cambiamento è netto. Per una parte crescente delle famiglie il risparmio non rappresenta più soltanto una somma destinata a un progetto futuro: serve a sostenere le spese di oggi. È una differenza che pesa.
Prelevare occasionalmente da un conto deposito per pagare una riparazione, una spesa medica o una vacanza non equivale a utilizzare il capitale ogni mese per alimentari, affitto, bollette e rate. Nel primo caso la riserva assorbe un imprevisto. Nel secondo, il bilancio familiare non riesce più a reggersi sui redditi ordinari.
Quanti italiani stanno intaccando i risparmi
Il 15% rilevato nel 2025 dall’indagine annuale Acri-Ipsos è la misura più diretta disponibile sul ricorso ai risparmi accumulati. Rispetto al 12% del 2024, significa un peggioramento di 3 punti percentuali in un solo anno. La rilevazione riguarda le famiglie che dichiarano di avere utilizzato risorse già accantonate, non necessariamente quelle che hanno esaurito l’intero patrimonio.
Le tre condizioni fotografate dall’indagine sono diverse e non vanno sommate:
- Il 41% delle famiglie, nel 2025, è riuscito a risparmiare.
- Il 37% delle famiglie, nel 2025, ha consumato interamente il reddito disponibile.
- Il 15% delle famiglie, nel 2025, ha dovuto attingere ai risparmi accumulati.
Le statistiche ufficiali mostrano comunque un’area ampia di fragilità. Nel 2024 il 23,1% della popolazione italiana, pari a circa 13 milioni e 525mila persone, risultava a rischio di povertà o esclusione sociale. La grave deprivazione materiale e sociale interessava il 4,6% della popolazione, oltre 2 milioni e 710mila individui. Tra gli indicatori utilizzati per la misurazione c’è anche l’incapacità di affrontare spese impreviste.
Il risparmio cala soprattutto nei bilanci più deboli
La contrazione delle riserve non ha la stessa intensità per tutti. Nel 2024 il 54,6% delle famiglie intervistate dal Censis ha detto che i propri risparmi erano diminuiti rispetto all’anno precedente. Tra i nuclei con basso livello socio-economico la percentuale arrivava al 79,5%. Nella fascia medio-alta, invece, si fermava al 40,1%.
La distanza tra i gruppi compare anche nell’indagine sui bilanci delle famiglie italiane condotta dalla Banca d’Italia con riferimento al 2022, che resta l’ultima edizione disponibile per questa rilevazione. In quell’anno più della metà delle famiglie aveva un risparmio nullo. La quota raggiungeva il 70% nel quinto più basso della distribuzione dei redditi e scendeva al 28% nel quinto più alto:
|
Indicatore |
Valore |
Anno |
|
Famiglie che hanno attinto ai risparmi |
15% |
2025 |
|
Famiglie che hanno attinto ai risparmi |
12% |
2024 |
|
Famiglie che hanno consumato tutto il reddito |
37% |
2025 |
|
Famiglie con risparmio nullo nel quinto di reddito più basso |
70% |
2022 |
|
Famiglie con risparmio nullo nel quinto di reddito più alto |
28% |
2022 |
La Banca d’Italia ha rilevato anche che nel 2022 il 10% più ricco deteneva il 52% della ricchezza, circa 2 punti in più rispetto al 2020. Una media nazionale sul risparmio può quindi nascondere condizioni molto lontane tra loro. Alcune famiglie hanno attività finanziarie, immobili e disponibilità liquide; altre non possiedono una somma sufficiente per affrontare una sola mensilità difficile.
Chi è più esposto tra reddito, età e famiglia
Il profilo più esposto comprende le famiglie con redditi bassi o discontinui, pochi percettori e spese rigide. Con i figli cresce il fabbisogno mensile per alimentazione, istruzione, trasporti e cura. Nel 2024 il rischio di povertà o esclusione sociale raggiungeva il 34,8% tra le coppie con almeno tre figli e il 32,1% tra le famiglie monogenitoriali.
La condizione lavorativa incide direttamente. Nel 2024 il 9,2% della popolazione viveva in famiglie a bassa intensità di lavoro: nuclei nei quali gli adulti in età lavorativa avevano lavorato per una parte molto ridotta dell’anno precedente. La percentuale era del 15,9% tra le persone sole con meno di 35 anni e saliva al 19,5% tra i monogenitori.
Conta anche il luogo in cui si vive. Nel 2024 il rischio di povertà o esclusione sociale era dell’11,2% nel Nord-Est e del 39,2% nel Mezzogiorno. Questo non significa che tutte le famiglie del Sud utilizzino i risparmi. Indica però una probabilità più bassa di disporre di redditi, patrimonio e servizi sufficienti ad assorbire uno shock.
L’età agisce in direzioni diverse. Le persone anziane possono avere più liquidità accumulata, ma quelle sole e con pensioni basse restano esposte alle spese sanitarie e all’assistenza. Nel 2024 il rischio di povertà o esclusione sociale per gli anziani di almeno 65 anni che vivevano soli era del 29,5%. I giovani, invece, hanno spesso patrimoni più contenuti, contratti meno stabili e costi abitativi più elevati.
Perché si ricorre ai soldi messi da parte
Il primo elemento è la perdita di potere d’acquisto. Nel 2023 il reddito medio annuo delle famiglie era cresciuto del 4,2% in termini nominali, ma era diminuito dell’1,6% in termini reali per effetto dell’inflazione. Quando il reddito aumenta meno dei prezzi, mantenere lo stesso stile di vita richiede di ridurre i consumi, rinviare alcune spese oppure usare una parte della liquidità.
Il confronto tra il 2019 e il 2024 rende visibile l’effetto complessivo dei rincari. La spesa media mensile delle famiglie è aumentata del 7,6%, mentre l’inflazione misurata sull’intero periodo è cresciuta del 18,5%. Nel 2024 la spesa media mensile era di 2.755 euro; il valore mediano era invece di 2.240 euro. La mediana descrive meglio la famiglia collocata nel mezzo, perché non viene spinta verso l’alto dai nuclei con consumi molto elevati.
Le ragioni più frequenti si concentrano in quattro aree:
- Inflazione e caro-vita, in particolare per alimentari, casa, trasporti e servizi.
- Bollette e costi dell’abitazione, che continuano a pesare anche quando i consumi vengono ridotti.
- Spese sanitarie e assistenziali, difficili da rinviare o sostituire.
- Perdita del lavoro, rate e imprevisti, quando il reddito si interrompe o non è sufficiente.
Quanto viene prelevato e da quale patrimonio
Le rilevazioni sui comportamenti delle famiglie indicano soprattutto se si è attinto o meno ai risparmi. Non dicono, invece, quale sia stato l’importo medio ritirato né per quanti mesi quella somma abbia coperto le spese. Il 15% del 2025 non distingue quindi chi ha utilizzato poche centinaia di euro da chi ha consumato una parte consistente della propria riserva.
Anche la parola risparmio comprende strumenti molto diversi. La liquidità sul conto corrente è subito disponibile per pagare una bolletta o una rata. Un deposito vincolato, un fondo, una polizza o un investimento finanziario possono richiedere più tempo, comportare costi di uscita o imporre di accettare una perdita. L’abitazione di proprietà costituisce una forma di ricchezza, ma normalmente non può essere convertita in denaro per sostenere una spesa ordinaria senza vendere, ipotecare o ricorrere a un finanziamento.
Nel 2025 il 64% degli italiani dichiarava di preferire mantenere il denaro sul conto corrente, mentre il 32% diceva di investire una parte dei risparmi. La liquidità permette di affrontare più facilmente un’emergenza, ma lascia il denaro esposto all’erosione del potere d’acquisto. Un patrimonio investito può offrire maggiore protezione nel lungo periodo; non sempre, però, è disponibile senza conseguenze.
Quando la liquidità finisce, il sostegno può arrivare dalla famiglia d’origine oppure dal credito. È un passaggio delicato: la pressione si sposta dal patrimonio già accumulato al reddito futuro. Una rata aggiuntiva può risolvere un problema immediato, ma restringe lo spazio disponibile nei mesi successivi.
Cosa succede dopo il primo prelievo
Il primo effetto è la riduzione del cuscinetto finanziario. Una famiglia che aveva accantonato sei mesi di spese e ne utilizza due non si trova nella stessa situazione di un nucleo che parte da poche settimane di liquidità. Conta meno il numero dei prelievi della quota di patrimonio consumata e della possibilità di ricostituirla.
Poi arrivano i rinvii. Vacanze, manutenzione della casa, acquisto dell’auto, formazione e investimenti possono essere spostati in avanti. Nel 2024 il 31,1% delle famiglie dichiarava di avere cercato di limitare la quantità o la qualità degli alimenti acquistati. Le rinunce, dunque, non riguardano soltanto le spese voluttuarie: in alcuni casi coinvolgono beni essenziali.
Il terzo effetto è una maggiore esposizione a un nuovo shock. Se i risparmi vengono usati per una spesa ordinaria, resta meno capitale per una malattia, una riparazione urgente o una temporanea perdita del lavoro. Un’emergenza che prima sarebbe stata assorbita con denaro disponibile può trasformarsi in debito, arretrato o richiesta di aiuto.
Nel 2025 il 74% delle famiglie dichiarava di poter affrontare con risorse proprie una spesa imprevista di 1.000 euro. La quota scendeva al 36% per una spesa imprevista di 10.000 euro. Si tratta della capacità percepita di fronteggiare l’evento, non dell’effettivo prelievo medio. Il dato mostra comunque quanto diminuisca la resilienza quando cresce l’importo dell’imprevisto.
Come leggere il dato nel bilancio familiare
Per capire se l’uso dei risparmi è sostenibile, bisogna valutare quattro elementi: la durata della riserva sulle sole spese indispensabili, la frequenza dei prelievi, la facilità con cui il patrimonio può essere liquidato e la possibilità di ricostituirlo.
- Prelievo occasionale: può assorbire un imprevisto senza compromettere l’equilibrio, se il reddito ordinario resta sufficiente.
- Prelievo ricorrente: segnala che le entrate non coprono più le spese correnti e riduce progressivamente la protezione finanziaria.
- Patrimonio non liquido: immobili e investimenti possono avere valore, ma non sempre sono utilizzabili rapidamente o senza costi e perdite.
- Nuovo debito: quando la liquidità finisce, una rata aggiuntiva trasferisce il problema sui redditi dei mesi successivi.
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra