Si possono pagare acconti in contante anche quando il pagamento totale è obbligatorio con sistemi tracciati?
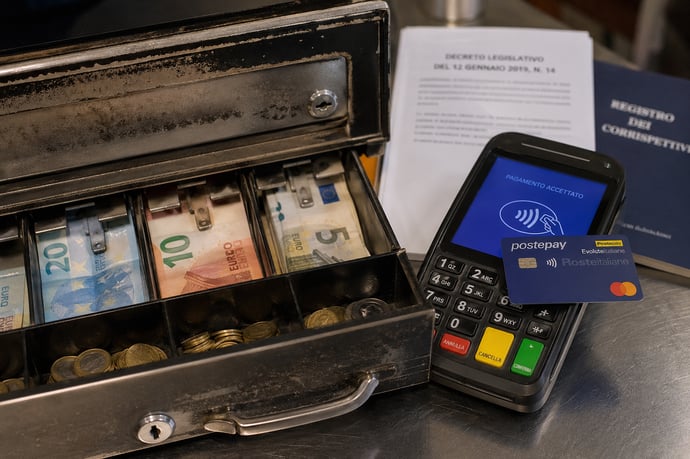
Pagare acconti in contanti è praticabile anche quando il saldo deve essere tracciato? Limiti, rischi, sanzioni, opzioni miste, eccezioni e strumenti alternativi per muoversi sicuri tra le normative.
Nel contesto normativo attuale, l'utilizzo del denaro contante nei pagamenti rappresenta un tema centrale per imprese, professionisti e privati. Negli anni, le leggi sulla tracciabilità delle transazioni hanno profondamente modificato la gestione degli acconti e dei saldi, imponendo limiti stringenti per contrastare l'evasione fiscale e rafforzare la trasparenza nei flussi finanziari. Il dibattito si concentra spesso sulla possibilità di corrispondere acconti in contanti anche quando il saldo richiede sistemi tracciati; una questione che interessa chiunque gestisca operazioni significative, dalle compravendite ai servizi professionali. Comprendere le regole, i margini di flessibilità e le sanzioni previste è cruciale per evitare irregolarità e operare in sicurezza.
Limiti legali per i pagamenti in contanti: soglie e obblighi
Per l'anno 2026, il limite massimo consentito per i pagamenti in contanti resta fissato a 4.999,99 euro. Qualsiasi trasferimento di denaro tra soggetti diversi, sia persone fisiche, professionisti o imprese, che raggiunga la soglia di 5.000 euro o la superi, deve avvenire tramite strumenti di pagamento tracciabili (come bonifico bancario, assegno non trasferibile, carte di credito o debito). L'obiettivo consiste nel garantire la trasparenza, favorendo la ricostruzione puntuale dei flussi di denaro in caso di controlli fiscali o indagini su fenomeni di evasione.
La normativa nazionale si è armonizzata nel tempo con gli orientamenti europei, fissando la soglia di tracciabilità ben al di sotto del tetto UE (attualmente 10.000 euro). In Italia la soglia riguarda l'operazione unica e si applica tanto agli acconti quanto ai saldi: ciò significa che anche anticipi e pagamenti parziali sono soggetti ai medesimi limiti, se parte di una transazione unitaria:
- Il divieto riguarda trasferimenti di denaro contante sia fra privati che tra privato e impresa o professionista.
- Le transazioni frazionate che superano nel complesso il tetto di legge sono considerate come un'unica operazione ai fini sanzionatori.
- La normativa si applica anche a donazioni e prestiti tra familiari, fatta eccezione per i coniugi in regime di comunione dei beni.
Cosa succede se il pagamento degli acconti in contanti
Chi effettua o riceve pagamenti in contanti oltre i limiti di legge (anche solo per acconti) rischia severe sanzioni amministrative pecuniarie. L'entità della multa, aggiornata per le violazioni successive al 2022 e confermata per il 2026, varia da un minimo di 1.000 euro fino a 50.000 euro, con un incremento significativo per trasferimenti superiori a 250.000 euro.
La responsabilità è solidale: sia chi versa sia chi incassa l'acconto irregolare risponde della violazione, ognuno per la propria quota. L'Agenzia delle Entrate e la Guardia di Finanza sono incaricate di svolgere i controlli, anche attraverso l'analisi dei flussi bancari e delle movimentazioni contabili. In caso di frazionamento illecito, la valutazione considera se i diversi pagamenti sono legati da un'unica causa economica e ravvicinati nel tempo:
- Pagamenti in contanti a pochi giorni di distanza, collegati a un'unica operazione (acconto e saldo), comportano sanzioni per ambo le parti.
- La regolarizzazione a posteriori non annulla la violazione: la sanzione scatta comunque.
- In presenza di una segnalazione all'Unità di Informazione Finanziaria (UIF), possono scattare monitoraggi e controlli ulteriori sulla posizione fiscale.
Quando è vietato separare acconti e saldo in contanti
La normativa antiriciclaggio vieta il frazionamento artificioso di pagamenti finalizzato ad aggirare l'obbligo di strumenti tracciabili. Le operazioni suddivise in più rate inferiori ai 5.000 euro, se riconducibili a un unico rapporto economico, sono considerate nel loro insieme: la somma va quindi tenuta a mente ai fini della verifica:
- Illeciti sono i pagamenti di acconti e saldo collegati alla stessa transazione, suddivisi unicamente per restare sotto la soglia legale.
- La valutazione della liceità considera il nesso temporale (intervallo inferiore a 7 giorni) e causale tra i pagamenti.
- Solo una dilazione reale, formalizzata contrattualmente e motivata da esigenze economiche concrete, permette la leicità del pagamento rateale in contanti, se ogni rata resta sotto soglia.
Limiti della combinazione tra contanti e sistemi tracciabili
La combinazione tra contante e sistemi tracciabili è ammessa, a condizione che l'importo complessivo versato in cash non superi i 4.999,99 euro, mentre la restante parte venga regolata usando bonifico, assegno o carta. Questa soluzione è spesso adottata in pratica per soddisfare clienti e fornitori abituati a utilizzare anche il denaro liquido. Gli accorgimenti da tenere presenti sono:
- È possibile saldare un acconto in contanti e il saldo con metodo tracciabile, ma solo se la quota cash, sommata ad altri pagamenti, non supera la soglia prevista.
- Per evitare contestazioni, occorre documentare chiaramente ogni singolo passaggio, sia per dimostrare la liceità della suddivisione sia per facilitare eventuali controlli futuri.
- Nel caso di corrispettivi misti, la coerenza tra importi e modalità di versamento verrà valutata in sede di ispezione fiscale.
Eccezioni ed esclusioni: settori, casi particolari e deroghe
Alcune tipologie di pagamenti sono escluse dai limiti di cui sopra. Le principali eccezioni riguardano:
- pagamenti tra coniugi in regime di comunione dei beni
- rapporti di lavoro domestico (colf, badanti, baby sitter)
- rimborso spese direttamente documentate per trasferte, vitto e alloggio
- operazioni di anticipo cassa, secondo circolari INL e chiarimenti ministeriali (con alcune incertezze interpretative)
- alcune transazioni con cittadini extra UE effettuate tramite agenzie di viaggio e operatori al dettaglio, dietro specifiche condizioni di legge (soglia estesa fino a 15.000 euro e adempimenti documentali a carico dell'esercente)
Strumenti alternativi e tracciabilità dei pagamenti
Per garantire la piena tracciabilità e conformità alla normativa, gli strumenti di pagamento ammessi oggi includono:
- bonifico bancario ordinario e istantaneo (SEPA);
- bonifici postali;
- carte di credito, debito e prepagate (anche senza IBAN, purché documentate);
- assegni bancari e circolari non trasferibili, con il beneficiario indicato sul titolo;
- vaglia postali, emessi secondo i vincoli di legge su intestazione e causa;
- trasferimenti tramite sistemi di pagamento elettronico (POS, Paypal e affini) che permettono la tracciabilità dell'operazione;
- pagamento in contanti presso sportello bancario mediante mandato nominativo a favore del beneficiario;
- in ambito cooperativo, versamento sul libretto sociale se formalmente richiesto e registrato dall'ente.
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra