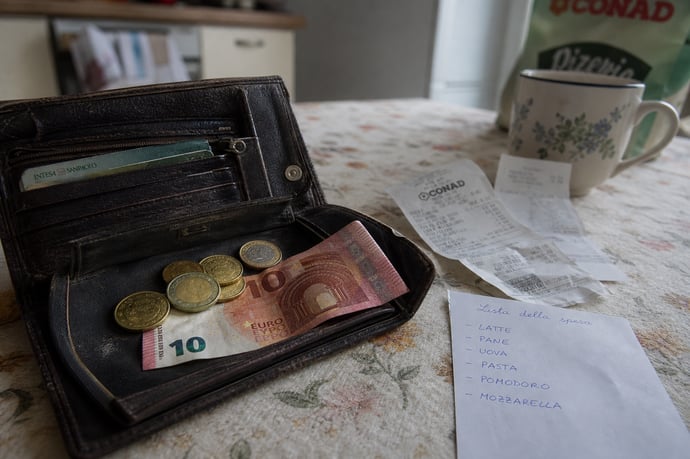
Solo una minoranza delle famiglie italiane riesce a risparmiare con costanza ogni mese. Chi ce la fa, quali strategie e metodi adotta, gli errori da evitare e gli effetti di un buon risparmio sul benessere.
Il tema del risparmio domestico di soldi in Italia conserva una forte rilevanza sociale economica, specialmente negli ultimi anni segnati da incertezza finanziaria e cambiamenti nei modelli di consumo. Secondo le indagini, solo circa il 37% delle famiglie italiane riesce attualmente a mettere da parte una quota del proprio reddito ogni mese, una percentuale in diminuzione rispetto agli anni pre-pandemici (fonte: Acri, Ipsos, ISTAT). Le motivazioni di questa contrazione sono legate principalmente all'aumento del costo della vita, all'inflazione e alla crescita della spesa per beni e servizi essenziali. Questo scenario si accompagna a una maggiore attenzione verso soluzioni personali di sicurezza economica, a discapito talvolta delle spese discrezionali.
L'approccio al risparmio da parte delle famiglie risulta fortemente eterogeneo: se una parte significativa riesce a consolidare le proprie finanze adottando strategie organizzative, una larga fetta si trova a dover fronteggiare imprevisti con risorse limitate. La propensione a risparmiare si configura quindi come segno di resilienza e di adattamento in un contesto macroeconomico non sempre favorevole. La questione non è solo di quantità delle somme accantonate, ma anche di qualità delle scelte compiute.
Chi riesce davvero a risparmiare e quali strategie adottano
Chi riesce a mettere soldi da parte ogni mese non appartiene esclusivamente a fasce di alto reddito: le statistiche mostrano che la capacità di risparmio si distribuisce tra vari gruppi, con una maggiore incidenza tra gli over 60 e le famiglie dotate di strumenti di pianificazione finanziaria.
L'indagine di Acri-Ipsos conferma che gli over 60 con conto bancario dichiarano una tendenza più marcata all'accantonamento rispetto ai giovani, il cui risparmio viene spesso influenzato da livelli di reddito più bassi o occupazioni meno stabili. Questi nuclei sono motivati da obiettivi differenti:
- Prevenire imprevisti come spese mediche o perdite lavorative
- Raggiungere obiettivi specifici, come l'acquisto della casa o la tutela del futuro dei figli
- Garantire la serenità nella vecchiaia, con risorse dedicate alla previdenza e alla salute
- Distinguono chiaramente tra spese fisse e variabili
- Programmano con regolarità il proprio bilancio familiare
- Monitorano costantemente le uscite, sfruttando anche strumenti digitali
- Rinegoziare tariffe e abbonamenti
- Automatizzare versamenti periodici su conti separati
- Fare investimenti prudenti, preferendo liquidità per i redditi bassi e diversificazione per chi dispone di mezzi maggiori
Le abitudini concrete delle famiglie che risparmiano
Organizzazione e metodo sono i veri strumenti competitivi per chi desidera mettere da parte risorse ogni mese. Le famiglie che riescono in questa impresa non hanno necessariamente redditi elevati, ma sanno strutturare il proprio bilancio e agire con costanza. Le loro abitudini comprendono:
- Monitoraggio costante delle spese: tracciare giornalmente le uscite tramite app o tabelle e suddividerle per categoria (spese fisse, variabili, extra)
- Obiettivi precisi e realistici: stabilire cifre mensili da accantonare e definire traguardi a breve e lungo termine (fondo d'emergenza, viaggio, acquisto di un bene durevole)
- Automatizzazione del risparmio: trasferimenti automatici di una quota dello stipendio all'arrivo, così da rendere il risparmio un'abitudine e non un'eccezione
- Pianificazione della spesa alimentare e domestica: lista della spesa, menu settimanale, verifica delle scadenze, scelta di prodotti di stagione per evitare sprechi e favorire il risparmio
- Controllo sui piccoli consumi: attenzione ai micro-pagamenti (abbonamenti inutilizzati, caffè, spese extra non monitorate) che nell'arco del mese impattano sensibilmente sul bilancio
- Implementazione di tecniche di budgeting come la regola del 50/30/20
|
Necessità |
50% delle entrate |
|
Desideri/extra |
30% |
|
Risparmio/investimento |
20% |
Tecniche, regole e strumenti per risparmiare ogni mese
La metodologia conta quanto la disciplina: oggi esistono tecniche valide e strumenti concreti che favoriscono la costruzione di risparmi periodici anche in presenza di entrate limitate. Tra i metodi più diffusi e adattabili:
- Regola del 50/30/20: attribuzione predeterminata delle entrate alle spese essenziali, ai desideri e al risparmio
- Metodo delle buste: separare fisicamente o digitalmente i soldi destinati ai diversi usi, in modo da non superare il budget fissato per ogni categoria
- Piani settimanali di risparmio: accantonare piccole somme progressivamente, ad esempio secondo lo schema delle 52 settimane (una somma crescente da mettere da parte ogni settimana)
- Automazione tramite bonifici ricorrenti su conto dedicato
- Controllo e taglio delle micro-spese: ad esempio abolendo piccoli sprechi giornalieri (sigarette, snack, bottigliette d'acqua fuori casa, servizi inutilizzati)
- Ottimizzazione dei costi ricorrenti (utenze luce e gas, rate mutuo, polizze assicurative, abbonamenti), con verifica periodica della concorrenzialità delle offerte
L'autodisciplina e la costanza sono potenziate tramite il monitoraggio visivo delle somme raggiunte: è utile aggiornare una tabella dei progressi o utilizzare dashboard digitali. In questa ottica, il risparmio diventa una competenza allenabile, non una semplice rinuncia. Un approccio graduale evita sacrifici estremi e favorisce l'adesione a lungo termine.
Errori da evitare e consigli per una gestione del budget
Anche chi parte con i migliori propositi può commettere errori che compromettono la continuità del risparmio. Alcuni degli sbagli più frequenti includono:
- Tentare di tagliare tutte le spese drasticamente fin da subito: causa frustrazione e porta facilmente all'abbandono della routine
- assenza di obiettivi chiari: non sapere perché si mette da parte del denaro rende difficile proseguire nei mesi difficili
- sottovalutazione delle micro-spese: i piccoli importi giornalieri sono spesso quelli che, sommati, impediscono di ottenere risparmi consistenti
- Non monitorare costantemente le uscite, perdendo il controllo sulle categorie critiche di spesa
- Tenere i risparmi sul conto corrente principale, aumentando il rischio di usarli per acquisti impulsivi
- Adottare obiettivi specifici e misurabili (paga te stesso per primo: appena incassato lo stipendio, trasferire subito la quota risparmio)
- Selezionare tecniche di risparmio adatte al proprio stile di vita e grado di autodisciplina
- Programmare revisioni regolari del budget, soprattutto in presenza di cambiamenti di reddito o spese straordinarie
- Tener conto delle esigenze dell'intero nucleo familiare, coinvolgendo tutti i membri nelle decisioni finanziarie
Risparmio, sicurezza economica e benessere: quali impatti
Il risparmio non è solo uno strumento finanziario, ma anche una forma di sicurezza personale e familiare. Disporre di somme accantonate consente di:
- Affrontare con maggiore serenità imprevisti sanitari, lavorativi, o familiari evitando il ricorso a debiti o prestiti costosi
- Pianificare traguardi di lungo termine: acquisto della casa, investimento per la pensione, formazione dei figli
- Favorire autonomia e libertà di scelta nelle decisioni di vita
- Migliorare il proprio benessere psicologico, riducendo ansia e stress correlati alle incertezze economiche
- hanno una qualità della vita superiore, minore dipendenza da aiuti esterni e una maggiore capacità di resilienza alle crisi
- favoriscono l'educazione finanziaria dei figli, trasmettendo loro autonomia e consapevolezza
- riescono a orientare una quota delle risorse verso investimenti o scelte assicurative lungimiranti

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra