Tari 2026: le nuove regole e cosa cambia quest'anno
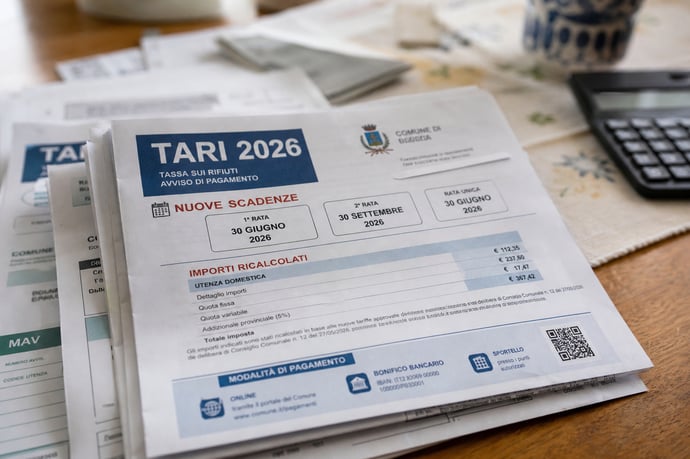
Dal 2026 la tassa sui rifiuti si trasforma: nuove regole per il calcolo della Tari, sconti, bonus sociali, scadenze e modalità di pagamento aggiornate. Cambiamenti importanti e rischi legati agli errori di gestione.
Il 2026 segna una svolta determinante per il pagamento della Tari, la tassa sui rifiuti. I regolamenti comunali sono stati rivoluzionati, il calcolo della quota dovuta è ora più rigoroso e verificabile e le tempistiche per i versamenti sono state radicalmente riscritte.
Molti Comuni in Italia hanno già approvato i nuovi Piani Finanziari secondo criteri imposti da Arera (l’Autorità di regolazione per energia, reti e ambiente): la Tari 2026 non sarà più una "tassa come le altre", ma uno strumento tecnico, monitorabile, trasparente e omogeneo. Dai nuclei familiari agli affitti brevi, ogni aspetto della riscossione passa ora dal controllo della superficie catastale e dalle nuove regole di gestione.
Lo scenario prevede possibili ritocchi delle tariffe, con aumenti fino al 9%, e scadenze posticipate che impongono di ripensare la propria pianificazione finanziaria. Inoltre, per la prima volta, il bonus Tari sociale nazionale viene applicato automaticamente, facilitando l’accesso alle agevolazioni per i contribuenti più fragili. Chi non aggiorna le proprie conoscenze rischia di pagare di più o di subire contestazioni in fase di verifica.
Come cambiano le regole Tari 2026: calcolo, sconti, bonus sociali
Il 2026 segna cambiamento sulle modalità di calcolo della Tari. La base imponibile si sintetizza e si semplifica, ma diventa anche più difficile da eludere grazie all’obbligo, per i Comuni, di rifarsi esclusivamente alla superficie catastale dichiarata nella banca dati nazionale: lo prevedono le ultime delibere Arera sul metodo tariffario MTR-3.
Dal 2026 la base imponibile si calcola su una percentuale fissa della superficie catastale: viene considerato solo l’80% della superficie catastale arrotondata per eccesso al metro quadro. Questa riforma intende uniformare e rendere più equo il tributo, oltre a ridurre errori e contenziosi.
- Superfici catastali rivalutate: tutti gli immobili, dalle abitazioni residenziali (prime e seconde case) alle attività produttive, agli affitti brevi e agli esercizi commerciali, sono mappati secondo la superficie risultante al Catasto.
- Accertamenti facilitati e rischio errori minori: con la nuova base di calcolo, i Comuni possono verificare la correttezza delle dichiarazioni senza margini interpretativi. Omissioni o sottostime sono più facilmente individuabili.
Zoccolo duro della riforma: trasparenza tariffaria e costi ben distinti
- Quota fissa: copre i costi generali, la pulizia delle strade e i servizi generali, suddivisa proporzionalmente in relazione alla superficie dell’immobile.
- Quota variabile: commisurata alla produzione di rifiuti potenziale, calcolata in base al numero degli occupanti per le case e ai parametri di attività per negozi, artigiani e imprese.
- Costi standard e dati oggettivi: la nuova delibera ARERA (MTR-3) impone che la differenziazione tariffaria sia basata su dati tecnici, costi standardizzati e monitorati a livello centrale, riducendo i margini per errori e arbitri locali.
- Bonus nazionale rifiuti: divenuto strutturale dal 2026 e attribuito in automatico a:
- Nuclei familiari con ISEE fino a 9.530 euro;
- Famiglie numerose (almeno 4 figli) con ISEE entro 20.000 euro.
- Percentuale dello sconto: il bonus vale il 25% della tassa dovuta, direttamente scalato nella bolletta Tari e visibile sull’avviso di pagamento. Non serve alcuna domanda: la verifica ISEE è gestita tra il Comune e l’INPS.
- Riduzioni per comportamenti virtuosi: previsti sconti specifici per chi aderisce a programmi comunali incentivanti, come:
- Compostaggio domestico: riduzione della quota variabile per chi trasforma l’umido in compost;
- Locazione stagionale/immobile inutilizzato: riduzione per uso limitato o discontinuo dell’alloggio (è necessario presentare idonea documentazione);
- Zona non servita o distanza da cassonetti: riduzione per immobili particolarmente distanti dai punti di raccolta (solo se prevista dal regolamento comunale).
- Possibili incrementi delle tariffe fino al 9%: le delibere comunali, soprattutto in presenza di nuovi investimenti o aumento dei costi di smaltimento, possono tradursi in rincari. Nella maggior parte dei casi, secondo i dati dei Comuni e le analisi Arera, l’incremento medio nel 2026 resterà inferiore all’1%, ma sono noti casi in cui si superano queste soglie, specie dove si attivano nuovi impianti o servizi.
Il ruolo delle nuove regole Arera (MTR-3)
La riforma poggia sulla delibera Arera relativa al ciclo di regolazione 2026/2029, che impone:
- Metodologia di calcolo unificata, esplicita e trasparente;
- Maggiore equilibrio tra quota fissa e variabile, per allineare l’imposizione al reale costo del servizio;
- Monitoraggi annuali sui costi da parte di Arera e controlli incrociati con l’Anci, al fine di evitare distorsioni e premiare l’efficienza gestionale.
| Tipologia | Requisiti | Importo o riduzione | Procedura |
| Bonus nazionale Tari | ISEE fino a 9.530 € 4 figli e ISEE entro 20.000 € |
25% dell’importo dovuto | Automatica: visibile in bolletta |
| Compostaggio | Adesione a regolamento locale | 3-25% (a discrezione Comune) | Su richiesta: autocertificazione annuale |
| Immobili occasionalmente utilizzati | Documentazione uso stagionale o periodico | Variabile | Su richiesta |
| Zone fuori servizio | Distanza superiore a 500 m dal punto raccolta, ove previsto | Variabile, fino al 40% | Su richiesta |
Analisi delle situazioni particolari: affitti brevi, attività extra alberghiere e squilibri
- Locazioni brevi: numerosi comuni segnalano che gli appartamenti affittati stagionalmente pagano come utenze domestiche, anche se generano quantitativi maggiori di rifiuti. Si discute la revisione della categoria, perché la tariffa alberghiera è superiore e destinata a coprire costi più elevati.
- Attività commerciali, negozi e PMI: la nuova struttura tariffaria comporta per molte realtà un incremento marginale, ma introduce sistemi di controllo avanzati basati su dati oggettivi (superficie catasto, parametri di produzione rifiuti) validi su tutto il territorio nazionale.
Errori comuni e cosa controllare subito
- Attenzione alla superficie catastale: un errore o una discordanza con le planimetrie depositate può generare avvisi di rettifica o multe;
- Non dichiarare l’uso discontinuo all’Ufficio tributi comporta il pagamento pieno della tassa, anche per immobili poco utilizzati;
- Bonus non visibile in bolletta? Se il diritto al bonus nazionale Tari non risulta nell’avviso di pagamento, è necessario verificare l’attestazione ISEE e i dati anagrafici comunicati fra INPS e Comune;
- Dimenticare la richiesta di riduzioni locali: molte agevolazioni non sono automatiche e scadono ogni anno;
- Confusione tra superficie catastale e superficie netta calpestabile: la base del calcolo 2026 è solo quella catastale ridotta dell’80%.
Le nuove scadenze, rate e quello che rischi: cosa fare per evitare errori
Le tempistiche di pagamento e le regole per le rate sono state riscritte profondamente con le nuove delibere nazionali:- Slittamento delle scadenze: la data per deliberare i nuovi regolamenti Tari slitta al 31 luglio. Questo significa che i Comuni possono approvare tariffe e agevolazioni anche in piena estate, con conseguente ritardo nell’invio dei bollettini per l’acconto.
- Rateizzazione flessibile: salvo diverse scelte locali, la Tari può essere pagata in un’unica soluzione oppure suddivisa in 2, 3 o 4 rate. In molti Comuni le rate principali cadono tra luglio e settembre (acconto) e dicembre (saldo/conguaglio).
- Modalità di versamento: si utilizzano i tradizionali modelli F24 o, laddove operativa, la piattaforma PagoPA.
| Fase | Data prevista | Nota |
| Approvazione tariffe e regolamento Tari | Fino al 31 luglio | Spesso rinviata causa nuove regole |
| Invio avvisi di pagamento (acconto) | Metà - fine luglio | Basato sulle tariffe 2025 |
| Pagamento acconto | 31 luglio | Può essere unica soluzione o prima rata |
| Seconda rata (eventuale) | 30 settembre | Variabile in base a Comune |
| Saldo/conguaglio | 16 dicembre | Regolarizza eventuali differenze e introduce tariffe definitive 2026 |
Meccanismi di rateizzazione e pagamenti a scelta
- In diversi territori, la suddivisione può prevedere sino a quattro rate: febbraio, maggio, settembre, novembre. Il calendario può essere modificato dai Comuni in funzione delle esigenze e delle festività locali;
- Nei Comuni che adottano il sistema PagoPA, la prima rata potrà essere pagata solo con F24, mentre le altre attraverso il sistema digitale;
- In caso di saldo unico, il pagamento può avvenire entro la data di scadenza dell’acconto, ma l’avviso con le tariffe definitive (e l’eventuale conguaglio) arriverà solo a novembre-dicembre.
- Sanzioni e maggiorazioni: il ritardo o il mancato pagamento comportano sanzioni dal 30% in su e interessi legali;
- Perdita delle agevolazioni: ove la richiesta di bonus o riduzioni non avvenga entro i termini, o i dati non siano aggiornati, si rischia di perdere il diritto al beneficio;
- Rettifiche a posteriori: se il Comune si accorge di dati errati nella superficie catastale o nel calcolo degli occupanti, può ricalcolare d’ufficio la Tari anche per annualità precedenti, con possibilità di cartelle di pagamento aggiuntive e ingiunzioni;
- Rischio pignoramento: la riscossione coattiva è più rapida e centralizzata: il mancato saldo delle cartelle può comportare il blocco dei conti correnti, con la nuova disciplina che dal 2027 innesta automatismi tra Agenzia Entrate-Riscossione e sistema bancario.
- Aumento dei controlli: i nuovi sistemi Arera e la banca dati catastale centralizzata impongono verifiche, ispezioni e rettifiche automatiche, soprattutto per chi ha cambiato residenza, ha locato l’immobile o possiede superfici accessorie aggiornate solo parzialmente.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra