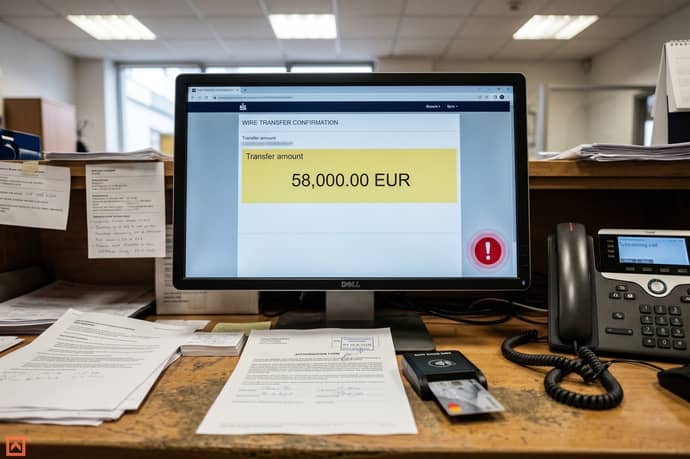
Le frodi bancarie diventano sempre più raffinate: un caso di truffa da 58mila euro rivela i nuovi rischi tra digitalizzazione, responsabilità delle banche, ingegneria sociale e criminalità organizzata.
Negli ultimi anni, truffe bancarie sempre più raffinate hanno investito il tessuto finanziario italiano, evidenziando criticità sia dal punto di vista tecnologico sia da quello umano. Le minacce si sono spostate con determinazione dall'ambiente fisico a quello digitale, sfruttando la diffusione dell'home banking e la rapida digitalizzazione dei servizi bancari. Gli attacchi odierni non riguardano più esclusivamente l'abilità di penetrare sistemi informatici: i malintenzionati fanno leva sulle vulnerabilità psicologiche degli utenti e sulla comunicazione sempre più simile a quella delle banche reali. L'esperienza italiana conferma come questi crimini non coinvolgano solo utenti poco esperti ma colpiscano indistintamente privati, aziende e persino operatori del settore:
- Perdita di fiducia nel sistema bancario
- Incremento dei risarcimenti e dei processi civili
- Necessità di aggiornamento normativo a livello europeo e nazionale
Il caso: truffa da 58mila euro sotto gli occhi del vicedirettore
Il racconto di un cliente che si è visto sottrarre 58mila euro tramite un sofisticato schema fraudolento in filiale mette in risalto i nuovi orizzonti della manipolazione bancaria. L'episodio, avvenuto a Milano, presenta una particolarità: il tranello è stato compiuto sotto gli occhi del vicedirettore, senza che questi ne percepisse segnali. La vittima, convinta di eseguire un'operazione lecita, sotto la pressione di fasulli operatori, conferma il trasferimento di fondi direttamente allo sportello, all'insaputa di chi avrebbe dovuto supervisionare.La cosiddetta manipolazione del pagatore si compie tipicamente attraverso:
- Messaggi o telefonate che sembrano provenire dalla banca
- Dialogo ingannevole che instilla urgenza e preoccupazione
- Induzione a compiere azioni che paiono normali (ad esempio autorizzazione di bonifici allo sportello o online)
Gli schemi di oggi: tecniche di truffa più diffuse
Schemi fraudolenti tra i più sofisticati sfruttano la digitalizzazione dei servizi bancari. I criminali abbinano competenze informatiche a inganni psicologici, raggiungendo le vittime su più canali. Tra le tecniche più diffuse, alcune si distinguono per l'impatto e la complessità:
- Phishing e Smishing: invio di messaggi e email che riproducono fedelmente lo stile della banca, indirizzando l'utente su siti web fasulli per la raccolta di credenziali.
- Sim Swap: sostituzione fraudolenta della SIM della vittima, che consente l'accesso a servizi di autenticazione a due fattori tramite SMS.
- Man in the Mail / Web Injection: alterazione di fatture o moduli online con la sostituzione dell'IBAN oppure inserimento di malware durante l'home banking, così che i soldi vengano trasferiti a conti dei truffatori.
- Business Email Compromise (BEC): compromissione di caselle email aziendali seguita dalla richiesta di pagamenti a IBAN fraudolenti.
- Voice Cloning e deepfake vocali: uso di intelligenza artificiale per riprodurre realisticamente la voce di familiari o operatori bancari che chiedono pagamenti urgenti.
- Falsi operatori bancari via telefono (vishing): manipolazione del chiamante per convincere il cliente ad autorizzare bonifici o a cedere codici OTP.
I danni possono essere devastanti e spesso le frodi sono scoperte soltanto a operazione conclusa, quando il denaro è ormai difficilmente recuperabile. La presenza sempre più massiccia di malware e la circolazione di pacchetti preconfezionati per cybercriminali dimostrano la pervasività di questi fenomeni.
La responsabilità degli intermediari bancari
La responsabilità delle banche e degli intermediari finanziari in caso di frode è oggetto di costante evoluzione giurisprudenziale. Secondo la Corte di Appello di Firenze e varie decisioni dell'Arbitro Bancario Finanziario, la banca è tenuta ad agire con una diligenza superiore a quella di un comune cittadino, configurando una responsabilità semi-oggettiva sulle operazioni abusive ordinate tramite i canali digitali.
Quando viene disposto un pagamento fraudolento, la banca deve dimostrare l'assenza di dolo o colpa grave da parte propria e, solo in casi eccezionali, può giustificare l'esclusione di responsabilità per culpa grave del cliente. Se la negligenza della banca si concretizza nell'ammettere operazioni anomale (ad esempio, cambi di numeri di telefono senza adeguate verifiche o esecuzione di bonifici troppo rapidi), la giurisprudenza tende a riconoscere il diritto all'indennizzo per la vittima.
Il principio è rafforzato dalla Direttiva PSD2 e dal D.Lgs. 11/2010, che impongono alle banche obblighi stringenti di sicurezza e controllo delle operazioni. Tuttavia, sentenze recenti della Corte di Cassazione chiariscono i limiti: se l'intermediario dimostra di aver agito secondo le procedure di diligenza (verifica documentale, controlli formali), la responsabilità decade per le frodi costruite con strumenti difficilmente riconoscibili all'occhio umano.
Il ruolo della criminalità organizzata nelle frodi bancarie
Le organizzazioni criminali strutturate hanno progressivamente abbandonato molti metodi tradizionali in favore di attività digitali più redditizie e meno rischiose. Clan noti, come quello Mazzarella a Napoli, hanno investito risorse considerevoli nella creazione di finti call center e filiali abusive, riuscendo a incassare anche centinaia di migliaia di euro al giorno attraverso la truffa di falsi operatori.
I gruppi criminali utilizzano personale specializzato, informatici e operatori telefonici, e strumenti sofisticati, tra cui la manipolazione tecnica dei numeri di telefono per rendere le chiamate indistinguibili da quelle reali dell'istituto di credito.
Le indagini recenti mostrano anche una collaborazione fra diversi clan, pronti a condividere professionalità e tecnologie a scapito della rivalità territoriale. Questo innalzamento qualitativo della minaccia rende ancora più complicato il lavoro degli investigatori e amplia la portata delle campagne di phishing e social engineering.
Come funzionano manipolazione psicologica e falsi operatori
L'ingegneria sociale è il cuore pulsante delle frodi moderne. I truffatori utilizzano tecniche psicologiche e una conoscenza approfondita dei comportamenti digitali delle vittime per costruire un legame di fiducia temporaneo ed estorcere dati o autorizzazioni:
- Sfruttano urgenza, paura o senso di autorità per indurre la vittima all'azione.
- Simulano chiamate o messaggi ufficiali tramite spoofing e deepfake vocali.
- Inviano notifiche verosimili che risultano convincenti anche a utenti esperti.
Strategie, strumenti di prevenzione, obblighi delle banche
Per ridurre il rischio di cadere vittima di una truffa bancaria sofisticata, la Polizia Postale e gli esperti consigliano di adottare una strategia multilivello che integri comportamenti prudenti, strumenti tecnologici e una costante verifica delle proprie operazioni finanziarie. Di seguito alcune azioni suggerite:
- Controllo costante degli estratti conto e verifica delle notifiche sospette relative a operazioni o modifiche dei dati di sicurezza.
- Utilizzo di app di sicurezza e autenticazione a due fattori anche per la casella email associata ai servizi bancari.
- Mantenimento di software e antivirus sempre aggiornati per diminuire la vulnerabilità ai malware.
- Verifica telefonica di richieste ricevute tramite email, SMS o messaggi WhatsApp che richiedano pagamenti o trasmissione di dati personali.
- Limitazione della condivisione di dati sensibili sui social network e attivazione di impostazioni di privacy restrittive sulle proprie piattaforme digitali.
- Denuncia tempestiva in caso di anomalia: la rapidità della segnalazione alle autorità può limitare la perdita finanziaria.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra