La nuova obbligazione UniCredit promette una cedola dell’8,4%, ma il rendimento va letto tra condizioni, confronto con il Btp, protezione del capitale, prezzo variabile e rischio fino al 2041.
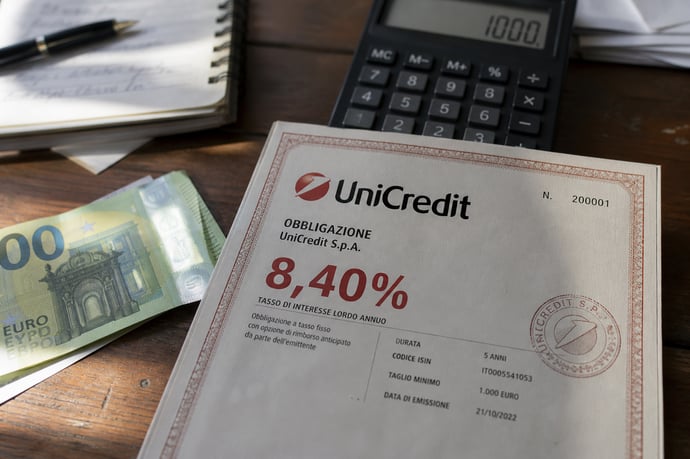
UniCredit ha emesso un'obbligazione retail in euro con scadenza l'8 settembre 2041, valore nominale e investimento minimo di 1.000 euro. Il titolo, identificato dall'ISIN IT0005730152, paga una cedola fissa lorda dell'8,40% per i primi quattro anni. Dopo, però, lo stesso tasso sarà riconosciuto soltanto se il rendimento del Btp decennale rispetterà una soglia fissata nel regolamento. L'8,40% iniziale è quindi un dato elevato, ma non equivale automaticamente al rendimento incassato per tutti i quindici anni.
L'obbligazione è negoziabile sul MOT e su EuroTLX, i mercati di Borsa Italiana dove vengono scambiati anche i bond. Per capire davvero la struttura del titolo bisogna concentrarsi su tre punti: la cedola prevista dopo il 2030, la tassazione e il rischio connesso alla durata, alla vendita prima della scadenza e alla solidità dell'emittente.
Come funziona il bond UniCredit all'8,4%
Il bond ha una struttura a tasso misto. Dal settembre 2026 al settembre 2030, quindi per i primi quattro anni dell'emissione, UniCredit riconosce un interesse annuo lordo dell'8,40%. Chi possiede 1.000 euro di valore nominale riceve, in linea teorica, 84 euro lordi per ciascuna cedola annuale, prima dell'imposta.
Considerando tutte e quattro le annualità iniziali, le cedole fisse arrivano a 336 euro lordi ogni 1.000 euro nominali, se il titolo viene mantenuto e non intervengono modifiche nelle modalità di pagamento. È questo il tratto più semplice da leggere. Non va però trasformato in una promessa di rendimento invariabile fino al 2041.
Dalla prima osservazione annuale successiva al quadriennio iniziale, il premio dell'8,40% dipende dal valore dell'indice Solactive Btp 10Y Annual Comp. 11am Yield Index, indicato anche con la sigla SOITA10Y. Il parametro è collegato al rendimento del Btp decennale italiano e viene rilevato nella data prevista dal regolamento.
Il meccanismo è netto: se il valore dell'indice è pari o inferiore al 4,50%, per quell'anno viene riconosciuto un premio lordo dell'8,40%. Se supera il 4,50%, la cedola relativa a quell'anno è pari a zero.
La verifica si ripete di anno in anno. Un risultato favorevole in una data precedente non vale per quelle successive e il titolo non prevede l'effetto memoria. Una cedola non pagata, quindi, non viene recuperata negli anni seguenti.
Le tre condizioni che ridimensionano la cedola
La prima condizione riguarda il parametro utilizzato per il calcolo. Trascorsi i quattro anni iniziali, l'8,40% non è più una cedola fissa in senso pieno: il rendimento del Btp decennale deve trovarsi entro la soglia del 4,50% nella rispettiva data di osservazione. Se il rendimento è superiore, il premio di quel periodo viene azzerato. La struttura dell'emissione non indica pagamenti parziali.
La seconda riguarda il fisco, che rende meno immediato il confronto tra strumenti diversi. Gli interessi delle obbligazioni emesse da una banca sono tassati al 26%; per i titoli di Stato italiani l'aliquota è invece del 12,5%.
Per il bond UniCredit, gli 84 euro lordi annui su 1.000 euro nominali diventano circa 62,16 euro netti, assumendo l'applicazione integrale del 26%. Il tasso netto della cedola fissa scende così a circa il 6,22%. L'8,40% riportato per il titolo è un tasso lordo.
Resta poi la questione della durata. Il capitale è esposto a un'obbligazione che scade nel 2041 e la protezione del 100% del capitale opera alla scadenza, non in ogni momento della vita del bond. Se l'investitore vende prima, può incassare meno di 1.000 euro per ogni 1.000 euro nominali, anche dopo avere ricevuto tutte le cedole maturate fino a quel momento.
Il confronto corretto con il Btp
La cedola nominale, da sola, non basta per mettere a confronto il bond UniCredit e un Btp. Nelle informazioni sull'emissione, il Btp decennale citato presenta nel 2026 un rendimento vicino al 4,3%. L'obbligazione UniCredit offre l'8,40% lordo soltanto nella prima fase; negli anni successivi il premio dipende dalla condizione legata all'indice.
Anche la tassazione cambia il risultato. Un rendimento lordo del Btp vicino al 4,3%, sottoposto all'aliquota del 12,5%, equivale indicativamente a circa il 3,76% dopo l'imposta. Il calcolo non considera il prezzo di acquisto, la durata effettiva, il rateo né le variazioni di mercato. Per UniCredit, invece, la cedola fissa dell'8,40% si traduce in circa il 6,22% netto.
Il vantaggio netto iniziale è dunque ampio, ma riguarda soltanto i primi quattro anni. Non dimostra quale sarà il risultato complessivo su un orizzonte di quindici anni.
La durata rende il paragone ancora più delicato. Un Btp decennale ha una scadenza di riferimento più breve del bond UniCredit, che arriva all'8 settembre 2041. Strumenti con durate diverse espongono l'investitore in modo diverso ai cambiamenti dei tassi, all'inflazione e alle condizioni del mercato. Va considerata anche la necessità personale di disporre del capitale.
Per il bond UniCredit, al prezzo di emissione pari a 100, le informazioni disponibili stimano un rendimento effettivo del 7,87% lordo e del 5,81% netto. È un dato diverso dalla sola cedola dell'8,40%, perché tiene conto dell'intera struttura temporale del titolo e della parte condizionata.
Quanto si incassa nei primi quattro anni
Un esempio numerico aiuta a distinguere la cedola dal rendimento effettivo. Con 1.000 euro nominali acquistati a 100, la cedola fissa annuale lorda è di 84 euro. Applicando il 26% di imposta, l'importo netto indicativo scende a 62,16 euro.
Su quattro annualità, il totale teorico è quindi pari a 336 euro lordi e a circa 248,64 euro netti. Il conto è semplice, ma descrive soltanto le cedole.
Il rendimento effettivo dell'investimento può comprendere anche il prezzo pagato, il rimborso finale, la distribuzione nel tempo dei flussi e gli eventuali costi applicati dall'intermediario. Per questo, al prezzo di emissione, la stima del rendimento effettivo è inferiore all'8,40%: incorpora l'intero calendario del bond, compresa la parte condizionata.
Dall'eventuale quinta annualità fino alla scadenza sono previste undici rilevazioni annuali. A ogni rilevazione il premio può essere di 84 euro lordi su 1.000 euro nominali oppure pari a zero, in funzione del SOITA10Y. Non esiste una via intermedia indicata nella struttura descritta.
Se il parametro resta sopra il 4,50% per più anni, l'investitore può ricevere soltanto le cedole del primo quadriennio, oltre al rimborso del capitale alla scadenza secondo i termini dell'emissione.
Capitale protetto, ma prezzo non stabile
La protezione del capitale è prevista alla naturale scadenza, nel quadro del rischio di credito dell'emittente e delle condizioni contrattuali. Non significa poter rivendere il titolo in qualsiasi momento a 100. Il prezzo di mercato può scendere anche sensibilmente sotto il valore nominale.
A incidere sulla quotazione possono essere i tassi di interesse, il merito creditizio di UniCredit e l'interesse degli investitori. Quando i rendimenti di mercato salgono, un'obbligazione già emessa con cedole predeterminate tende a diventare meno attraente, perché i nuovi strumenti possono offrire condizioni migliori. Anche una maggiore percezione del rischio della banca può spingere il prezzo verso il basso.
La conseguenza per chi deve uscire prima della scadenza è concreta: la vendita può generare una perdita sul capitale, indipendentemente dagli interessi già incassati.
Il titolo è quotato sul MOT e su EuroTLX. UniCredit opera come liquidity contributor, cioè come soggetto che contribuisce alla presenza di prezzi di negoziazione. Ciò può rendere più agevoli gli scambi, ma non elimina il rischio di prezzo e non garantisce che la vendita avvenga al valore nominale.
La liquidità, dunque, non coincide con la protezione a scadenza. Sono due caratteristiche diverse.
Il rischio emittente e l'orizzonte fino al 2041
Acquistare un'obbligazione bancaria significa prestare denaro all'emittente. Il pagamento delle cedole e il rimborso del capitale dipendono dalla sua capacità di rispettare gli impegni assunti.
Nel caso del bond UniCredit, il rischio non riguarda soltanto il premio dell'8,40%, che dopo i primi quattro anni è condizionato. Comprende anche la restituzione del valore nominale alla scadenza. La solidità della banca e la documentazione contrattuale contano più della percentuale messa in evidenza nel materiale commerciale.
Quindici anni sono un periodo lungo per un risparmiatore privato. Nel frattempo possono cambiare il reddito, le spese familiari e gli obiettivi personali. Cambiano anche i tassi di interesse e le necessità di utilizzare il capitale.
La vendita prima dell'8 settembre 2041 può diventare necessaria; il prezzo, però, sarà quello determinato dal mercato in quel momento. Il rischio di immobilizzazione è reale. Un rendimento alto nei primi anni non compensa automaticamente una perdita dovuta al disinvestimento anticipato.
Prima di decidere occorre leggere il KID, cioè il documento con le informazioni chiave per l'investitore, insieme al prospetto dell'emissione. Sono questi documenti a definire le date di osservazione, il metodo di calcolo, le modalità di rimborso, i rischi e i costi.
Le condizioni riportate descrivono la struttura resa disponibile per l'emissione. Il risultato individuale dipenderà anche dal prezzo effettivamente pagato e dalla situazione fiscale dell'investitore.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra