Si può vendere una casa inagibile? Requisiti e condizioni, procedura e regole
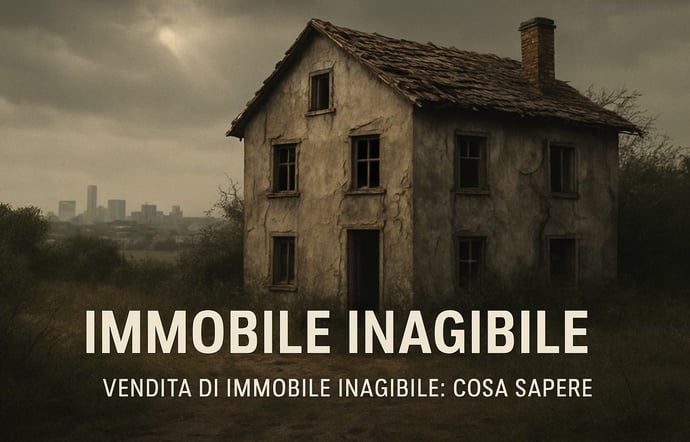
La vendita di un immobile privo dei requisiti di agibilità rappresenta una questione rilevante per molti proprietari. In Italia, la presenza di edifici non idonei all'abitabilità o all'utilizzo civile è regolata da una disciplina giuridica dettagliata, che definisce condizioni, obblighi informativi, impatti fiscali e rischi contrattuali.
Una casa si definisce inagibile quando non può essere utilizzata per lo scopo previsto a causa di gravi condizioni che compromettono la sicurezza, la salubrità o la funzionalità.
Le cause possono essere danni strutturali, assenza di servizi essenziali come acqua o energia elettrica, eventi naturali (terremoti, alluvioni, incendi) o gravi difformità urbanistiche.
La natura dell'inagibilità deve essere accertata da un tecnico abilitato e, successivamente, dichiarata dall'autorità competente (di solito l'ufficio tecnico comunale).
La presenza di una dichiarazione formale di inagibilità comporta anche particolari conseguenze in ambito fiscale e catastale.
- Non utilizzabilità: l'edificio non può essere abitato o sfruttato finché non venga sanato lo stato di degrado.
- Necessità di perizia tecnica: la valutazione delle condizioni spetta a un professionista qualificato (ingegnere, architetto).
- Implicazioni fiscali: la condizione d'inagibilità riconosciuta può dare accesso a riduzioni dell'IMU e ad altre agevolazioni.
Si può vendere una casa inagibile? Quadro normativo e limiti
Il Codice Civile non vieta espressamente la vendita di immobili inagibili, a condizione, però, che l'acquirente sia informato in modo trasparente sulle condizioni dell'immobile. E', quindi, possibile vendere una casa inagibile ma è essenziale che la situazione sia specificata nei documenti preliminari e definitivi.
- Obbligo di informazione: la mancanza di agibilità deve essere dichiarata all'inizio delle trattative e riportata nei contratti di proposta, preliminare e rogito.
- Limitazioni d'uso: l'acquirente consapevole non potrà utilizzare l'immobile finché persiste lo stato d'inagibilità.
- Validità del contratto: la vendita è lecita ma richiede la massima chiarezza tra le parti sulle condizioni effettive dell'immobile.
Requisiti, condizioni e documentazione necessaria per la vendita
La compravendita di case non agibili è soggetta a precise cautele contrattuali e obblighi documentali. Oltre alla trasparenza, occorre gestire con attenzione alcuni aspetti tecnici e formali:
- Conformità urbanistica e catastale: lo stato dell'immobile deve corrispondere a quanto depositato nei registri comunali e catastali.
- Attestazione di Prestazione Energetica (APE): obbligatoria anche per immobili non agibili.
- Perizia tecnica sull'inagibilità: relazione redatta da un tecnico certificato che accerti motivi e grado dell'inagibilità.
- Eventuale denuncia di variazione catastale: se l'inagibilità richiede la modifica della rendita o della categoria catastale.
- Dichiarazione scritta dell'assenza dell'agibilità: da inserire nelle clausole contrattuali principali.
Procedura per la vendita di una casa inagibile: passi operativi e attenzioni
La procedura per la vendita di una casa inagibile e non abitabile prevede diversi passaggi:
- Valutazione tecnica preventiva: coinvolgimento di un professionista per accertare e motivare l'inagibilità.
- Adeguamento dei documenti catastali: assicurarsi che lo stato di fatto corrisponda alle planimetrie depositate.
- Dichiarazione esplicita: inserimento di una clausola scritta circa la condizione d'inagibilità in tutti gli accordi (preliminare, proposta, rogito).
- Comunicazione all'acquirente: trasmettere ogni informazione prima della firma del contratto, compresi eventuali vincoli, ipoteche e oneri futuri.
- Stima del valore di mercato: la valutazione economica tiene conto dei costi di recupero e delle ridotte potenzialità commerciali.
La vendita può avvenire solo se tutte le parti risultano pienamente informate e il corrispettivo pattuito riflette l'effettivo stato dell'edificio.
Valutazione, impatti fiscali e conseguenze economiche della vendita
Determinare il valore di mercato di una casa non agibile implica una stima attenta e la considerazione di fattori penalizzanti.
| Fattore | Effetto sul valore |
| Mancanza agibilità | Svalutazione dal 10% al 40% rispetto a immobili simili agibili |
| Costi da sostenere | Detrazione della stima delle spese di ristrutturazione dal prezzo iniziale |
| Accesso a mutuo | Generalmente negato o difficoltoso |
Sotto il profilo fiscale, sonno previste agevolazioni per il pagamento dell'IMU, con una riduzione del 50% della base imponibile se la condizione di inagibilità è accertata dall'ufficio tecnico comunale.
Inoltre, gli immobili inagibili non sono assoggettati a IRPEF se su di essi si paga l'IMU.
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra