730 2026 defunti: chi e quando lo deve presentare, le regole e se si può fare 730 2026 precompilato
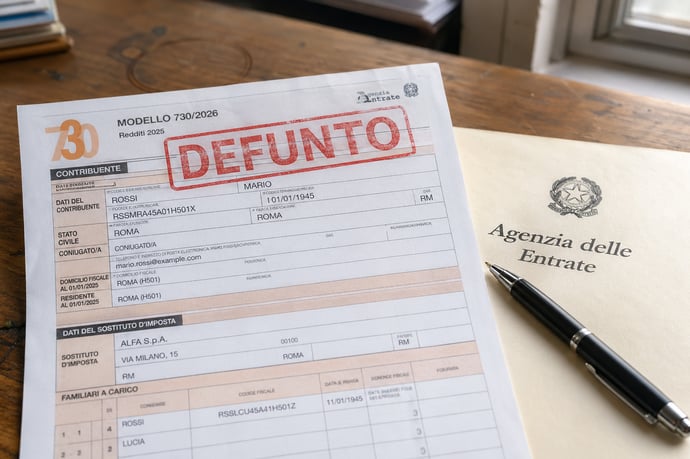
La gestione del Modello 730/2026 per i contribuenti defunti presenta regole e tempistiche specifiche. L'articolo esamina responsabilità, errori frequenti, controlli sul precompilato e il corretto utilizzo delle detrazioni fiscali.
Il tempo stringe, gli errori costano caro, il rischio di sanzioni è reale: la gestione del 730/2026 legato a persone decedute non lascia spazio a improvvisazioni o ingenuità. L’erede è chiamato a farsi carico, spesso in un momento emotivo complesso, di obblighi fiscali dalla portata significativa. Non si tratta solo di compilare un modulo, ma di assumere su di sé scadenze, rischi e la piena responsabilità della regolarità fiscale del defunto.
Gestire questa dichiarazione richiede consapevolezza: le regole sono stringenti, le tempistiche non ammettono deroghe e una compilazione corretta salvaguarda rimborsi ed evita accertamenti.
Molti sottovalutano il valore economico e legale di questa dichiarazione: basta un errore formale, un dato anagrafico errato, una spesa inserita senza verifica, perché l’Agenzia delle Entrate avvii accertamenti su detrazioni o rimborsi. La responsabilità solidale degli eredi impone massima attenzione fin dalla scelta del modello, passando dalla verifica delle spese fino al rapporto con tutti gli altri aventi diritto.
Chi non conosce le modifiche normative, rischia di perdere benefici fiscali rilevanti o subire sanzioni pesanti. Diradare le incertezze ora è una priorità, specie alla luce delle nuove modalità di controllo elettronico e delle possibilità offerte dalla dichiarazione precompilata.
Presentazione del Modello 730/2026 per contribuenti deceduti: regole, requisiti e tempistiche
L’adempimento fiscale legato ai redditi di una persona deceduta rappresenta una delle responsabilità più cospicue per gli eredi. La normativa vigente sancisce che in caso di decesso, l’obbligo dichiarativo passa interamente a carico degli eredi, in proporzione alle quote ereditarie, ma con responsabilità solidale sugli obblighi tributarî.
- Il modello 730/2026 può essere utilizzato solo per defunti deceduti nel 2025 o entro il 30 settembre 2026.
- Per decessi avvenuti dopo tale data, la dichiarazione dovrà essere presentata con il Modello Redditi Persone Fisiche (REDDITI PF).
- Possono rientrare nel 730/2026 solo soggetti che ne avrebbero avuto i requisiti: dunque lavoratori dipendenti, pensionati o titolari di indennità equiparate, anche se nel 2026 privi di sostituto d’imposta.
Per i decessi nel 2025 o entro il 30 settembre 2026 si ha diritto alla presentazione del 730/2026 dei defunti con queste specifiche:
- Presentazione diretta online sul portale dell’Agenzia delle Entrate da parte dell’erede abilitato.
- Conferimento di incarico a CAF o professionista tramite delega scritta.
La procedura prevede i seguenti passaggi tecnici:
- Accreditamento come erede autorizzato online: accesso all’area riservata dell’Agenzia delle Entrate, sezione “Mio profilo” e richiesta abilitazione per operare per conto del defunto, allegando la dichiarazione sostitutiva di atto notorio.
- Solo dopo abilitazione, si potrà consultare, modificare e trasmettere il modello precompilato (dal 14 maggio 2026) oppure incaricare un intermediario autorizzato.
Durante la compilazione, occorre massima attenzione nella sezione anagrafica:
- Il campo “dichiarante” va compilato con i dati dell’erede (nome, codice fiscale, ecc.).
- Altri dati (residenza, dati Catastali, quote possesso immobili e familiari a carico) devono rispecchiare fedelmente lo status del defunto alla data del decesso.
- Le detrazioni spettanti al defunto (sanitarie, funebri, mutui ecc.), vengono dichiarate solo per le spese sostenute fino al decesso. Le rate residue di detrazioni per ristrutturazioni passano automaticamente all’erede che detiene la proprietà dell’immobile.
In caso di debito d’imposta, il pagamento deve essere effettuato tramite modello F24, non esistendo più il sostituto d’imposta del deceduto. Eventuali sanzioni per dichiarazioni omesse, infedeli o tardive ricadono direttamente sull’erede dichiarante.
Tabella riassuntiva delle principali scadenze e opzioni:
| Evento | Modello Dichiarativo | Scadenza Invio |
| Decesso avvenuto 2025 o fino al 30/9/2026 | 730/2026 | 30 settembre 2026 |
| Decesso dopo il 30/9/2026 | REDDITI PF 2026 | 2 novembre 2026 |
Requisiti oggettivi e soggettivi necessari:
- Redditi percepiti dal defunto che rientrano nella casistica 730 (lavoro subordinato, pensione, ecc.)
- Assenza di tipologie di reddito escluso (autonomo, d’impresa, ecc.) che richiedono il REDDITI PF.
- Erede abilitato a operare per conto del deceduto.
- Presenza e congruità di tutte le Certificazioni Uniche ricevute dalla persona deceduta.
- Conferma delle detrazioni già caricate in precompilato, aggiungendo solo quelle effettivamente sostenute dal defunto.
- Corretta compilazione della sezione sui familiari a carico e delle quote di detrazione rimaste per interventi edilizi, secondo le regole di successione.
Procedura, errori comuni e controlli su precompilato e detrazioni fiscali nel 730/2026 dei defunti
Con l’avvento della digitalizzazione e l’interconnessione dei dati, il 730/2026 precompilato destinato ai contribuenti deceduti è soggetto a controlli ancora più puntuali rispetto al passato e a una procedura di compilazione che non ammette leggerezze.
Accesso alla dichiarazione precompilata – Una volta abilitato come erede, l’utente entra nella sezione personale del portale dell’Agenzia delle Entrate. Qui può visualizzare la dichiarazione precompilata del defunto già popolata con i dati a disposizione dell’Anagrafe Tributaria (redditi, spese sanitarie, polizze, mutui, oneri). L’operazione è riservata agli eredi regolarmente accreditati: l’accesso con SPID, CIE o CNS del defunto, se ancora attivi, è vietato e inefficace.
La compilazione richiede attenzione su:
- Frontespizio: devono essere inseriti i dati dell’erede, barrando la casella “erede” e specificando il rapporto con il defunto. Gli altri eredi, pur beneficiando dei risultati fiscali, non figurano nel modello.
- Quadri anagrafici e famigliari: riportare correttamente eventuali familiari a carico del defunto, assicurandosi dello status esistente al giorno del decesso.
- Quadro dei redditi: verificare che tutte le Certificazioni Uniche (CU) rilasciate siano integrate. Omessi rapporti di lavoro o certificati dimenticati generano rischio di sanzioni e richieste di integrazione.
- Oneri detraibili e deducibili: controllare la correttezza delle spese caricate (spese sanitarie, funebri, polizze, ecc.), integrando, se necessario, quelle non ancora acquisite dall’Agenzia e che siano state sostenute entro la data del decesso.
- Mancato aggiornamento dello stato civile nell’anagrafe tributaria.
- Omissione di CU derivanti da rapporti lavorativi minori o da pensioni estere.
- Dimenticanza di detrazioni spettanti sulle spese funebri, che possono essere ripartite pro-quota tra più eredi solo se documentate e tracciate.
- Inserimento di spese non documentate, che vengono sistematicamente bloccate dai controlli automatizzati.
- Il sistema dell’Agenzia delle Entrate incrocia i dati della Tessera Sanitaria (farmacie, laboratori, visite, ecc.), rimborsi di mutui e altre spese con le dichiarazioni caricate. Qualsiasi modifica o aggiunta attiva automaticamente la verifica documentale sulle voci variate.
- Per spese già presenti, in caso di accettazione “integrale” della precompilata, la probabilità di controllo si abbassa, ma ogni modifica reintroduce l’onere probatorio in capo all’erede.
| Tipologia di spesa | Detraibilità | Limite Importo |
| Spese sanitarie | 19% oltre 129,11€ | No limite (solo quota eccedente) |
| Spese funebri | 19% | 1.550€ per deceduto |
| Mutui prima casa | 19% | 4.000€ acquisto, 2.582,28€ costruzione |
| Assicurazioni vita-infortuni | 19% | 530€/750€/1.291€ (casistiche specifiche) |
| Spese istruzione | 19% | 1.000€ scolastiche, 2.633€ universitarie |
| Bonus edilizi residui | 36%-50% | Limiti annuali e su immobile |
Detrazioni e deduzioni seguono regole specifiche: tutte le spese sanitarie sono detraibili solo se pagate con sistemi tracciabili, eccetto dansi in casi previsti. Le quote residue di detrazione per ristrutturazioni o mutui vengono trasferite esclusivamente all’erede che conserva la detenzione materiale e diretta dell’immobile.
Novità 2026 sui controlli: il nuovo regime di sorveglianza fiscale prevede un incrocio automatico fra i dati trasmessi da terzi e quanto dichiarato nel 730. In caso di discrepanze (spese aggiunte, importi incongrui, CU mancanti), l’Agenzia attiva verifiche immediate e richiede all’erede la documentazione elettronica di ogni dettaglio.
- Per spese sanitarie già caricate nel sistema, può bastare una stampa del prospetto dal portale Tessera Sanitaria. Per spese “manuali” o inserite ex-novo (compresi costi funebri o donazioni), conservare ricevute originali e copie digitali.
- L’omissione di oneri documentali porta a rettifica della detrazione e a sanzioni che possono superare il 100% dell’imposta evasa.
- Per detrazioni non spettanti: recupero integrale dell’imposta, più sanzione dal 90 al 180% del tributo.
- Per irregolarità documentali: sanzione fissa da 250 a 2.000 euro (bisogna rettificare in autotutela entro i termini con dichiarazione integrativa).
- Per dichiarazione infedele: responsabilità piena in capo all’erede; nel caso di visto di conformità del CAF, la sanzione è divisa tra le parti secondo le regole di legge.
- Scaricare tutte le CU e verificare che compaiano in dichiarazione.
- Accedere alla sezione spese sanitarie del portale Tessera Sanitaria, salvando prospetti e dettagli.
- Conservare ogni ricevuta elettronica o cartacea relativa a spese inserite manualmente.
- Non delegare mai la compilazione a terzi non abilitati.
- Se si affidano le operazioni a CAF/professionisti, richiedere un riepilogo scritto dei controlli effettuati e della documentazione acquisita.
- Curare la compilazione della scelta 8, 5 e 2 per mille dell’IRPEF: omissioni bloccano o invalidano la trasmissione stessa.
Leggi anche
- 730 2026 defunti: chi e quando lo deve presentare, le regole e se si può fare 730 2026 precompilato
- 730 2026 precompilato: per chi sono a rischio i rimborsi per errori e cosa conviene fare
- IRPEF a tre scaglioni nel 730 2026: quanto si guadagna o si perde davvero con la riforma fiscale


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra