IRPEF a tre scaglioni nel 730 2026: quanto si guadagna o si perde davvero con la riforma fiscale
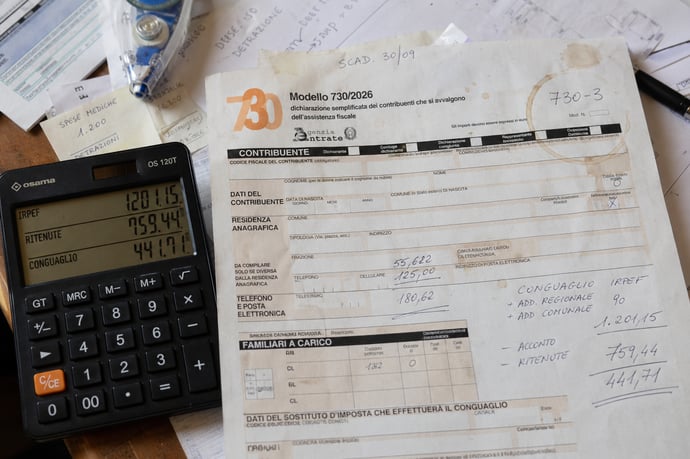
La riforma fiscale 2026 introduce l'Irpef a tre scaglioni, cambiando regole e calcoli per la dichiarazione dei redditi. Analisi degli effetti sui contribuenti: chi guadagna, chi perde, errori da evitare, strategie e simulazioni pratiche.
Le prossime settimane rappresentano un momento decisivo per chi deve presentare la dichiarazione dei redditi, in quanto da quest’anno la struttura dell’imposta cambia radicalmente. L’introduzione dell’Irpef a tre scaglioni nel modello 730 del 2026 ridefinisce equilibri, vantaggi e svantaggi fiscali per milioni di contribuenti. Chi ignora i nuovi meccanismi rischia sorprese negative in busta paga o ritardi nei rimborsi. La promessa di una semplificazione viene accompagnata da regole più stringenti e nuove soglie, esponendo chi sbaglia alle verifiche dell’Agenzia delle Entrate.
Dal 30 aprile è disponibile online la versione precompilata del modello: una vera rivoluzione digitale che consente di accedere ai dati fiscali raccolti automaticamente dalla Pubblica Amministrazione. L’esperienza pratica mostra che, pur facilitando l’operatività, occorre verificare attentamente ogni informazione per evitare errori che possono incidere sulle somme dovute (o da ricevere). Il termine ultimo per trasmettere la dichiarazione, sia attraverso la versione precompilata sia in quella ordinaria, resta fissato al 30 settembre 2026.
La vera novità, tuttavia, riguarda il funzionamento delle aliquote: l’Irpef si articola ora in tre scaglioni. Questo si traduce in un impatto concreto sulle tasche delle famiglie e dei lavoratori che dipende da numerosi fattori: fascia di reddito, oneri detraibili, presenza di più certificazioni uniche (CU) e configurazione della propria situazione familiare. In questo scenario è indispensabile aggiornare le proprie strategie di pianificazione fiscale, per non perdere opportunità e rispettare tutte le scadenze.
Irpef a tre scaglioni nel 730/2026: funzionamento, calcolo e simulazioni di quanto si guadagna o si perde
Con la riforma fiscale, il sistema delle aliquote Irpef 2026 è stato semplificato e razionalizzato rispetto alla struttura precedente. La nuova impostazione a tre scaglioni si applica ai redditi prodotti nel 2025 e dichiarati nel modello 730/2026. Ecco come si suddividono le fasce di reddito e le relative aliquote:
- Fino a 28.000 euro: aliquota al 23%
- Da 28.001 a 50.000 euro: aliquota al 33% (ridotta rispetto al precedente 35%)
- Oltre 50.000 euro: aliquota al 43%.
- Redditi bassi (fino a 15.000 euro): la detrazione sale a 1.955 euro, con somme aggiuntive per chi non supera i 20.000 euro.
- Redditi medio-bassi (da 20.001 a 32.000 euro): beneficio di un’ulteriore detrazione fino a 1.000 euro, ridotta progressivamente e azzerata a 40.000 euro.
- Redditi oltre 75.000 euro: introdotto un tetto sulle spese detraibili, esclusi tuttavia alcuni oneri come le spese mediche e gli interessi mutuo sulle abitazioni principali.
| Fascia di reddito | Aliquota Irpef | Detrazioni principali |
| fino a 15.000 € | 23% | 1.955 € |
| 15.001 - 28.000 € | 23% | decrescente fino a circa 700 € |
| 28.001 - 50.000 € | 33% | ulteriore detrazione fino a 1.000 € (ridotta al crescere del reddito) |
| oltre 50.000 € | 43% | Zero; limiti su detraibilità spese sopra 75.000 € |
Simulazioni pratiche e differenze rispetto al sistema precedente:
- Per un reddito annuo di 20.000 euro, il contribuente beneficia di un’aliquota invariata ma di una detrazione più elevata (in linea con gli obiettivi di sostegno ai redditi bassi).
- Con un reddito di 35.000 euro, la quota oltre i 28.000 euro viene tassata al 33% anziché al 35%, generando in media un risparmio tra 120 e 180 euro annui, a seconda delle detrazioni individuali.
- Soglie oltre i 50.000 euro subiscono una tassazione maggiore: qui la limitazione delle detrazioni impatta, soprattutto sulle spese diverse da sanitarie e mutui.
- Composizione del nucleo familiare (e relativa detraibilità delle spese): nuove regole sui figli a carico, con detrazioni sostituite dall’Assegno Unico per chi ha figli minori di 21 anni.
- Premio assicurativo, spese per previdenza integrativa, mutui, università: la loro deducibilità può incidere significativamente, specie nei casi di pluralità di Certificazioni Uniche.
- Soglia di 75.000 euro: diventa uno spartiacque, poiché il tetto sulle detrazioni riduce in modo apprezzabile il risparmio fiscale per i redditi elevati.
La presenza di più datori di lavoro o rapporti di lavoro nello stesso anno può creare distorsioni (ad esempio applicazione errata delle aliquote e doppia detrazione). Ogni datore calcola le ritenute senza conoscere il reddito totale. Di conseguenza, il modello 730 precompilato mostra tutti i redditi, ma il conguaglio deve essere effettuato dal contribuente.
- Caso “doppia CU”:
Reddito cumulato: 34.000 euro
Datore A 20.000 euro tasse calcolate al 23% Datore B 14.000 euro tasse calcolate al 23%
Imposta effettiva dovuta:
28.000 x 23% = 6.440 € + 6.000 x 33% = 1.980 €
Totale: 8.420 €
Se ciascun datore ha già trattenuto in totale 6.150 €, il debito aggiuntivo nell’Irpef sarà di circa 2.270 €.
Detrazioni per figli: per chi ha figli sotto i 21 anni, la classica detrazione è sostituita dall’Assegno Unico. Per i ragazzi tra 21 e 30 anni, piccola detrazione (950 euro), ma soggetta a scalare fino al limite di 95.000 euro.
Nuove limitazioni per detrazioni, oneri e deduzioni: con le nuove soglie, molte voci di spesa possono essere portate in detrazione solo nei limiti previsti dalle soglie reddituali e dalle percentuali individuate dalla normativa. Gli interessi sui mutui, alcune spese mediche e i premi assicurativi precedentemente stipulati mantengono l’agevolazione piena.
Strategie pratiche, errori comuni e cosa fare per ottimizzare il proprio 730 alla luce della riforma
La gestione ottimale della dichiarazione richiede ora più che mai attenzione alle procedure e consapevolezza delle nuove regole. Ecco alcune strategie operative e accorgimenti principali:
- Verifica puntuale dei dati nella precompilata: l’Agenzia delle Entrate importa gran parte dei dati dalle Certificazioni Uniche e dai soggetti terzi (medici, banche, assicurazioni), ma resta onere del contribuente controllare che tutto sia aggiornato e completo.
- Attenzione a più rapporti di lavoro: se hai ricevuto più CU, occorre valutare se tutti i dati e i conteggi sono aggregati, evitando la doppia detrazione o l’errata applicazione delle soglie.
- Detrazioni per lavoro dipendente: vanno richieste a un solo datore di lavoro. In caso contrario, si forma un debito IRPEF emergente in dichiarazione.
- Richiedi la Certificazione Unica provvisoria in caso di cambio lavoro: consente di trasferire le informazioni fiscali aggiornate al nuovo datore, facilitando l’applicazione dei corretti scaglioni e delle giuste detrazioni già in corso d’anno.
- Utilizzo degli oneri deducibili e detraibili: massima cura nella raccolta di tutta la documentazione (spese sanitarie, universitarie, previdenziali, abbonamenti trasporto). I nuovi limiti per i redditi oltre i 75.000 euro impattano fortemente sulla disponibilità delle detrazioni.
- Modalità semplificata di compilazione: chi utilizza la compilazione guidata trova un percorso più semplice, ma deve comunque controllare attenzione dati ed errori.
- Pianificazione fiscale preventiva: non attendere la stagione dichiarativa per valutare come compensare eventuali debiti d’imposta. Ad esempio, puoi scegliere di destinare contributi a previdenza complementare che abbattono direttamente la base imponibile.
- Dimenticare di includere tutte le CU ricevute.
- Doppia applicazione di detrazioni presso diversi datori di lavoro (o nell’anno di cambio datore).
- Non aggiornare i dati di familiari a carico secondo le nuove regole – soprattutto figli tra 21 e 30 anni e familiari diversi da figli e coniugi.
- Assenza di verifica delle spese detraibili aggregate.
- Accettazione acritica della precompilata senza controlli aggiuntivi.
- Accedi all’area riservata del sito dell’Agenzia delle Entrate o rivolgiti al tuo Caf/professionista per scaricare la dichiarazione precompilata e consultare il prospetto riepilogativo.
- Controlla i quadri relativi a redditi, ritenute e oneri detraibili: ogni informazione non aggiornata può precludere il riconoscimento di benefici fiscali.
- Indica correttamente il sostituto d’imposta per il conguaglio; se non ne hai uno, compila la sezione apposita per il rimborso diretto dall’Agenzia delle Entrate.
- Verifica limiti e cap sulle detrazioni per spese generali: chi ha redditi elevati deve prestare particolare attenzione alle nuove soglie e alle esclusioni previste dalle modifiche normative.
- In caso di errore, è possibile annullare una dichiarazione già inviata entro il termine stabilito di giugno per modificarla e trasmetterla nuovamente. Questa operazione è concessa una sola volta.
Leggi anche
- IRPEF a tre scaglioni nel 730 2026: quanto si guadagna o si perde davvero con la riforma fiscale
- Pensioni, le 2 sorprese in arrivo nell'uovo di Pasqua: per chi e quali sono
- Irpef, perchè la tassa principale del nostro sistema la pagano sempre meno persone (e sempre i soliti)


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra