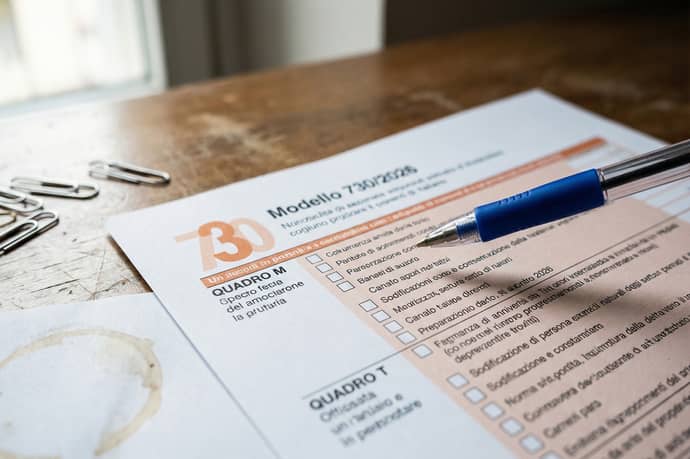
Il modello 730/2026 presenta importanti novità grazie ai nuovi quadri M e T, che richiedono attenzione nella compilazione: quali sono le istruzioni aggiornate, gli errori frequenti e le raccomandazioni operative
Ci sono scadenze ravvicinate, regole rinnovate e dettagli tecnici che non concedono errori: la stagione della dichiarazione dei redditi 2026 impone attenzione massima agli aggiornamenti introdotti nei modelli ufficiali. Le recenti modifiche normative e i nuovi quadri inseriti nel modello 730 possono incidere direttamente sul risultato fiscale e sulla tempestività dell’eventuale rimborso. È necessario, dunque, fornire le nuove istruzioni per la compilazione, in particolare per quanto riguarda i quadri M e T, diventati nodo strategico della nuova dichiarazione semplificata dedicata a lavoratori dipendenti, pensionati e molte categorie di contribuenti.
Senza il rispetto delle nuove regole introdotte per il 2026, si rischia di perdere detrazioni, bonus e facilitazioni, ma anche di imbattersi in controlli preventivi o respingimenti da parte dell’Agenzia delle Entrate. Un approccio operativo, fondato su analisi normativa aggiornata, confronto e consigli pratici è indispensabile per non lasciare nulla di intentato e custodire tutte le opportunità previste dalle novità di quest’anno.
Diversamente dal passato, qualche dato basta per comprendere l’urgenza: i contribuenti che commettono errori formali o interpretano in modo errato i nuovi quadri rischiano di vedere allungati i tempi di rimborso di mesi, oppure di ricevere comunicazioni di incoerenza che bloccano i benefici attesi. In questo quadro, la competenza tecnica nella compilazione e la conoscenza delle fonti normative si trasformano in garanzia di affidabilità e sicurezza.
I nuovi quadri M e T del modello 730/2026: cosa riportare e come cambiano le istruzioni per la compilazione
Il modello 730/2026 è stato oggetto di una revisione che incide in profondità sulle modalità di dichiarazione di specifiche categorie di reddito: tra le modifiche più rilevanti spiccano i nuovi quadri M e T, che introducono regole aggiornate e campi informativi più dettagliati per diversi tipi di situazioni fiscali. Questa sezione si propone di chiarire, con approccio pratico e rigoroso, cosa riportare nei quadri M e T e in che modo vanno compilati seguendo la normativa più recente.
- Quadro M: inserito per raccogliere e gestire ulteriori informazioni reddituali che, per le loro caratteristiche, non trovano spazio negli altri quadri dedicati ai redditi ordinari. In particolare, il Quadro M accoglie dati relativi a:
- Redditi provenienti da fonti estere non già dichiarati altrove
- Somme assoggettate a regimi agevolati, come plusvalenze di natura occasionale o compensazioni correlate a specifiche disposizioni di legge
- Eventuali crediti d’imposta residui trasferibili o da riportare in dichiarazione
- Situazioni particolari che necessitano di evidenza fiscale per evitare contestazioni future o incongruenze nei dati dichiarati
- Quadro T: è dedicato alle nuove tipologie di redditi transfrontalieri e ai trasferimenti di imposta, rispondendo a un’esigenza di trasparenza derivante dall’adeguamento alla normativa europea e al monitoraggio fiscale dei movimenti con l’estero.
- Vengono riportati qui i flussi di reddito percepiti o derivanti da Paesi membri UE e/o aderenti allo Spazio Economico Europeo
- Istruzioni chiare regolano la gestione delle ritenute subite all’estero e riconosciute in Italia: va prestata attenzione alla corretta documentazione delle imposte pagate fuori confine, alle convenzioni bilaterali per evitare doppie imposizioni e alle eventuali eccedenze detraibili
- Il quadro accoglie anche informazioni su trattamenti pensionistici transfrontalieri, dividendi e altri redditi di investimento percepiti in ambiti internazionali
- Campi informativi più granulari: vanno distinti, ad esempio, i redditi esteri da lavoro dipendente rispetto a quelli da capitale; la mancata distinzione può originare errori e ritardi nei controlli automatizzati dell’Agenzia
- Obbligo di riportare codici fiscali esteri (ove disponibile) e riferimenti ai Paesi di provenienza secondo la codifica UE
- Schemi aggiuntivi: determinati investimenti richiedono la presentazione di prospetti a parte, in particolare per plusvalenze e operazioni finanziarie realizzate fuori dal territorio nazionale
- Per la compilazione è essenziale recuperare tutte le certificazioni (come la CU estera, documentazione bancaria, attestazioni di ritenute applicate all’estero)
- Fonti di riferimento: le istruzioni ufficiali dell’Agenzia delle Entrate, in aggiornamento annuale, e le principali convenzioni contro le doppie imposizioni (come le direttive UE e gli accordi OCSE) devono essere consultate per individuare i casi trattati nei quadri M e T
- Compilazione guidata: in caso di errore nella trascrizione degli importi o nell’indicazione dei Paesi, il rischio principale è il blocco dei rimborsi o la richiesta di rettifica
- La sezione dedicata alla compensazione dei crediti d’imposta in Quadro M richiede attenzione alle istruzioni: la scelta se usare il credito per compensazione o chiederlo a rimborso va effettuata secondo criteri precisi, con controlli informatici stringenti sulla congruità dei dati riportati
- Redditi esteri e fiscalità italiana: i valori devono sempre essere convertiti in euro secondo il cambio ufficiale della Banca d’Italia alla data di percezione
| Quadro | Tipologia Informazioni/Rendicontazione | Documentazione Necessaria |
| M | Redditi occasionali, plusvalenze, crediti d’imposta, regimi speciali | Certificazioni estere, CU, ricevute, prospetti bancari |
| T | Redditi e ritenute da e verso l’estero, doppia imposizione | Documentazione fiscale estera, dichiarazioni, contratti, attestazioni di imposta |
Guida pratica agli errori comuni e ai controlli: consigli, casi speciali e raccomandazioni operative per la compilazione 730/2026
La compilazione attenta del 730/2026, in particolare dopo l’introduzione dettagliata dei quadri M e T, impone di essere consapevoli degli errori più frequenti: queste criticità sono all’origine della maggior parte dei blocchi dei rimborsi e dei controlli supplementari richiesti dall’Agenzia delle Entrate. È quindi essenziale conoscere le pratiche corrette, i documenti da conservare e le strategie di risoluzione per i casi particolari.
- Mancate corrispondenze tra dati dichiarati e certificazioni: questo errore si riscontra spesso nella trascrizione dei dati da CU estere, certificazioni bancarie o attestazioni di ritenute subite. Il rischio è quello di vedersi contestare la spettanza delle detrazioni o dei crediti riportati. Va sempre verificata l’univocità tra dati inseriti in dichiarazione e fonti esterne.
- Omissione di redditi esteri o mancata indicazione dettagliata di Paesi, codici e tipologia di reddito: i nuovi quadri impongono una precisione che, se non rispettata, può comportare un controllo documentale entro quattro mesi dall’invio del 730. Le informazioni incomplete sono uno dei fattori che innescano i controlli automatizzati e manuali da parte del Fisco.
- Errata scelta fra compensazione e rimborso dei crediti: i contribuenti possono trovarsi nella situazione di avere crediti fiscali residui. La mancata o errata scelta di utilizzare il credito in compensazione con altre imposte oppure di riportarlo nella dichiarazione successiva può determinare doppi pagamenti o esclusione dall’erogazione del rimborso automatico.
- Utilizzo di tassi di cambio non conformi per la valuta estera: la normativa impone che la conversione sia effettuata secondo il cambio ufficiale della Banca d’Italia al momento della percezione. Errori nella conversione portano a divergenze tra reddito realmente percepito e dato dichiarato, con rischi di accertamento e sanzione.
- Mancata conservazione della corretta documentazione: i controlli fiscali possono essere avviati fino a cinque anni dall’invio della dichiarazione. Occorre conservare tutte le ricevute, i prospetti, le certificazioni utilizzate come fonte dei dati nei quadri M e T.
- Controllo automatizzato: mira a rilevare discordanze tra dati dichiarati e trasmessi dagli enti terzi (banche, assicurazioni, enti previdenziali, datori di lavoro). Tutte le incoerenze sono fonte di stop su rimborsi e possono richiedere chiarimenti e rettifiche.
- Controllo preventivo: scatta per dichiarazioni con credito superiore a 4.000 euro o con elementi considerati “a rischio incoerenza”. In questi casi l’Agenzia può sospendere fino a quattro mesi l’erogazione automatica del credito.
- La documentazione dei redditi e delle ritenute deve essere sempre disponibile: tra gli errori ricorrenti c’è la mancata esibizione a seguito di richiesta da parte del Fisco. Questo espone a sanzioni e a decadenza della detrazione o del rimborso richiesto.
- Dichiarazione congiunta: tutte le sezioni devono essere compilate con i dati di entrambi i coniugi, inclusi i quadri M e T se sono entrambi interessati da redditi o crediti esteri.
- Presentazione senza sostituto d’imposta: obbligo di fornire l’IBAN per ricevere il rimborso direttamente dall’Agenzia delle Entrate, con attenzione alla corretta compilazione dei dati bancari e dei codici paese.
- Soggetti deceduti: gli eredi possono presentare la dichiarazione a nome del defunto, attenendosi alle regole specifiche per la ripartizione dei crediti e delle imposte.
- Redditi “misti” e crediti per ritenute subite all’estero: i redditi dichiarati nei quadri M e T possono dare diritto a deduzioni o detrazioni ulteriori, ma solo se viene compilata la documentazione richiesta e allegata secondo istruzioni. Valutare la cumulabilità delle detrazioni, specialmente in presenza di regimi parzialmente agevolati.
- Mantenere un archivio ordinato di tutta la documentazione prodotta e ricevuta
- Controllare più volte la corrispondenza tra dati digitali e cartacei prima dell’invio della dichiarazione
- Rivolgersi, se necessario, a un professionista abilitato in caso di situazioni non standard, soprattutto per quanto riguarda plusvalenze, crediti transfrontalieri e regimi speciali
- Effettuare subito il sollecito al sostituto d’imposta in caso di mancata consegna della CU, e conservare copia delle comunicazioni
- Consultare siti istituzionali per l'aggiornamento delle istruzioni sulla compilazione modello 730 2026 e delle codifiche previste nei quadri M e T

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra