Il modello 730 nel 2026 non riguarda solo i rimborsi: cambiano tempi, regole e opportunità per chi si trova a dover pagare le tasse: scadenze IRPEF, modalità di pagamento, rateizzazione e possibili errori.
Il nuovo ciclo dichiarativo impone di analizzare subito la propria posizione fiscale. Non farlo significa rischiare il pagamento di tasse impreviste, sanzioni e la perdita di opportunità per gestire importi dovuti in modo più sostenibile. Nel modello 730 del 2026, infatti, può risultare tanto un possibile rimborso quanto l’indicazione di un “debito IRPEF”, cosa che cambia totalmente il contesto.
La normativa recente, che ha rivoluzionato detrazioni, scaglioni e procedure, rende più complesso calcolare conguagli, individuare le vere scadenze e sfruttare le modalità di pagamento rateale o in compensazione. Il rischio non è solo lasciare soldi sul tavolo o ritrovarsi con il conto corrente bloccato da un F24 dimenticato: è il venir meno dell’affidabilità fiscale personale, con impatti su controlli futuri e accesso a semplificazioni (ISA, rimborsi veloci, minori accertamenti).
Contrariamente all’opinione diffusa, il 730 non rappresenta esclusivamente la via del rimborso. Ogni anno migliaia di contribuenti scoprono che, se le imposte dovute superano le ritenute dell’anno precedente, occorre versare un saldo o addirittura l’acconto per l’esercizio successivo. Da questa differenza possono nascere debiti da pagare subito o con modalità scaglionate, sotto la stretta osservazione dell’Agenzia delle Entrate.
Quando il 730 genera un debito IRPEF: chi paga, scadenze e modalità operative nel 2026
La dichiarazione dei redditi con modello 730 2026 potrebbe garantire una rapidità dei rimborsi, ma può anche significare il dover pagare un debito IRPEF. Negli ultimi anni si è assistito a una progressiva crescita dei casi in cui la dichiarazione genera somme da versare piuttosto che crediti da riscuotere, complici i cambiamenti sulle detrazioni spettanti, bonus edilizi e mutamenti dei rapporti di lavoro. Le ragioni sono molteplici e tutte vanno comprese a fondo.
Quando si genera un debito? Le situazioni più comuni che spingono il contribuente a dover versare un saldo IRPEF sono:
- Ritenute subite troppo basse rispetto alle imposte effettivamente dovute (passaggi da un datore di lavoro a un altro, periodi senza sostituto, errori nella CU);
- Cessazione del rapporto di lavoro a metà anno, con conguagli non operati totalmente dal datore di lavoro;
- Variazione dei carichi familiari o delle detrazioni (i cambiamenti normativi sui familiari a carico influenzano l’entità delle imposte trattenute mensilmente);
- Errori nelle certificazioni uniche che hanno impedito un corretto conteggio delle imposte già pagate;
- Ripresa di lavoro autonomo o cumulabilità di più rapporti che non si sono incrociati nel conteggio ritenuto/fiscale (più CU, iniziative occasionali, attività extra-sanitarie);
- Detrazioni superate dai limiti di reddito (come accade per chi sfora i 75.000 euro e trova nel precompilato la detrazione ridotta ai minimi previsti dal riordino delle detrazioni introdotto nel 2025);
- Utilizzo di bonus casa, superbonus e detrazioni edilizie con errata imputazione nei quadri della dichiarazione.
- I lavoratori dipendenti e pensionati, se hanno il sostituto d’imposta, subiscono la trattenuta direttamente in busta paga o nel cedolino pensione nei mesi immediatamente successivi all’elaborazione del 730 (solitamente partire da luglio/agosto per i dipendenti e da agosto/settembre per i pensionati).
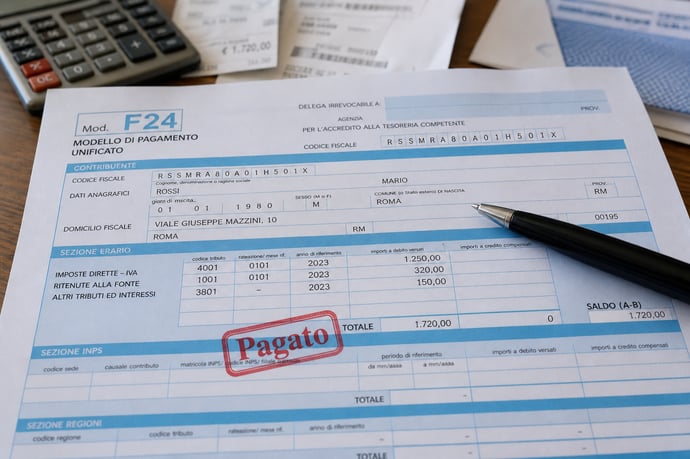
- Chi presenta il modello 730 senza sostituto d’imposta o risulta, per motivi vari, privo di un ente che possa agire a conguaglio, deve provvedere in autonomia tramite modello F24 rispettando le scadenze: saldo e primo acconto (o unica soluzione) devono essere versati tendenzialmente entro il 30 giugno 2026 (scadenza “tax day”), fatta salva la possibilità di rateizzazione, come previsto dalla disciplina ordinaria.
- Per i titolari di partita IVA e altre categorie soggette a modello Redditi (professionisti, forfettari, imprenditori individuali), il pagamento viene gestito in modo autonomo e può agganciarsi a scadenze prorogate (ad esempio, il 20 luglio per i soggetti ISA, il 19 agosto con una piccola maggiorazione).
| Tipologia contribuente | Modalità di pagamento | Scadenza |
| Lavoratori dipendenti/pensionati con sostituto | Conguaglio in busta paga o pensione | Luglio-settembre 2026 |
| Senza sostituto o autonomi | Modello F24 (telematico/cartaceo in presenza di restrizioni) | 30 giugno 2026 |
| Soggetti ISA/forfettari | F24 con scadenza prorogata | 20 luglio o 19 agosto 2026 |
L’eventuale debito può riguardare anche acconti future (primo acconto per il 2026) o imposte sostitutive dovute per regimi agevolati, cedolare secca e altre poste dichiarative. Tutte queste voci devono essere saldate nei termini, pena l’irrogazione di sanzioni e interessi. L’Agenzia delle Entrate incrocia dati, invia avvisi di mancato pagamento e può avviare la compensazione coatta per coprire debiti con i rimborsi futuri, secondo l’art. 28-ter del Dpr 602/73.
Errori tipici da evitare:
- Mancata verifica dei dati precompilati: il rischio di errori in CU, spese detraibili e anagrafiche familiari è accentuato dalla quantità di informazioni inserite automaticamente dall’Agenzia; ogni incongruenza può generare debiti inattesi;
- Presentazione tardiva: saltare la scadenza del 30 giugno o del 30 settembre per l’invio della dichiarazione comporta l’assenza di detrazioni e l’incremento automatico delle sanzioni sulle imposte non versate;
- Dimenticanza nei pagamenti: la mancata compilazione o il mancato versamento degli F24 determina la perdita di ogni beneficio di rateazione e la crescita degli oneri accessori;
- Ignorare i nuovi limiti alle detrazioni per redditi oltre 75mila euro: il riordino normativo in vigore dal 2025 può abbattere il credito atteso e trasformarlo in un debito inatteso.
Cosa fare da chi ha un debito in dichiarazione?
- Leggere attentamente il risultato del modello 730 e il prospetto 730-3;
- Verificare se la somma può essere trattenuta dal sostituto oppure occorra un F24 autonomo;
- Predisporre i pagamenti entro le scadenze, considerando sempre la possibilità di rateizzare o compensare i debiti con crediti disponibili (sia personali, sia di un altro periodo d’imposta);
- Conservare tutta la documentazione a supporto, per rispondere in caso di controlli preventivi e ridurre il rischio di blocco dei rimborsi o compensazione coatta.
Pagamento delle tasse: rateizzazione, compensazione F24 e gli errori da evitare
Chi si trova nella posizione di dover saldare somme risultanti dalla dichiarazione dei redditi ha di fronte un ventaglio di strumenti gestionali sofisticati ma insidiosi. Una diligente pianificazione, associata alla perfetta conoscenza delle regole di rateizzazione e compensazione, può fare la differenza nell’evitare errori e oneri aggiuntivi.Rateizzazione del debito
- Se la somma da pagare – IRPEF, addizionali, imposte sostitutive o acconti – non è sostenibile in unica soluzione, è previsto che il contribuente possa scegliere la rateizzazione dell’importo risultante dalla dichiarazione. Nel modello 730 precompilato la scelta va indicata nella fase di compilazione: così facendo si genera un piano di pagamento scadenzato, gestito direttamente dal sostituto se presente, oppure calcolato e precompilato sul modello F24 per chi versa in autonomia.
- Il debito può essere frazionato in rate mensili di pari importo;
- Per i lavoratori dipendenti e pensionati con sostituto, le trattenute sono operate direttamente in busta paga o cedolino;
- In caso di pagamento tramite F24, le rate devono essere versate secondo il calendario definito all’accettazione del piano (saldo e primo acconto normalmente entro il 30 giugno, le altre rate scaglionate fino a novembre);
- Sulle rate successive alla prima è dovuto un interesse legale (nel 2026 fissato allo 0,5%) calcolato automaticamente dal software di calcolo;
- Eventuali ritardi nel pagamento fanno perdere i benefici della rateizzazione e applicano sanzioni e ulteriori interessi sul debito residuo;
- Per gli autonomi e i soggetti che presentano il modello Redditi PF, la rateizzazione segue lo stesso criterio e può essere posticipata in presenza di proroghe (per esempio per ISA e forfettari, 20 luglio/19 agosto).
| Scadenze rata | Soggetti ordinari | Soggetti ISA/forfettari |
| 1ª rata | 30 giugno 2026 | 20 luglio/19 agosto 2026 |
| Rate successive | mese per mese fino a novembre (max 6 rate totali) | idem |
Quando il contribuente vanta un credito verso l’Erario (per esempio credito IVA, imposta sostitutiva, crediti d’imposta precedenti o eccedenze pregresse), può avvalersi della compensazione orizzontale tramite modello F24. Ciò consente di ridurre il debito dichiarativo con la quota di credito disponibile, senza attendere l’erogazione del rimborso.
- La compensazione può essere totale o parziale: se il credito copre tutto il debito, l’F24 sarà a saldo zero; in caso contrario, si versa solo la differenza;
- Esempi di compensazione: credito IRPEF anni precedenti, credito d’imposta per spese sostenute, eccedenze da ravvedimento operoso, crediti IVA;
- Attenzione: in presenza di debiti pregressi verso l’Agenzia delle Entrate Riscossione (cartelle esattoriali superiori a 500 euro), l’F24 può essere automaticamente utilizzato per compensare tali debiti («compensazione coatta», art. 28-ter Dpr 602/73);
- La compensazione deve essere effettuata secondo le regole tecniche (sezione Erario, sezioni regioni/enti locali) e rispettando l’utilizzo delle corrette codifiche tributarie;
- Dal 2025, la compensazione di crediti tributari superiori a 5.000 euro annui richiede il visto di conformità e la presentazione telematica dell’F24.
- Sbagliare il calendario rateale o la data di versamento dell’F24;
- Compilazione errata dei codici tributo o delle sezioni dell’F24, che comporta accertamenti automatici e sospensioni dei pagamenti;
- Non controllare la presenza di cartelle esattoriali pregresse: il rischio è perdere il rimborso automatico per compensazione forzata;
- Ignorare il nuovo limite di 5.000 euro per la compensazione libera dei crediti: oltre questa soglia serve visto di conformità, pena il blocco dell’F24 e possibili sanzioni;
- Non conservare a supporto tutta la documentazione delle spese e dei crediti indicati in compensazione: in caso di verifica documentale, l’assenza di giustificativi determinerà lo storno del credito utilizzato, con accertamento e applicazione di sanzioni ed interessi;
- Dimenticare che, in caso di errori formali nel modello 730/2026, il termine per l’annullamento è fissato al 22 giugno 2026: oltre tale data, la correzione potrà avvenire solo tramite modello Redditi PF, con regole meno favorevoli e sanzioni crescenti al crescere del ritardo.
- Pianificare la simulazione della dichiarazione almeno due mesi prima della scadenza, così da intercettare errori, anomalie sulle spese e valutare la sostenibilità delle eventuali rate;
- Predisporre con cura la documentazione e digitalizzare ricevute, bonifici, CU e certificati anagrafici;
- Accedere al proprio cassetto fiscale per visualizzare eventuali debiti residui, cartelle esattoriali aperte o crediti disponibili da portare in compensazione;
- Richiedere, in caso di difficoltà o dubbi interpretativi, l’assistenza di professionisti o CAF, soprattutto se si hanno fattispecie specifiche su bonus edilizi, cripto-attività o pendenze pregresse;
- Tenere sotto controllo il rispetto di tutte le scadenze e, in caso di errori o dimenticanze, attivare tempestivamente il ravvedimento operoso per ridurre sanzioni e interessi sulle somme non versate;
- Verificare annualmente – soprattutto in presenza di nuovi limiti reddituali – se l’importo delle detrazioni al 19%, delle deduzioni e degli altri benefici fiscali è stato correttamente riconosciuto e riportato nei quadri della precompilata o se occorre integrare con documentazione aggiornata.
Leggi anche
- 730 2026, non solo rimborsi: chi e quando deve pagare le tasse e come si possono rateizzare o compensare
- 730 2026 quando si può non fare, ma conviene presentarlo lo stesso e perchè
- Calendario tasse e adempimenti fiscali obbligatori Giugno 2026: le date e scadenze per cittadini, partite iva e aziende


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra