Abolizione bollo auto, non è così scontato come appare: potrebbe arrivare solo nel 2028 e ridotto per importi e auto
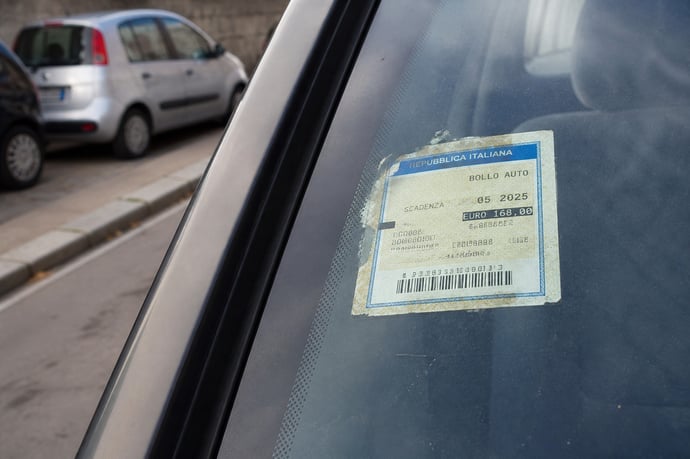
Il bollo auto potrebbe essere ridotto o esentato dal 2027, ma la cancellazione generale resta lontana: importi, veicoli, requisiti, verifiche e tempi della misura sono ancora da definire.
Il Consiglio dei ministri ha approvato il 16 settembre 2026 un’esenzione dal bollo auto per il 2027 destinata alle persone fisiche proprietarie di vetture fino a 80 kW e, con condizioni diverse, di motocicli e ciclomotori. Secondo le stime riportate nella bozza del provvedimento, la misura potrebbe interessare circa il 70% delle automobili in circolazione, vale a dire all’incirca 14,5 milioni di veicoli.
L’annuncio politico parla di abolizione. Il testo disponibile, però, delinea per ora un intervento selettivo: l’agevolazione vale per un solo veicolo intestato a ciascun contribuente e soltanto per il 2027.
La questione pesa sui conti pubblici perché il bollo non è un’entrata secondaria. Il gettito complessivo raggiunge circa 7,4 miliardi di euro e finanzia i bilanci delle Regioni e delle Province autonome. Per cancellarlo in modo definitivo e generalizzato servirebbero quindi coperture stabili, criteri omogenei e un’intesa istituzionale più ampia di quella necessaria per una misura annuale.
Esenzione bollo auto 2027: il contenuto del provvedimento
La disposizione riguarda i versamenti della tassa automobilistica con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027. Non viene soppresso il tributo nel suo complesso. Il beneficio scatta soltanto quando sia il veicolo sia il proprietario rispettano i requisiti fissati.
Possono accedere all’esenzione le persone fisiche intestatarie di un mezzo regolarmente assicurato. Sono escluse le persone giuridiche, quindi società e altri soggetti aziendali. Ogni contribuente può sfruttare l’agevolazione una sola volta: in concreto, deve scegliere tra un’automobile e una due ruote che rientri nelle condizioni previste.
Per le auto la soglia è di 80 kW, circa 109 cavalli. Il dato non coincide necessariamente con la cilindrata. Motori con la stessa potenza possono avere cilindrate differenti, a seconda della tecnologia utilizzata, dell’alimentazione e della sovralimentazione. Il riferimento da controllare è la potenza omologata indicata sulla carta di circolazione.
Sono comprese le vetture a benzina e a gasolio, anche quando una di queste alimentazioni è affiancata da un’altra fonte di propulsione. Il criterio riguarda, per esempio, alcune auto ibride e alcuni veicoli alimentati anche a GPL. Le automobili elettriche, invece, non rientrano nella nuova esenzione. Per loro esistono già, in alcune Regioni, regimi specifici.
Una sola agevolazione per ciascun proprietario
Chi possiede più mezzi non può moltiplicare il beneficio. Se sono intestate alla stessa persona diverse automobili entro il limite degli 80 kW, l’esenzione viene attribuita alla vettura con la potenza più bassa. Quando la potenza è identica, si prende in considerazione il veicolo che avrebbe generato il bollo ordinario più contenuto, calcolato sulla base della potenza, della classe ambientale e delle regole applicabili nel territorio.
Per motocicli e ciclomotori il meccanismo è diverso. L’esenzione può riguardare una sola due ruote, ma soltanto se il proprietario non ha già utilizzato la misura per un’automobile. In presenza di più motocicli agevolabili, viene scelto quello meno potente. A parità di kW conta il tributo ordinario più basso; se anche questo criterio non basta, prevale il mezzo con la data di prima immatricolazione più remota.
La regola impedisce che il possesso di più auto o più moto trasformi l’intervento in una cancellazione multipla. Lo stesso vale per chi abbia contemporaneamente un’automobile e un motociclo: secondo il testo disponibile, le due esenzioni non possono essere sommate.
Il beneficio riguarda i pagamenti riferiti al 2027. Non cambia in automatico le scadenze degli anni successivi e non produce effetti sui periodi che restano fuori dalla norma. Se una legge successiva non renderà strutturale la disciplina, il bollo continuerà a essere dovuto per gli altri periodi.
Perché la cancellazione generale richiede più tempo
Il bollo auto è un tributo regionale derivato. Le regole di base sono stabilite a livello nazionale, mentre la riscossione compete alle Regioni e alle Province autonome di Trento e Bolzano. Le somme raccolte contribuiscono a finanziare servizi territoriali, tra cui sanità, trasporto pubblico e welfare.
Una soppressione permanente non potrebbe quindi essere sostenuta da una compensazione occasionale. Occorrerebbe un trasferimento stabile alle amministrazioni che perderebbero il gettito.
Per il solo 2027 il Governo prevede 2.293,5 milioni di euro da trasferire alle amministrazioni territoriali. Il costo complessivo dell’operazione è stimato in circa 2.362 milioni. Gli importi destinati a ciascuna Regione e Provincia autonoma dovranno essere stabiliti entro il 31 marzo 2027 dal ministro dell’Economia e delle Finanze.
Il confronto tra i circa 7,4 miliardi di gettito complessivo e la somma prevista per compensare l’esenzione chiarisce la portata dell’intervento. La platea è ampia, ma il beneficio copre una sola tassa annuale, un solo veicolo e soltanto i contribuenti che rispettano le condizioni.
Le amministrazioni territoriali, poi, non hanno tutte le stesse esigenze finanziarie. Possono applicare tariffe, riduzioni ed esenzioni proprie, con regole che non coincidono necessariamente. Un trasferimento nazionale dovrà garantire continuità ai bilanci senza mettere in difficoltà i servizi locali.
La promessa di rendere la misura stabile
La presidente del Consiglio Giorgia Meloni ha presentato l’intervento come una riduzione del carico fiscale per chi utilizza ogni giorno auto e moto. Il ministro dell’Economia Giancarlo Giorgetti ha parlato di una scelta sofferta e ha manifestato l’intenzione di trasformare in strutturale una misura nata in una situazione emergenziale.
Antonio Tajani e Matteo Salvini hanno a loro volta collegato l’esenzione a un progetto più ampio di riduzione delle imposte. Le fonti di Palazzo Chigi hanno indicato la prossima legge di Bilancio come lo strumento per rendere permanente il taglio.
Per ora, però, si tratta di un obiettivo politico. La stabilizzazione dipenderà dal testo che sarà approvato, dalle coperture individuate e dal passaggio parlamentare.
Il Governo ha messo la scelta in relazione anche al ridimensionamento temporaneo dello sconto sulle accise del diesel, prorogato fino al 5 ottobre 2026 con riduzioni progressive. Le risorse vengono così spostate, almeno in parte, dal contrasto immediato al caro carburanti a un beneficio legato alla proprietà del veicolo. Questo passaggio non risolve da solo il problema finanziario di un’abolizione estesa a tutti.
La proposta politica e i precedenti
L’intervento sul bollo era stato rilanciato nel 2026 da esponenti di Forza Italia, tra cui il vicepresidente del Consiglio Antonio Tajani. A sostenerlo erano anche i presidenti di Regione Roberto Occhiuto, in Calabria, e Alberto Cirio, in Piemonte.
La proposta deve però essere coordinata con Lega e Fratelli d’Italia e con le amministrazioni territoriali, che sono direttamente interessate dalle entrate della tassa.
Il tema non è nuovo. Ipotesi e tentativi di abolizione erano già comparsi nel 2008 e nel 2016, senza arrivare a una cancellazione nazionale definitiva. La difficoltà è rimasta la stessa: per il cittadino il bollo è una spesa evidente, mentre per gli enti territoriali rappresenta una fonte significativa con cui sostenere prestazioni pubbliche.
Il confronto non si esaurisce nella volontà di ridurre le tasse. I vincoli europei sul deficit impongono di distribuire le risorse disponibili tra interventi come bollo, cuneo fiscale, Irpef e tredicesime. Il tesoretto complessivo ipotizzato tra 30 e 40 miliardi non è una somma che il Governo possa destinare liberamente a una sola misura. Ogni scelta deve avere coperture compatibili con il bilancio nazionale e con la programmazione europea.
I criteri ancora da definire
Per il 2027 la soglia degli 80 kW offre un criterio immediato. Una riforma permanente dovrebbe però stabilire con maggiore precisione chi avrebbe diritto all’agevolazione. Potrebbero entrare in gioco la cilindrata, le emissioni, la classe Euro e il tipo di alimentazione. Andrebbe chiarita anche la distinzione tra veicoli privati e aziendali.
Resta da coordinare il trattamento delle automobili elettriche e ibride, che in alcune Regioni beneficiano già di riduzioni o esenzioni, così come quello dei veicoli storici. La disciplina regionale non è uniforme: la stessa automobile può ricevere un trattamento diverso in base all’ente competente e alla residenza del soggetto tenuto al pagamento.
Neppure la riforma contenuta nel decreto legislativo 7 agosto 2026, n. 147, pubblicato in Gazzetta Ufficiale l’11 agosto 2026, cancella il tributo. Dal 1° gennaio 2028 introduce nuove regole sulle scadenze dei veicoli interessati. Per i mezzi immatricolati da quella data, il primo pagamento dovrà essere effettuato entro la fine del mese successivo; i rinnovi seguiranno invece il mese di immatricolazione.
Le automobili già immatricolate entro il 31 dicembre 2027 conserveranno in linea generale il calendario precedente, salvo disposizioni regionali differenti. Dal 1° gennaio 2027 cambiano anche alcuni aspetti del noleggio a lungo termine senza conducente: il soggetto passivo diventa l’utilizzatore indicato nel contratto e annotato al Pubblico registro automobilistico.
Cosa rimane dovuto e quali verifiche fare
L’esenzione per il 2027 non comprende il superbollo, cioè la maggiorazione erariale applicata alle vetture più potenti. Restano dovuti anche i bolli relativi ai veicoli che non possiedono i requisiti e quelli riferiti a periodi diversi da quelli coperti dalla norma.
Il fermo amministrativo fiscale non sospende l’obbligo. Un’automobile che non può circolare a causa del fermo continua a essere soggetta alla tassa.
Neppure la consegna del mezzo a un concessionario è sufficiente, da sola, a far cessare l’obbligo. La vendita produce effetti quando il trasferimento viene trascritto al PRA; una semplice procura a vendere non basta.
Prima di considerare applicabile l’esenzione, il proprietario deve controllare:
- l’intestazione del veicolo e la natura fisica o giuridica del titolare;
- la potenza in kW e l’alimentazione riportate nei documenti;
- l’eventuale utilizzo della stessa agevolazione per un altro mezzo;
- la Regione competente e il calendario della tassa;
- la presenza di un fermo, di una vendita, di un contratto di noleggio o di altre variazioni registrate al PRA.
Il coordinamento tra l’Archivio nazionale delle tasse automobilistiche, gli archivi regionali e l’Agenzia delle entrate dovrebbe ridurre i disallineamenti. Fino a quando i dati non saranno allineati, la documentazione del pagamento resta essenziale.
Tempi e prospettive dell’abolizione
Per il 2027 l’esenzione resta una misura temporanea e selettiva: riguarda un solo veicolo per contribuente e dipende da potenza, alimentazione, intestazione e competenza territoriale. Non cancella il superbollo, i tributi relativi ad altri periodi o quelli dovuti per veicoli privi dei requisiti.
Dal 2028 cambieranno alcune scadenze per i veicoli di nuova immatricolazione, ma il bollo non sarà automaticamente abolito. La stabilizzazione o l’estensione del beneficio richiederanno una legge successiva, coperture permanenti e un accordo con Regioni e Province autonome.
Fino a eventuali nuove disposizioni, il contribuente dovrà verificare i requisiti del veicolo, l’eventuale utilizzo dell’agevolazione e la corretta posizione negli archivi, conservando la documentazione dei pagamenti.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra