Affittare casa a un parente sembra più semplice che a uno sconosciuto, ma può nascondere rischi fiscali, insidie giuridiche e problemi documentali. Regole, differenze, trappole e consigli per evitare brutte sorprese
Spesso affidare un immobile a un familiare viene percepito come una soluzione rassicurante, sostenuta da vincoli di fiducia e dalla presunzione che gestire le cose “in famiglia” sia più semplice. Tuttavia, il diritto tributario e la prassi amministrativa osservano queste situazioni in maniera diversa: la relazione di parentela fa scattare un'attenta vigilanza da parte degli uffici fiscali e non esclude rischi di natura civile e fiscale. Dalla quantificazione del canone alla registrazione e trasparenza degli accordi, molte sono le trappole che possono trasformare un gesto di sostegno in un’esperienza ben più complessa rispetto alla locazione a soggetti esterni.
Affittare casa a un parente: differenze giuridiche e fiscali rispetto a un estraneo
La locazione tra privati, indipendentemente dal grado di parentela, è regolata dalla medesima normativa (Legge 431/1998 e successivi aggiornamenti). Tuttavia, la differenza principale risiede nella valutazione fiscale e nella presunzione di vantaggi impliciti per il familiare rispetto a un estraneo. L’Agenzia delle Entrate esamina ogni dettaglio per capire se i termini restituirebbero analoghi risultati qualora il contratto fosse stipulato con un soggetto non legato da rapporti di sangue.
Dal punto di vista contrattuale, nulla vieta di stipulare tutte le formule disponibili nel mercato: dal canone libero (4+4 anni) al canone concordato (3+2 anni), con i relativi vincoli di durata, rinnovo e tutele per locatore e conduttore. La scelta della tipologia influenza anche le agevolazioni fiscali e la deducibilità dei costi in capo al proprietario: in caso di canone concordato, ad esempio, le aliquote fiscali possono risultare più vantaggiose.
Nonostante questo apparente parallelismo, vi sono alcune distinzioni:
- Scrutinio accentuato del Fisco sulle operazioni infragruppo familiare, per accertare la genuinità dell’operazione e la reale volontà di produrre reddito.
- Possibili verifiche sulla tracciabilità dei pagamenti, specialmente se irregolari o non aggiornati.
- Contestazioni in caso di canone sottodimensionato rispetto ai valori di mercato, che possono portare a disconoscimenti delle spese dedotte o delle agevolazioni richieste.
Affitto a canone ridotto: rischi di contestazione da parte del fisco
Optare per un canone inferiore alla media di mercato – una pratica diffusa laddove il locatario sia un familiare stretto – espone il proprietario a rischi di contestazione da parte delle autorità fiscali. Le intenzioni, siano esse di aiuto o di facilitazione, non hanno rilevanza nei controlli dell’Agenzia delle Entrate; ciò che conta sono i dati oggettivi e il confronto con i valori effettivamente vigenti nella zona.
Un canone significativamente più basso rispetto al mercato può determinare:
- L’impossibilità di dedurre integralmente le spese sostenute per l’immobile; il fisco, su questa base, applica spesso un principio di proporzionalità, consentendo la deduzione solo della quota rapportabile alla parte di reddito effettivo generato.
- La perdita di specifiche agevolazioni fiscali, che risultano precluse in caso di locazione a “condizioni di favore”.
- Il rischio che la locazione venga considerata, almeno in parte, non a titolo oneroso, aprendo a contestazioni su tutta la struttura dichiarativa.
Contratto di locazione a parenti: regole per la validità e la registrazione
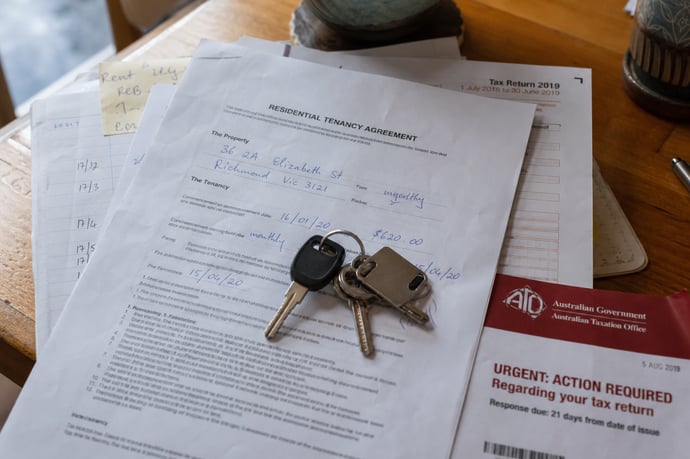
La validità di un contratto tra privati, inclusi quelli tra parenti, segue le regole generali della locazione. Il contratto deve:
- Essere redatto per iscritto, con indicazione chiara delle parti, della durata, dell’ammontare del canone, dei termini di pagamento e delle comuni condizioni di legge.
- Essere firmato da entrambe le parti e indicare i dati catastali, obbligatori a norma di legge.
- Prevedere la consegna dell’Attestato di Prestazione Energetica al locatario, ove richiesto; la copia dell’APE va allegata al contratto (ad eccezione della locazione di singole unità non abitative).
Un contratto non registrato è considerato nullo, con gravi conseguenze:
- Il locatore perde tutela legale e rischia pesanti sanzioni fiscali.
- L’inquilino non ha garanzie di legge, né può far valere diritti nei confronti del proprietario.
- In caso di accertamenti, sono previste sanzioni fino al 180% delle imposte evase per entrambe le parti.
Dichiarazione dei redditi e agevolazioni fiscali: soglia di sicurezza e deducibilità dei costi
Dichiarare correttamente i redditi da locazione è imprescindibile per chi affitta a parenti. La normativa fiscale non distingue tra locazione a estranei o a familiari in termini teorici; tuttavia, in pratica, la soglia di tolleranza e attenzione del Fisco è molto più bassa nelle operazioni intra-familiari.
Per tutelare la piena deducibilità delle spese (interessi passivi di mutuo, manutenzione ordinaria e straordinaria, assicurazioni, ristrutturazioni), è essenziale:
- Stabilire un canone allineato ai valori di mercato o comunque oggettivamente giustificabile.
- Evitare elevati costi dichiarati a fronte di un affitto palesemente troppo basso, segnale d’allarme per il Fisco.
- Rendere coerente la dichiarazione dei costi con quella dei ricavi, senza discrepanze ingiustificate.
La soglia di sicurezza fiscale si realizza assicurando:
- Pagamenti tracciati e regolari.
- Contratto registrato e tenuta della documentazione.
- Trasparenza tra condizioni pattuite e redditi dichiarati.
Comodato d’uso a parenti o affitto? Differenze, rischi e opportunità
Il comodato d’uso gratuito rappresenta un’alternativa alla locazione, molto usata tra parenti. Si tratta di un contratto in cui il proprietario consente l’utilizzo di un immobile, senza ricevere alcun canone di affitto. Tuttavia, questa scelta può avere ripercussioni sia vantaggiose che rischiose.
|
Affitto |
Comodato d’uso gratuito |
|
Richiede sempre la stipula e la registrazione (obbligatoria se oltre 30 giorni/anno). Il canone è tassato. |
Non c’è obbligo di corrispettivo. Richiede la registrazione entro 20 giorni; non genera reddito fondiario, salvo uso a fini commerciali/sublocazione. |
|
Permette la piena deducibilità delle spese proporzionale all’effettivo reddito, se il canone è congruo. |
Non consente il riconoscimento di costi e deduzioni fiscali relativi all’uso da parte del comodatario. |
|
Conferisce maggiore certezza giuridica nei rapporti, tutela più chiara sugli obblighi e sullo sfratto. |
In caso di controversie, l’allontanamento del comodatario può essere solo tramite giudizio civile, più lungo rispetto allo sfratto per morosità. |
Il comodato può però dare diritto a vantaggi sull’IMU, se rispetta determinate condizioni (immobile non di lusso, parente entro il primo grado, registrazione e uso come prima casa del destinatario). Occhio a non mascherare un “affitto nero” con un falso comodato: la contestazione fiscale è dietro l’angolo. Infine, in caso di vendita dell’immobile, il nuovo proprietario non è vincolato dal comodato e può pretendere immediatamente il rilascio dell’abitazione.
La trappola degli accordi informali e l’importanza della documentazione
L’errore più comune nei rapporti tra parenti resta la tentazione dell’accordo verbale o di una documentazione superficiale, “per fiducia”. Ma il rischio è elevato: senza contratto scritto e registrato, il proprietario è esposto a contestazioni sia fiscali che civili, l’inquilino perde tutte le garanzie e le agevolazioni svaniscono.
In caso di controlli e verifiche, solo la presentazione puntuale di documenti e ricevute di pagamento (meglio se tracciati e non in contanti) può provare la regolarità della situazione. Senza questi elementi il Fisco può supporre l’assenza di reale corrispettivo, disconoscere i costi o interpretare la concessione come semplice “uso gratuito” o addirittura “affitto in nero”.
- Redigere un contratto completo, con termini precisi e allegati necessari.
- Effettuare ogni pagamento tramite bonifico o strumenti tracciabili.
- Registrare regolarmente ogni atto, anche se la relazione personale sembra ridurre i rischi.
Arch. Giuseppe Bergodi
Giuseppe Bergodi è un esperto consulente immobiliare con oltre 35 anni di esperienza nel settore. Laureato in Architettura presso il Politecnico di Milano, ha dedicato la sua carriera alla valutazione e gestione di proprietà residenziali e commerciali. Grazie alla sua profonda conoscenza del mercato immobiliare milanese, offre analisi dettagliate e strategie efficaci per ottimizzare gli investi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra