Se sono a rischio pignoramento conto corrente per debiti cosa posso fare prima ed entro quanto tempo
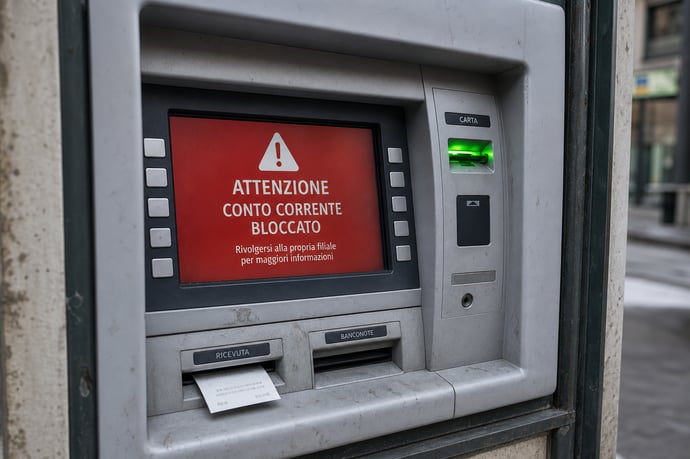
Affrontare il rischio di pignoramento del conto corrente richiede prontezza: chi potrebbe essere coinvolto, cause e tempistiche del pignoramento, errori comuni, soluzioni per evitarlo e tutele legali disponibili.
«Pignoramento imminente, conto corrente bloccato, rischio di non poter più pagare bollette, spese quotidiane e stipendi»: questa è una realtà che interessa migliaia di persone ogni anno, soprattutto lavoratori autonomi, professionisti e titolari di partita IVA. La velocità delle procedure digitali e i nuovi poteri conferiti all’Agenzia delle Entrate-Riscossione spalancano la possibilità che, a fronte di un debito anche modesto, si venga a trovarsi con somme indisponibili da un giorno all’altro.
Agire tempestivamente non è solo un consiglio ma una reale necessità per chi riceve una cartella esattoriale o percepisce di essere «sotto osservazione» per debiti non saldati. La tensione cresce con il tempo che passa senza intervenire: ogni giorno di attesa riduce i margini di manovra, apre la strada agli errori e rende più complesso recuperare la piena disponibilità dei propri fondi. Molti sottostimano gli effetti pratici di un pignoramento, ma perdere l’accesso al denaro può innescare danni sul lavoro, nella gestione familiare e nella credibilità finanziaria.
Quando scatta davvero il rischio pignoramento del conto corrente: soggetti a rischio, cause comuni e tempi da rispettare
Non esiste una categoria immune da controlli fiscali: oggi il rischio di vedersi pignorato il conto corrente riguarda tanto i privati cittadini quanto imprese e professionisti. Dati recenti sottolineano che migliaia di contribuenti rientrano ogni anno nelle liste di recupero crediti, spesso senza rendersene conto fino all’arrivo della comunicazione formale dall’Agenzia delle Entrate-Riscossione.
Le cause che portano all’avvio delle procedure sono diversificate e spesso cumulative:
- Iva non versata da aziende e professionisti
- Contributi previdenziali INPS non pagati
- Tributi locali in arretrato: IMU, TARI, bollo auto
- Multe e sanzioni amministrative non saldate
- Rateizzazioni decadute per mancato pagamento delle rate.
Chi è maggiormente esposto secondo le banche dati integrate:
- Lavoratori autonomi e professionisti con incassi irregolari e dichiarazioni non perfettamente in regola
- Imprese in crisi di liquidità o con bilanci negativi
- Famiglie con pendenze fiscali croniche e accumulo di debiti minori
- Conti cointestati: in questo caso il Fisco può agire, ma solo fino al 50% delle disponibilità se uno degli intestatari non ha pendenze.
- Notifica della cartella esattoriale o avviso di pagamento: da questo momento decorrono 60 giorni in cui è possibile regolare la posizione o chiedere rateizzazione
- Trascorsi i 60 giorni senza soluzione: l’agente della riscossione può notificare alla banca l’atto di pignoramento, che vincola le somme presenti sul conto fino al soddisfacimento del credito
- Per i debiti fino a 1.000 euro: prima dell’azione esecutiva il Fisco deve inviare, con almeno 120 giorni di anticipo, una comunicazione dettagliata tramite posta ordinaria
- Se sono passati più di 12 mesi dalla cartella alla procedura esecutiva: è prevista una nuova intimazione di pagamento, con ulteriori 5 giorni a disposizione del contribuente per evitare l’esecuzione forzata
| Tipologia somma | Limite pignorabilità |
| Stipendi/pensioni accreditati dopo la notifica | Massimo 1/5 dell’importo |
| Importi superiori al triplo dell’assegno sociale | Pignorabili eccedenze |
| Conti cointestati con non debitori | Max 50% del saldo |
La digitalizzazione del sistema tributario ha ridotto le tempistiche per incrociare dati tra banche, INPS e amministrazione finanziaria: ciò consente all’Agenzia delle Entrate di agire in massimo 2-3 giorni lavorativi dopo il termine scaduto, senza più anni di sospensione tra la scoperta del debito e l’esecuzione vera e propria. Chi ritarda o ignora comunicazioni rischia, così, di vedere il proprio conto bloccato senza preavvisi aggiuntivi oltre quelli dovuti per legge.
Come agire prima e cosa fare concretamente per evitare il pignoramento: errori comuni, soluzioni tecniche e tutele previste dalla legge
Molti esitano o minimizzano i primi segnali di allarme: la ricezione di una cartella, un avviso di morosità, una Pec o una raccomandata dell’Agenzia delle Entrate-Riscossione. Tuttavia, la tempestività nell’intervenire può fare una differenza sostanziale tra il mantenere la piena disponibilità dei propri soldi e subire la perdita dell’accesso ai mezzi vitali per la gestione personale o aziendale.
Errori comuni da evitare:
- Ignorare le comunicazioni ufficiali, pensando che si tratti di errori o notifiche secondarie
- Rimandare la verifica delle proprie pendenze fiscali e non conservare la documentazione ricevuta
- Confidare che piccoli debiti non verranno eseguiti o che sia necessario il passaggio in Tribunale
- Richiedere una rateizzazione solo dopo la partenza della procedura esecutiva: a quel punto la soluzione è meno efficace
- Dimenticare di verificare eventuali errori nelle cartelle (somme non dovute, problemi di notifica, prescrizione).
- Verificare il debito tramite canali istituzionali (portale dell’Agenzia delle Entrate-Riscossione, Cassetto fiscale online)
- Analizzare la regolarità della notifica e la correttezza degli importi: errori procedurali, calcoli sbagliati, notifiche non pervenute correttamente possono essere motivo di contestazione
- Richiedere la rateizzazione del debito subito dopo la ricezione della cartella: se accettata e rispettata, sospende le procedure di pignoramento
- Valutare la prescrizione del credito: di norma il diritto di riscossione si estingue se trascorso un certo periodo senza atti interruttivi (in media, 5 o 10 anni secondo la tipologia di tributo)
- Farsi assistere da professionisti specializzati (commercialisti, avvocati tributaristi) per analizzare la documentazione e predisporre reclami, ricorsi, autotutele o piani di rientro personalizzati
Prospettiva di confronto tra diverse soluzioni a disposizione:
| Soluzione | Effetto sulla procedura | Tempistiche |
| Pagamento integrale | Estinzione del debito e revoca immediata del pignoramento | Entro 60 giorni dalla notifica |
| Rateizzazione accordata | Sospensione dell’azione esecutiva, mantenimento del conto operativo | Fino a 5 giorni dopo scadenza cartella o nuovo avviso se passati 12 mesi |
| Ricorso per errori sostanziali o di notifica | Sospensione dei termini di esecuzione in caso di accoglimento | Variabile a seconda della risposta dell’ente |
| Assenza di intervento | Partenza automatica pignoramento, somme vincolate e trasferite al Fisco | Dopo 60 giorni |
La verifica documentale rappresenta spesso uno scudo efficace contro pignoramenti illegittimi o scorretti. Dal controllo della regolarità delle notifiche emergono, non di rado, vizi che permettono la riapertura della pratica. Inoltre, per debiti di importo molto basso, il legislatore ha previsto procedure meno impattanti e più garanzie per il contribuente, con tempi dilatati rispetto ai debiti maggiori.
Oggi non è più possibile nascondersi: sistemi digitali interconnessi e poteri normativi estesi escludono, nella quasi totalità dei casi, il rischio che il debito scompaia senza un’azione diretta e tempestiva.
- Monitorare costantemente la propria posizione tramite servizi online
- Conservare sempre le ricevute e la corrispondenza con gli enti pubblici
- Predisporre piani di rientro personalizzati e realistici
- Affidarsi a professionisti quando la situazione appare complessa.
Leggi anche
- Se sono a rischio pignoramento conto corrente per debiti cosa posso fare prima ed entro quanto tempo
- Sovraindebitamento, rottamazione e pignoramenti: le 3 vie per salvarsi dai debiti si restringono sempre di più
- Pignoramenti per debiti, quello visto finora nel 2026 non sarà nulla rispetto al 2027
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra