Il recente attacco all'Iran ha scosso i mercati globali, spingendo al rialzo prezzi energetici e oro, mentre crescono i rischi d'inflazione e instabilità per l'Italia: analisi di effetti, scenari e possibili strategie.
Questa mattina sabato 28 febbraio 2026, un attacco militare lanciato da Israele, con il supporto operativo degli Stati Uniti, ha colpito obiettivi strategici a Teheran e in altre aree dell’Iran. Le conseguenze sui mercati finanziari ed energetici non si sono fatte attendere a livello di futures (essendo quelli azionari e obbligazionari chiusi) : in pochi minuti dal diffondersi delle prime notizie, la volatilità ha investito le principali borse mondiali, mentre i prezzi del greggio e del gas hanno registrato impennate considerevoli.
Le conseguenze sui mercati energetici globali: petrolio e gas alle stelle
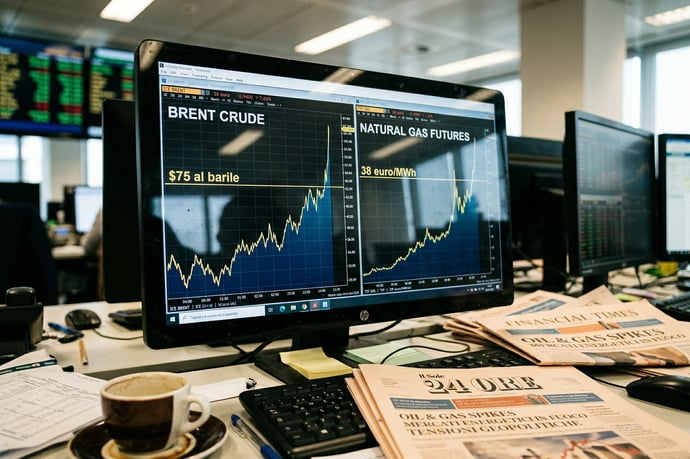
La reazione dei mercati energetici all’attacco non lascia spazio a interpretazioni: petrolio e gas hanno subito un’impennata, incorporando un nuovo premio al rischio geopolitico. Il Brent è salito oltre i 75 dollari al barile in poche ore, mentre il gas naturale negoziato alla borsa di Amsterdam ha superato i 38 euro/MWh, con punte di crescita giornaliere sopra il 7%. Questo aumento riflette le paure per possibili interruzioni nell’approvvigionamento attraverso lo Stretto di Hormuz, da cui passa circa un quinto dell’offerta mondiale di petrolio marittimo e una quota importante di gas liquefatto (GNL).
Le cause immediate degli shock sono riconducibili a diversi elementi:
- L’ipotesi di una ritorsione iraniana tramite il blocco totale o parziale dello Stretto di Hormuz, scenario che secondo diversi analisti potrebbe comportare un balzo ulteriore dei prezzi verso i 100 dollari al barile.
- L’incertezza sull’entità dei danni a infrastrutture chiave (giacimenti e terminali come South Pars e Abadan), snodi di esportazione vitali non solo per l’Iran, ma per l’intera economia globale.
- L’aumento dei premi assicurativi e logistici sulle rotte energetiche, che si riflette sui costi delle spedizioni marittime e sulla struttura dei prezzi a termine.
Gli effetti sull’economia italiana: imprese, famiglie e costi energetici
L’Italia, che importa oltre il 90% del gas naturale e il 95% del petrolio consumati, risulta tra i Paesi europei più esposti alle fluttuazioni di prezzo scatenate dalle crisi in Medio Oriente. Già poche ore dopo i primi attacchi, i nuovi costi dell’energia si sono riflessi sulle quotazioni dell’elettricità: un aumento del 10-15% del prezzo del gas determina una crescita paragonabile del costo dell’elettricità, con effetti immediati sulle bollette di imprese e famiglie. Le piccole e medie imprese (PMI), vero motore produttivo nazionale, sono particolarmente vulnerabili: la manifattura, l’agroalimentare e i trasporti, settori ad alta intensità energetica, subiscono un aggravio stimato di 3-7% sui costi annuali.Stime recenti prevedono che, se la tensione resterà elevata per alcune settimane, il sistema produttivo italiano possa trovarsi a dover sopportare un incremento dei costi per oltre 10 miliardi di euro l’anno, con una quota rilevante gravante direttamente sulle PMI. Gli effetti a catena includono:
- Contrazione dei margini aziendali e rischio di ricadute occupazionali
- Aumenti dei prezzi al consumo e rallentamento della crescita economica
- Forte pressione sull’inflazione, che potrebbe aumentare dello 0,3-0,5% nel medio termine
Impatto sui settori produttivi italiani più esposti
La ripresa dei prezzi di petrolio e gas rischia di avere effetti asimmetrici sul tessuto produttivo italiano. Dai report delle associazioni di categoria e dei centri studi, emergono i comparti particolarmente vulnerabili agli shock sui costi energetici:
- Trasporti e logistica: i costi del carburante incidono per oltre il 30% sul totale dei costi operativi. Una variazione di 10-15 centesimi/litro nel prezzo di diesel e benzina può incidere per centinaia di migliaia di euro l’anno per una flotta di medie dimensioni, costringendo le aziende a rivedere le tariffe o ad assorbire minori profitti.
- Industria pesante e manifatturiera: la dipendenza energetica, spesso superiore al 25% dei costi, grava in particolare su ceramica, vetro, acciaio e metallurgia. Nei comparti più energivori, i costi possono aumentare fino al 20%, mettendo a rischio la competitività internazionale.
- Agroalimentare, chimica e plastica: il rincaro di carburanti e fertilizzanti si trasferisce direttamente sulle filiere produttive, con effetti moltiplicativi sui prezzi finali.
Inflazione e potere d’acquisto: rischi per famiglie e imprese
Gli effetti combinati degli aumenti energetici e dei rincari dei prodotti petroliferi sono una minaccia concreta per il potere d’acquisto delle famiglie italiane e la tenuta dei bilanci aziendali. Il rischio di una dilatazione dell’inflazione è reale: secondo i calcoli di centri studi economici, uno shock sui prezzi delle materie prime energetiche può tradursi in un aumento dell’inflazione complessiva da 0,3 a 0,5 punti percentuali, con una spinta aggiuntiva derivante dai rincari dei trasporti (merci e passeggeri) e dai prodotti alimentari trasformati.
Le ripercussioni sono immediate:
- Bollette energetiche più care sia per le famiglie che per le imprese;
- Aumento dei prezzi al dettaglio, soprattutto di generi alimentari e beni trasportati su lunga distanza;
- Erosione dei margini aziendali, con possibilità di tagli agli investimenti e riduzione dei consumi interni.
Stretto di Hormuz, sicurezza energetica e scenari geopolitici
Il nodo dello Stretto di Hormuz rappresenta il punto più sensibile dell’attuale scenario. Attraverso questa rotta passa quasi il 20% del petrolio mondiale e una quota consistente di GNL. Qualsiasi blocco, anche solo temporaneo, avrebbe effetti dirompenti su flussi commerciali, premi assicurativi e prezzi, con rischi immediati per la sicurezza energetica europea e italiana. Gli ultimi sviluppi hanno acuito la dipendenza strategica dell’Europa dal Mediterraneo orientale e dal Nord Africa, già aggravata dall’embargo sulla Russia e dalle tensioni nel Mar Rosso.
Nel contesto di un’instabilità prolungata:
- I Paesi occidentali si trovano esposti a shock exogeni difficili da compensare rapidamente;
- La sicurezza energetica torna centrale nell’agenda diplomatica della UE;
- I premi di rischio sulle assicurazioni e i costi di trasporto aumentano, comprimendo i margini operativi delle imprese esportatrici.
Le possibili strategie di mitigazione: riserve, diversificazione e politiche europee
Per contenere gli effetti di uno shock energetico prolungato, emerge l’urgenza di strategie coordinate su più fronti:
- Utilizzo delle riserve strategiche: l’Italia dispone di scorte di gas superiori al 90% della capacità di stoccaggio, offrendo un “cuscinetto” nel breve termine contro interruzioni improvvise.
- Diversificazione delle fonti e delle rotte di approvvigionamento: l’aumento delle importazioni di GNL da Stati Uniti e Qatar, nonché il rafforzamento dei gasdotti dal Mediterraneo e dal Nord Africa, mitigano la dipendenza dal Medio Oriente.
- Interventi normativi e misure UE: l’introduzione di meccanismi di tetto ai prezzi, sgravi fiscali o bonus energia, seppur temporanei, consente di calmierare i rincari sulle bollette.
Tre scenari futuri: tra diplomazia, escalation e rischio sistemico globale
Il futuro della crisi innescata l’attacco in Iran resta incerto e aperto a molteplici sviluppi:
- Scenario diplomatico: una rapida cessazione delle ostilità tramite la mediazione ONU, UE o attori regionali potrebbe riportare stabilità, determinando una correzione al ribasso nei prezzi energetici e un recupero delle borse.
- Escalation prolungata: un conflitto esteso, con coinvolgimento di milizie alleate e rischio di ritorsioni sulle infrastrutture energetiche, porterebbe a una volatilità duratura, nuove ondate inflative e una revisione delle politiche monetarie globali.
- Shock sistemico: il coinvolgimento diretto di attori globali – Stati Uniti, Russia, cinesi – potrebbe produrre effetti a catena su commerci, logistica e finanza, amplificando rischi e incertezze strutturali, non solo per l’Italia ma per l’intera economia mondiale.
Leggi anche
- Attaccato l'Iran: le ripercussioni economiche e finanziarie per l'Italia e mondiali
- Scarpe da lavoro, prof. Schettini della Fisica che piace promuove le Base Protection e sfida Diletta Leotta ed Elettra Lamborghini
- Pokemon, un impero da 100 miliardi di dollari festeggia i 30 anni e rilancia con strategie sempre più ambiziose



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra