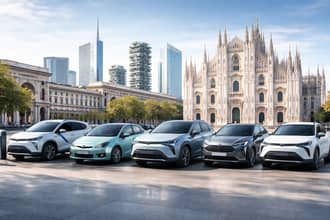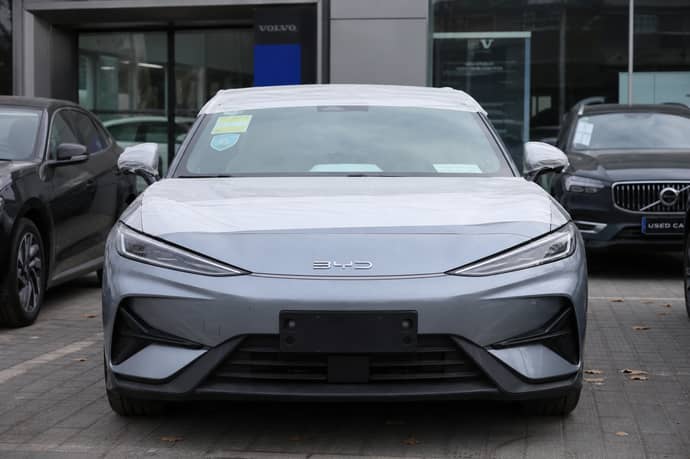
Marchi cinesi emergenti, alleanze strategiche e continui progressi in qualità e prezzi stanno rivoluzionando il mercato europeo e italiano, delineando nuovi scenari e prospettive.
Negli ultimi anni, il panorama dell'industria automobilistica globale è stato profondamente ridefinito da nuovi protagonisti provenienti dalla Cina. Marchi emersi e strategie inedite stanno disegnando un futuro in cui l'offerta cinese si presenta non solo con una vasta varietà di modelli, ma anche con alleanze internazionali e politiche di espansione senza precedenti. Se fino a qualche anno fa le vetture cinesi erano percepite come una curiosità di nicchia, oggi rappresentano una fetta significativa nelle matricolazioni europee e italiane, soprattutto nei segmenti dell'elettrico e degli ibridi plug-in.
Innovazione tecnologica, prezzi contenuti e una sorprendente rapidità d'esecuzione industriale si affiancano a un'integrazione profonda nei mercati esteri, rendendo quest'offerta sempre più attrattiva per clienti e operatori. Nuovi attori come Leapmotor e Zeekr emergono accanto ai giganti BYD e Geely, segnando una nuova era in cui rete di alleanze e sviluppo locale sono le chiavi per una crescita sostenibile e altamente competitiva.
Panoramica sui marchi cinesi: leader affermati e nuove realtà
La scena automobilistica cinese si caratterizza oggi per un mix di gruppi storici, marchi generalisti e brand hi-tech in forte crescita. BYD (Build Your Dreams) resta il riferimento principale, leader mondiale nelle vendite di veicoli elettrificati: nel solo mese di aprile sono state vendute oltre 314.000 unità tra ibride ed elettriche, grazie a una gamma trasversale, una rete produttiva integrata e a una politica di prezzi altamente competitiva. Alle sue spalle si stanno distinguendo realtà come Leapmotor, che con 71.387 consegne nello stesso periodo segna un incremento annuo superiore al 70%, imponendosi nella classifica delle nuove forze dell'elettrico e rafforzando la presenza anche all'estero, inclusa l'Italia, grazie all'aumento della capacità produttiva e alla partnership con attori internazionali.
Un'altra protagonista in ascesa è Zeekr, brand di casa Geely, che si posiziona nel segmento premium dell'elettrico con oltre 31.700 consegne e una crescita superiore al 130% in un anno. Geely, inoltre, conferma la sua versatilità con i marchi satelliti Volvo, Polestar, Lotus e Lynk & Co, che hanno portato tecnologia, design europeo e innovazione sotto un'unica strategia globale. Chery, con modelli sempre più apprezzati nei segmenti compatti e city car europei, ha superato per la prima volta le 100.000 unità vendute in un mese, consolidando la propria quota sia nelle ibride sia negli elettrici puri.
Menzioni rilevanti spettano inoltre a Xpeng, che spinge sulle tecnologie di assistenza alla guida, e a Nio, player premium con servizi come il battery swap. Crescono rapidamente pure Xiaomi e HIMA, grazie alla sinergia con la crescita hi-tech nazionale.
L'innovazione cinese si fa spazio anche tra i brand di nicchia: Firefly e Onvo, legati a Nio, e M-Hero, la carta off-road elettrica sviluppata dal gruppo Dongfeng, già tra i principali costruttori globali. Fra questi emergono inoltre collaborazioni trasversali, come la joint venture Stelato tra BAIC BluePark e Huawei, che lancia sul mercato modelli dotati d'infotainment avanzato e guida autonoma, e Maextro, sviluppato assieme a JAC Group, testimonianza dell'integrazione tra elettronica, software e progettazione tradizionale.
Questo universo variegato è sostenuto da oltre 120 marchi attivi sul mercato globale, di cui circa un quarto ormai distribuiti ufficialmente anche in Italia. Il dinamismo e la varietà di queste realtà stanno ridefinendo standard di qualità, tecnologia e accessibilità in tutto il settore automobilistico.
L'evoluzione del mercato europeo e italiano: presenza, numeri
La penetrazione dei costruttori cinesi in Europa si è consolidata in modo sorprendente tra il 2024 e il 2026. Dal 9% delle vendite totali UE raggiunto nella prima metà del 2025 (inclusi marchi ormai europeizzati come MG) fino a superare in alcuni mesi il 10%, la quota attribuibile a veicoli con radici cinesi si consolida grazie ad una domanda sempre più attratta da prezzi accessibili, dotazioni tecnologiche e ampiezza della gamma. Secondo le ultime rilevazioni, a marzo 2026 in Europa sono state immatricolate 149.094 vetture cinesi, segnando una crescita annua del 97%.
Il mercato italiano riflette questa tendenza con qualche mese di ritardo, passando dal 5,5% della metà del 2025 a una soglia che ormai supera il 10% includendo le italocinesi (marchi locali che importano o ribrandizzano veicoli cinesi) e eurocinesi (realtà europee acquisite o controllate da gruppi del Celeste Impero). Sulle strade italiane, a fine 2024, erano già oltre 14.600 le vetture cinesi circolanti, raddoppiate in 12 mesi e destinate ad aumentare rapidamente con l'arrivo di nuovi brand come Changan e Great Wall. Tra i primi quattro marchi cinesi in Italia primeggiano:
- MG (gruppo SAIC), con una quota del 37,4%
- BYD con il 14,5%
- DR (marca italiana che importa e customizza auto cinesi) con il 12,6%
- Volvo, oggi sotto controllo Geely, con il 10,2%
Strategie di espansione: alleanze globali e produzione locale
L'accelerazione della presenza cinese all'estero si basa su due direttrici principali: rafforzamento delle alleanze e spinta verso la produzione locale. I piani industriali prevedono, entro il 2030, di triplicare la produzione extraterritoriale, arrivando a 3,4 milioni di veicoli costruiti fuori dai confini nazionali. L'obiettivo è chiaro: rispondere sia alla domanda locale sia alle barriere commerciali, come i dazi europei sulle auto elettriche. Le collaborazioni sono uno degli strumenti più efficaci:
- Stellantis, Dongfeng e Leapmotor: il colosso europeo ha avviato partnership con questi marchi sia per la fornitura di componenti sia per la produzione di modelli destinati all'Europa;
- Geely-Ford: in trattativa per stabilire una filiera completa in territorio europeo tramite fabbriche condivise e scambio tecnologico;
- Nissan-Chery: collaborazione a Sunderland, Regno Unito, per sfruttare la piattaforma produttiva locale;
- BYD e SAIC: deciso investimento nella costruzione di impianti produttivi in Ungheria e Spagna (SAIC per MG), segnando il passaggio dalla semplice esportazione all'integrazione industriale europea.
La spinta alla localizzazione è inoltre una conseguenza diretta della pressione competitiva esercitata anche sul piano dei costi interni. Negli ultimi due anni, i prezzi delle auto in Cina sono diminuiti mediamente del 20%, costringendo i brand a ricercare soluzioni produttive più rapide ed efficienti, spesso sviluppando cicli di sviluppo accorciati e supply chain locali. L'obiettivo: ridurre l'impatto dei dazi e consolidare un rapporto duraturo con i consumatori finali nei Paesi target.
Miglioramenti tecnologici e competitività sui prezzi
Il successo dei costruttori cinesi nell'automobile elettrica e ibrida si fonda su continui progressi tecnologici, rapidità di adozione delle innovazioni e politiche di prezzo aggressive. Fin dalla fine degli anni Duemila il settore ha beneficiato di un'alleanza strutturata tra governo, università e industria, un patto di sistema che ha permesso di accorciare decisamente il gap con l'Occidente. Con l'appoggio di fondi pubblici, i principali attori hanno investito in:
- Software per la guida assistita, integrato anche in modelli entry level
- Connettività digitale e servizi cloud sviluppati insieme ai giganti hi-tech nazionali
- Catena del valore verticale nella produzione di batterie e componentistica EV
- Sicurezza e garanzia estesa, con coperture fino a sette anni per alcuni marchi
|
Segmento |
Quota cinese pura |
Quota mercato totale Italia |
|
Elettriche pure |
36% |
22% |
|
Ibride plug-in |
57% |
38% |
|
Benzina/GPL |
oltre 80% (italocinesi) |
n.d. |
L'introduzione di processi produttivi snelli e la riduzione del numero di allestimenti (mediamente 2,3 tra le cinesi pure) permettono di abbassare costi e tempi, favorendo la competitività. Se sul nuovo si riscontrano vantaggi in termini di prezzo e garanzia, sull'usato si segnala una minore tenuta del valore residuo, frutto di una diffusione e di una rete di assistenza ancora in crescita.

Dott. Stefano Gallo
Stefano Gallo (nato nel 1978 a Torino) è un esperto di automotive con oltre 20 anni di esperienza nel settore, riconosciuto per la sua competenza tecnica e la capacità di analizzare in modo chiaro e approfondito le evoluzioni del mondo dell’auto.
Laureato in Ingegneria Meccanica con specializzazione in veicoli a motore presso il Politecnico di Torino, Stefano ha iniziato la sua carrie...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra