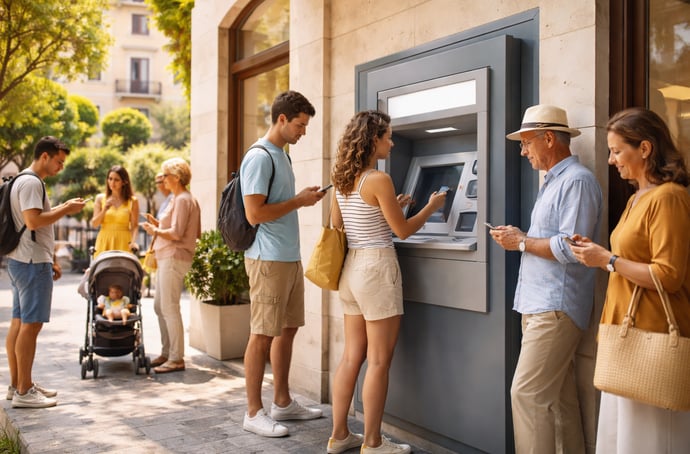
L'euro digitale promette di rivoluzionare i pagamenti Bancomat, eliminando le commissioni, facilitando le transazioni in tutta Europa e introducendo sicurezza, efficienza e nuovi strumenti di pagamento sempre più accessibili.
L’introduzione della valuta digitale europea rappresenta uno dei passi più importanti nella trasformazione dei sistemi di pagamento dell’Unione Europea. L’obiettivo principale è garantire all’area euro uno strumento sicuro, accessibile e tecnologicamente avanzato, che si affianchi alle forme tradizionali come il contante. I principali circuiti nazionali, come quello del Bancomat italiano, sono direttamente coinvolti in questo cambiamento. Grazie alle nuove regole in lavorazione, l’uniformità degli standard permetterà un’accettazione senza precedenti dei sistemi di pagamento nei Paesi dell’eurozona, incidendo positivamente sia sulla diffusione dei pagamenti elettronici sia sull’efficienza dei processi.
L’impatto si tradurrà nell’espansione delle reti nazionali come il Bancomat, con benefici tangibili in termini di costi ridotti e maggiore interoperabilità. Il nuovo scenario consente ai cittadini maggiore libertà nei pagamenti sia in patria che all’estero, mentre commercianti e banche potranno contare su infrastrutture più snelle, più eque e meno dipendenti da circuiti internazionali extra-UE.
Cosa significa euro digitale: definizione, caratteristiche e differenze rispetto al contante
L’euro digitale è concepito come moneta elettronica emessa dalla Banca Centrale Europea (BCE), con il valore identico alla versione cartacea e al metallo. A differenza delle criptovalute, non presenta volatilità, restando ancorato al valore dell’euro già in circolazione. Legalmente riconosciuto, l’euro digitale avrà corso legale e dovrà essere accettato da tutti gli esercenti nell’area euro.
Le sue principali caratteristiche distintive includono:
- Stabilità del valore (pari a quello del contante, garantita dalla BCE)
- Accettazione obbligatoria sia in negozio sia online
- Disponibilità sia online sia offline, per favorire accesso universale
- Sicurezza delle transazioni, assicurata da infrastrutture pubbliche europee
La BCE ha chiarito che la nuova moneta non sostituirà il contante, ma si affiancherà a esso, per garantire la libertà di scelta tra le diverse modalità di pagamento. Anche la privacy resta salvaguardata: l’euro digitale non sarà una moneta programmabile e non implicherà vincoli temporali o spaziali nell’utilizzo.
Riduzione delle commissioni ed efficienza per banche, commercianti e consumatori
L’adozione dell’euro digitale punta a risolvere alcune criticità del sistema attuale, dove la maggior parte dei pagamenti elettronici transita su circuiti internazionali con commissioni elevate e costi infrastrutturali notevoli. Gli operatori europei saranno finalmente messi in condizione di competere anche sul versante del prezzo.
Le nuove regole prevedono:
- Azzeramento delle commissioni verso l’infrastruttura centrale per i pagamenti con euro digitale
- Contenimento delle fee di accettazione grazie all’integrazione con i circuiti attuali
- Eliminazione dei costi di manutenzione dell’infrastruttura per i partecipanti
| Attuale sistema | Sistema con euro digitale |
| Commissioni ai circuiti globali Costi infrastruttura privati Fee multiple nella catena di pagamento |
Nessuna fee allo schema centrale Manutenzione sostenuta dall’eurosistema Commissioni basse e trasparenti |
Dal lato degli esercenti, il risultato è una maggiore negoziabilità delle condizioni con le banche per i servizi di pagamento, mentre i cittadini beneficiano d’una riduzione dei costi nell’utilizzo quotidiano. Così il Bancomat, che già applica commissioni contenute, potrà estendere i suoi vantaggi nell’intera eurozona, incentivando l’adozione di strumenti di pagamento elettronico.
L'accettazione pan-europea dei circuiti come Bancomat con l’euro digitale
L’evoluzione normativa europea prevede l’adozione di standard tecnici uniformi che consentiranno a tutti i terminali POS nei paesi dell’euro di accettare soluzioni di pagamento basate sull’euro digitale. Circuiti come quello italiano, tradizionalmente vincolati ai confini nazionali, potranno così offrire i propri servizi oltre i limiti geografici attuali.
Una volta implementata la nuova infrastruttura:
- Ogni esercente nell’eurozona sarà obbligato ad accettare l’euro digitale su qualsiasi terminale conforme
- Le banche avranno a disposizione una rete estesa capace di supportare tutti i casi d’uso, dai pagamenti al dettaglio ai trasferimenti tra privati
- L’interoperabilità sarà assicurata: i POS già in funzione non dovranno essere sostituiti se aggiornati ai nuovi standard
Accessibilità e modalità d’uso dell’euro digitale: wallet, app, limiti e sicurezza
La nuova forma di pagamento digitale sarà accessibile in modo semplice attraverso una vasta gamma di strumenti tecnologici. I cittadini avranno la possibilità di:
- Aprire un wallet dedicato tramite banca, intermediario di pagamento o servizio postale
- Utilizzare l’euro digitale tramite un’app apposita, la propria applicazione bancaria, o una carta fisica
- Effettuare transazioni in negozio, online e tra privati, con il supporto anche a modalità offline
Da un punto di vista della sicurezza e della privacy:
- Pagamenti protetti dagli standard tecnici dell’eurosistema
- Nessuna profilazione commerciale degli utenti da parte di soggetti privati
- Possibilità di effettuare transazioni offline, importanti anche per chi non ha sempre una connessione
Vantaggi dell’euro digitale per l’autonomia europea e la sicurezza dei pagamenti
Uno degli aspetti più qualificanti dell’euro digitale riguarda la strategia di autonomia dell’Unione Europea. Attualmente, oltre due terzi dei pagamenti elettronici transitano su circuiti extra-europei come Visa e Mastercard, lasciando il continente esposto a rischi di dipendenza tecnologica e geopolitica.
Il nuovo sistema mira a:
- Offrire un’infrastruttura europea indipendente per i pagamenti al dettaglio
- Ridurre la vulnerabilità a possibili interruzioni dei servizi forniti da operatori stranieri
- Dare continuità e certezza ai servizi anche in caso di tensioni internazionali
Tempistiche di introduzione e sviluppi futuri dell’euro digitale nei pagamenti in Europa
Il cammino verso l’adozione della valuta digitale è scandito da precisi passaggi normativi. Dopo l’approvazione delle risoluzioni preliminari al Parlamento Europeo, si attende il voto finale per il via libera definitivo. Se l’iter legislativo sarà rispettato, il progetto pilota dovrebbe partire entro il 2027, con un effettivo lancio operativo previsto per il 2029.
I prossimi anni saranno dedicati all’adeguamento delle infrastrutture, all’adozione degli standard tecnici comuni e alla formazione dei soggetti coinvolti. La BCE sta lavorando in modo coordinato con Commissione Europea, Parlamento e sistemi di pagamento nazionali per costruire una base tecnologica e regolamentare sicura ed efficiente per tutti gli utenti.
Il processo di innovazione continuerà con la verifica della piena interoperabilità delle soluzioni nazionali, come il Bancomat, per assicurare un’unica rete di pagamenti efficiente, trasparente e vantaggiosa per consumatori e operatori in tutta l’area dell’euro.


Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra