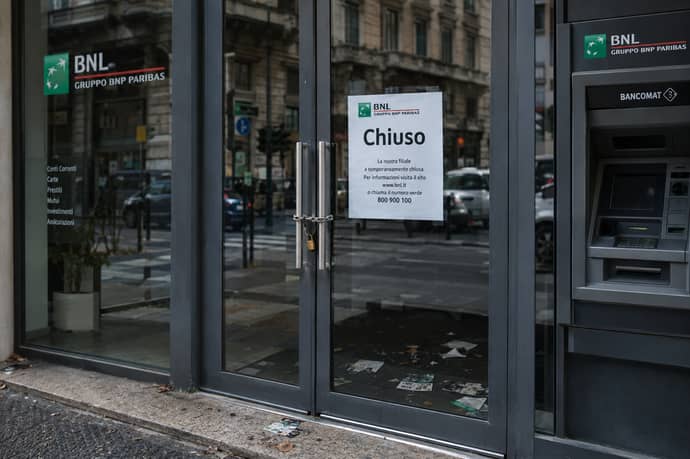
Bnl ridisegna la propria rete con il taglio del 20% delle filiali e un’offerta più orientata a consulenza, assicurazioni, noleggi e prestiti. Cambiano servizi e canali per i clienti, mentre per i dipendenti si aprono trasferimenti, cessioni e nuove tutele.
BNL ha messo al centro del confronto sul prossimo piano industriale il ridisegno della rete e delle attività. Il taglio del 20% delle filiali e la vendita di servizi assicurativi, prestiti e noleggio delineano il cambiamento atteso per clienti e lavoratori. Alla riduzione degli sportelli si accompagna un diverso rapporto con la clientela: meno presenza fisica, più consulenza e canali digitali, con prodotti distribuiti anche attraverso partner.
Il taglio degli sportelli e la nuova rete
Il piano di riorganizzazione prevede una riduzione del 20% delle filiali. Il dato si inserisce in una fase di contrazione della presenza bancaria sul territorio. Un intervento pubblicato nel gennaio 2026 riferisce che nel 2025 in Italia sono state chiuse 268 filiali bancarie.
La riorganizzazione di BNL si colloca nel gruppo BNP Paribas, azionista francese dell’istituto. L’obiettivo è una rete più orientata alla consulenza e alla distribuzione di prodotti. Nel modello descritto dal management e dai commentatori del settore, il contatto con il cliente passa in parte dalla filiale agli strumenti digitali e alla consulenza specialistica; tra le aree di sviluppo figura il Wealth Management.
Tempi e territori sono legati alla presentazione e alla discussione del piano industriale, atteso al confronto sindacale in settembre secondo le dichiarazioni rese a luglio 2026. Per i clienti, il taglio del 20% rappresenta dunque l’indirizzo annunciato per la rete.
Una banca più commerciale e consulenziale
Il riassetto riguarda anche i servizi proposti. La spinta verso assicurazioni, finanziamenti e soluzioni per la mobilità amplia la funzione commerciale della banca. La filiale diventa un luogo di consulenza e presentazione di prodotti, oltre che di versamenti e operazioni; intanto acquistano spazio i canali remoti e le collaborazioni con imprese specializzate.
Un esempio è il noleggio a lungo termine proposto tramite Arval, società del gruppo BNP Paribas specializzata in mobilità e leasing operativo. BNL svolge il ruolo di segnalante commerciale: mette in contatto il potenziale cliente con Arval, che gestisce il servizio e il relativo contratto. Se la segnalazione si conclude con esito positivo, BNL percepisce una commissione. Per il cliente, questa distinzione chiarisce con quale società stipulare e a chi rivolgersi per la gestione e l’assistenza.
Secondo le condizioni promozionali pubblicate nel 2026, le proposte Arval comprendono manutenzione ordinaria e straordinaria, copertura RCA, garanzie per incendio, furto e danni ulteriori con penalità, oltre al soccorso stradale attivo 24 ore su 24. Canone e servizi effettivi variano in base alla durata, al chilometraggio e alla proposta individuale; gli importi sono al netto dell’IVA. Se si supera la percorrenza contrattuale, i chilometri eccedenti vengono addebitati secondo le condizioni pattuite.
Alla scadenza, il cliente che vuole proseguire deve presentare una richiesta scritta almeno 60 giorni prima. Arval può accettare la proroga a propria valutazione. Se il veicolo resta nella disponibilità del cliente dopo la scadenza e la società non ne richiede la restituzione, la proroga prevista procede per periodi di tre mesi, con un aumento proporzionale della percorrenza. Prima della firma è quindi opportuno controllare il set informativo, le penalità e le regole per la restituzione.
Assicurazioni e prestiti: cosa cambia per chi compra
Il rafforzamento dell’offerta assicurativa e dei prestiti risponde a una strategia di diversificazione dei ricavi. La banca può accompagnare il cliente oltre il conto corrente, proponendo coperture e credito in momenti diversi della relazione. Per chi valuta un’offerta, il primo passaggio è capire se sta acquistando un prodotto bancario oppure una copertura o un servizio fornito da un partner.
Vanno controllati la controparte contrattuale, le garanzie incluse, le esclusioni e le franchigie. Se un finanziamento è collegato all’acquisto di un altro prodotto, anche questo legame deve essere chiaro. Per i prestiti occorre confrontare TAEG, durata e importo complessivo dovuto; per le assicurazioni, premio, massimali, scoperti e modalità di disdetta. La presenza del prodotto in filiale o su un canale BNL non sostituisce la lettura della documentazione precontrattuale.
Nel noleggio, la formula riunisce servizi che il cliente dovrebbe altrimenti gestire separatamente. Il contratto stabilisce durata, percorrenza, manutenzione, coperture e modalità di restituzione; i danni ulteriori sono soggetti alle penalità previste. Il rapporto contrattuale è con Arval: BNL segnala il cliente e può ricevere una commissione se la pratica va a buon fine.
Sportelli, assistenza e canali digitali
Una rete più ridotta può aumentare la distanza dallo sportello, soprattutto per chi vive in comuni con poche alternative bancarie o ha bisogno di assistenza in presenza. Le operazioni quotidiane si possono svolgere tramite app, home banking e servizi telefonici quando disponibili. Per pratiche complesse, consulenza patrimoniale o esigenze di accessibilità, invece, può servire un contatto umano. La qualità della transizione dipenderà anche dai canali alternativi e dalla possibilità di indirizzare il cliente alla sede o al consulente adatto.
Durante la riorganizzazione, chi usa una filiale dovrebbe controllare le modalità di accesso, gli orari e l’eventuale necessità di prendere appuntamento. Chi frequenta una sede prossima alla chiusura può aggiornare i recapiti, seguire le comunicazioni della banca e individuare in anticipo i canali disponibili per pagamenti e prelievi, per l’assistenza sulle carte e per le richieste di consulenza.
Il dibattito sulla presenza territoriale tocca anche il tema dell’inclusione. Un commento pubblicato nel gennaio 2026 segnala che in alcune isole periferiche i servizi finanziari sono già limitati e che l’ufficio postale può rappresentare un presidio essenziale. In una località periferica, una riduzione degli sportelli può comportare più spostamenti e meno occasioni di contatto diretto; in un centro urbano, i clienti possono avere a disposizione più alternative.
La consulenza ibrida è la soluzione indicata per mantenere la relazione: strumenti digitali per le attività ordinarie e persone dedicate alle esigenze che richiedono valutazione e continuità. Il modello deve spiegare come raggiungere un consulente, quali pratiche si possono concludere a distanza e dove svolgere quelle che richiedono la presenza. Sono aspetti che incidono sull’esperienza quotidiana dei clienti insieme alla distribuzione delle filiali.
Il lavoro: trasferimenti, cessioni e tutele
Per i dipendenti, uno dei nodi riguarda la possibile esternalizzazione di attività di back office e tecnologia informatica. A luglio 2026 Cesare Damiano, già ministro del Lavoro e consigliere Inail, ha riferito di indiscrezioni su cessioni di rami d’azienda che potrebbero coinvolgere oltre 800 lavoratrici e lavoratori. Le indiscrezioni sono legate al piano industriale atteso.
Una cessione di ramo d’azienda può comportare il passaggio del personale interessato a un altro soggetto; un esubero riguarda invece una riduzione dell’organico. Ricollocazione e trasferimento interno sono altri scenari, con accordi e procedure specifiche. Le dichiarazioni sindacali e politiche esprimono preoccupazione per la stabilità occupazionale e per il futuro delle attività trasferite.
Il confronto arriva dopo la vendita dell’80% di Axepta a Worldline, operazione citata da Damiano come motivo di interrogativi per osservatori e organizzazioni sindacali. Axepta opera nel settore dei pagamenti. La cessione ha richiamato l’attenzione sul perimetro delle attività che BNL intende mantenere direttamente.
Con i sindacati si è discusso anche dell’uso di piattaforme tecnologiche e del riascolto delle interazioni lavorative. Nel gennaio 2026 Fisac ha comunicato di non aver firmato un accordo proposto dalla banca. Il sindacato ha giudicato insufficienti le modifiche sulle modalità di controllo, sulla definizione di colpa grave e sulla procedura per introdurre nuovi sistemi.
Secondo quanto riferito da Fisac, il controllo sarebbe stato spostato dal singolo a un gruppo di tre persone. L’organizzazione ritiene comunque possibile risalire al singolo dipendente. Ha contestato anche una procedura che, nella propria ricostruzione, permetterebbe alla banca di procedere dopo il confronto anche senza un’intesa sindacale.
Fisac ha continuato a partecipare alle sessioni di riascolto e ha dichiarato di poter seguire i lavoratori coinvolti. Per il personale, la questione riguarda la collocazione professionale in caso di cessioni e le regole con cui i nuovi strumenti possono misurare attività e prestazioni. Nel piano industriale e nel confronto sindacale dovranno trovare definizione perimetri, procedure e misure di tutela.
Che cosa possono aspettarsi clienti e dipendenti
La riorganizzazione si muove lungo tre direttrici: una rete fisica più contenuta, maggiori ricavi dai servizi finanziari e assicurativi e un ricorso più ampio ai canali digitali e ai partner. Per i clienti, l’offerta può includere servizi come il noleggio Arval accanto alla relazione bancaria. Nei territori periferici e per chi non riesce a usare facilmente i servizi online, una minore prossimità dello sportello può pesare di più.
Nel valutare una proposta commerciale conviene guardare alla società che firma il contratto, al costo totale e alle condizioni di assistenza, oltre che al marchio con cui il servizio viene presentato. Nel noleggio, BNL segnala il cliente e Arval gestisce il servizio. Per prestiti e polizze resta decisivo confrontare le condizioni contrattuali: la strategia di vendita della banca non rende automaticamente più convenienti i prodotti.
Per i lavoratori, chiusure, ricollocazioni, cessioni di attività e uscite seguono percorsi distinti. Le preoccupazioni sui possibili trasferimenti di oltre 800 persone e sulle nuove piattaforme sono state espresse nel dibattito sindacale e politico; il loro impatto dipenderà dalle decisioni e dagli accordi che accompagneranno il piano. Il confronto sindacale atteso in settembre, secondo le dichiarazioni rese a luglio 2026, sarà uno dei passaggi in cui discutere le ricadute della riorganizzazione.
Fonti:
BNL - https://invest.bnpparibas/document/deep-dive-bnl
FABI: https://www.fabibnl.it/piano-industriale-2027-2030/
Leggi anche
- Bnl taglia il 20% delle filiali e punta su assicurazioni, noleggi e prestiti: cosa cambia per clienti e dipendenti
- Banche e conti correnti nel mirino hacker: cosa stanno facendo Banca Intesa, Unicredit, Banco Bpm, Bper, Mps
- Conti correnti, prestiti, mutui: gli aumenti previsti se passa tassa alle banche in manovra finanziaria 2027


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra