Bollo auto abolito, il limite di 80 kW non è casuale: chi si avvantaggia da questa soglia secondo la denuncia di UNRAE
L’esenzione dal bollo auto legata agli 80 kW solleva dubbi e accuse di vantaggi per Stellantis: tra ibride, potenza fiscale, modelli inclusi ed esclusi, ecco regole e verifiche.
Il Consiglio dei ministri ha approvato il 16 settembre 2026 un’esenzione dal bollo per un solo veicolo nel 2027: per le autovetture il limite è fissato a 80 kW di potenza, pari a circa 109 CV. La soglia vale per le auto a benzina, diesel e ibride, ma non abolisce in generale la tassa automobilistica e non si applica in automatico a tutte le versioni di uno stesso modello. La scelta del parametro ha provocato la reazione dell’UNRAE. L’associazione, va ricordato, non rappresenta gli automobilisti: riunisce le case automobilistiche estere presenti in Italia e contesta la coerenza del limite rispetto alle emissioni di CO2.
La misura riguarda i versamenti con scadenza ordinaria nel 2027. Il bollo relativo al 2026 resta dovuto secondo le regole della Regione competente. Il Governo ha indicato l’intenzione di rendere l’esenzione strutturale attraverso un successivo intervento di bilancio; il decreto approvato, però, non produce da solo la cancellazione permanente della tassa.
Che cosa prevede davvero l’esenzione
Il beneficio è destinato alle persone fisiche proprietarie di autovetture alimentate a benzina o gasolio. Sono comprese anche le vetture nelle quali una di queste fonti è abbinata a un sistema ibrido, a condizione che la potenza non superi 80 kW.
L’agevolazione spetta per un solo veicolo agevolabile per persona. Se allo stesso soggetto sono intestate più auto che rispettano il limite, viene presa in considerazione quella meno potente. Sulle altre il bollo continua a essere dovuto.
Il provvedimento prende in considerazione anche i soggetti passivi collegati a leasing e noleggio, quando sono presenti gli altri requisiti richiesti. La situazione concreta dipende però da chi risulta obbligato al pagamento e dalle regole previste dal contratto. Un’auto intestata a una società, a un ente o a un soggetto diverso dalla persona fisica non rientra automaticamente nella misura soltanto perché è stata assegnata a un dipendente.
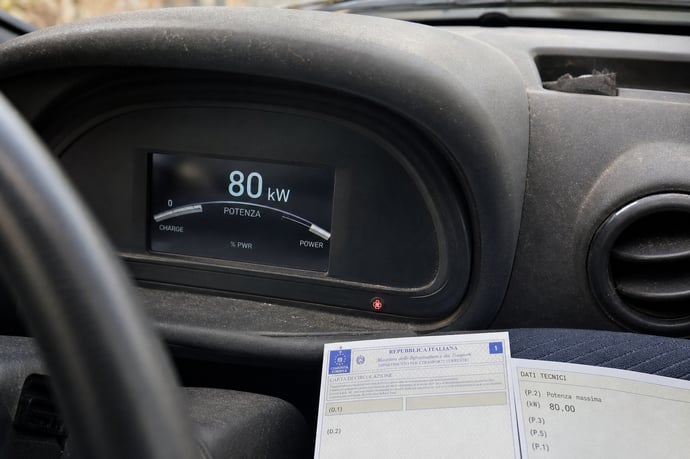
Il reddito non conta. Nemmeno l’ISEE, la cilindrata o il prezzo dell’auto. Il dato decisivo è quello tecnico della singola vettura, riportato alla voce P.2 della carta di circolazione, che indica la potenza massima netta in kilowatt. Gli 80 kW compresi rientrano nella soglia; 81 kW, invece, restano oltre il limite.
Perché il limite degli 80 kW è contestato
Il criterio scelto dal Governo è semplice da verificare, ma secondo l’UNRAE la potenza non descrive in modo adeguato le emissioni di CO2. Due vetture con valori simili in kW possono avere consumi e livelli emissivi diversi, anche per effetto della massa, della tecnologia e dell’alimentazione impiegata. Il caso delle ibride rende il problema più evidente. Una vettura può superare la soglia quando si guarda alla potenza complessiva del sistema e, nello stesso tempo, emettere meno di un’auto termica meno potente. Il collegamento tra l’agevolazione fiscale e gli obiettivi ambientali diventa così meno diretto.
Un limite in kW premia le vetture che risultano sotto la soglia nel dato amministrativo. Non seleziona necessariamente quelle con il rendimento energetico migliore o con le emissioni più basse. Per questo l’UNRAE ha indicato come criterio più coerente la CO2 omologata, eventualmente insieme ad altri elementi tecnici e ambientali.
La questione ha conseguenze pratiche anche per i costruttori. I listini non sono omogenei: cambiano motori, trasmissioni e sistemi ibridi. Può quindi rientrare nell’esenzione una vettura compatta e relativamente pesante, mentre resta escluso un modello più leggero che abbia una potenza omologata appena superiore.
La contestazione interessa in modo particolare Stellantis, il gruppo che comprende marchi come Fiat, Lancia, Jeep, Peugeot, Citroën e Opel. Molti modelli del gruppo adottano il motore 1.2 Turbo in versioni con potenza termica inferiore a 80 kW. Quando questo propulsore è abbinato all’elettrificazione, alcune ibride possono rientrare nel limite fiscale anche se la potenza dichiarata dell’intero sistema appare più alta.
Tra i modelli che possono avere versioni entro 80 kW sono stati indicati Fiat Pandina, Fiat Grande Panda, Citroën C3, Peugeot 208, Opel Corsa, Lancia Ypsilon e Jeep Avenger nella versione benzina da 74 kW. L’elenco comprende anche altri modelli compatti. Non si tratta, però, di una lista automatica di auto esenti: allestimento, anno-modello, cambio e motorizzazione possono modificare il valore riportato sui documenti.
Il possibile vantaggio riguarda soprattutto le versioni ibride Stellantis per le quali il dato rilevante ai fini fiscali è quello del motore termico. La regola non guarda quindi alla potenza massima complessiva percepita dal cliente, bensì al parametro tecnico utilizzato per calcolare la tassa. È qui che una norma apparentemente neutra può produrre un effetto industriale più favorevole per alcuni gruppi automobilistici.
Il caso della Fiat Grande Panda Hybrid
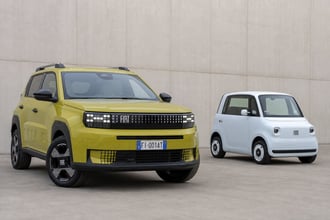
La Fiat Grande Panda Hybrid chiarisce bene la differenza tra i due valori. La vettura viene proposta con una potenza dichiarata di 110 CV e con una potenza complessiva indicata in 81 kW. Considerando soltanto il dato totale, sarebbe appena oltre la soglia prevista dal Governo.
Sul libretto, però, il motore termico è indicato a 74 kW. Per le ibride, il calcolo considera la potenza del motore a combustione interna e non la somma massima del sistema. Di conseguenza, la Grande Panda Hybrid rientra nel limite degli 80 kW.
Il dato commerciale e quello amministrativo, dunque, possono non coincidere. Gli 81 kW complessivi non escludono un’ibrida quando la voce rilevante è pari a 74 kW. Non è una differenza meramente descrittiva: da quel valore dipende l’accesso all’esenzione dal bollo, anche se la potenza del sistema supera il limite nominale.
Per chi deve controllare il diritto al beneficio, il riferimento resta il libretto della specifica automobile. La scheda pubblicitaria del modello, da sola, non basta.
Quali auto possono rientrare
Le vetture più spesso associate alla soglia appartengono ai segmenti delle citycar, delle utilitarie e dei piccoli crossover. Nelle versioni compatibili, le ricostruzioni relative al mercato italiano hanno indicato questi modelli:
- Fiat Pandina e Fiat Grande Panda Hybrid;
- Citroën C3 e Peugeot 208;
- Opel Corsa e Lancia Ypsilon;
- Dacia Sandero, Renault Clio e Toyota Yaris;
- Volkswagen Polo, Seat Ibiza, Hyundai i20 e Kia Picanto;
- Jeep Avenger con motore benzina da 74 kW, nella versione indicata.
Il modello non basta: conta la motorizzazione. La stessa denominazione commerciale può comprendere versioni con dati tecnici diversi e, quindi, con esiti differenti ai fini del bollo.
Le fonti esaminate non forniscono numeri verificabili sulla quota attribuibile a ciascun costruttore dei 13,2 o 14,5 milioni di veicoli stimati complessivamente. Le due stime governative diffuse nei giorni successivi al Consiglio dei ministri non coincidono. Il dato aggregato, inoltre, non permette di stabilire quante vetture appartengano a Stellantis.
Per questa ragione non è corretto indicare un numero di auto del gruppo beneficiarie dell’esenzione senza un’elaborazione ufficiale fondata sugli archivi delle immatricolazioni e sui libretti di circolazione.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra