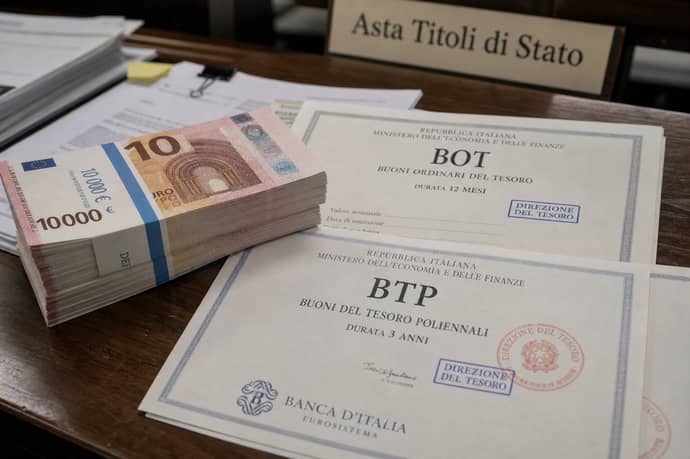
Le cinque aste di settembre 2026 mettono a confronto BOT, BTP, BTP Short Term e BTP€i: calendario, funzionamento, simulazione su 10.000 euro e scenari d'inflazione.
Il Ministero dell'Economia e delle finanze ha fissato cinque aste di titoli di Stato per settembre 2026: BOT il 9 e il 25, titoli a medio-lungo termine il 10 e il 29, BTP Short Term e BTP€i il 24. Per capire quanto potrebbe rendere un investimento di 10.000 euro, però, la data dell'asta non è sufficiente. Servono la durata del titolo, il prezzo di aggiudicazione, la cedola, l'imposta applicabile e, nel caso dei titoli indicizzati, l'andamento dei prezzi.
Il calendario delle cinque aste
Le sedute sono organizzate dal Dipartimento del Tesoro, la struttura del Ministero che si occupa della gestione del debito pubblico, insieme alla Banca d'Italia. Per ora il calendario consente di individuare il tipo di emissione previsto, ma non contiene ancora tutti i dettagli economici delle singole aste:
|
Data 2026 |
Emissione |
Scadenza e importo |
Regolamento |
|
9 settembre |
BOT |
Da comunicare |
Da comunicare |
|
10 settembre |
BTP medio-lungo termine |
Da comunicare |
Da comunicare |
|
24 settembre |
BTP Short Term e BTP€i |
Da comunicare |
Da comunicare |
|
25 settembre |
BOT |
Da comunicare |
Da comunicare |
|
29 settembre |
BTP medio-lungo termine |
Da comunicare |
Da comunicare |
Gli annunci tecnici vengono diffusi normalmente quattro giorni lavorativi prima della seduta. È in quel momento che vengono rese note la scadenza, il codice ISIN, cioè l'identificativo del titolo, l'ammontare offerto, l'eventuale riapertura di una linea già esistente, la cedola e le modalità di regolamento.
Prima della pubblicazione dell'annuncio non si può attribuire alla singola data un rendimento preciso, né indicare con certezza l'importo dell'emissione. Mancano ancora i dati ufficiali.
Come funzionano BOT e BTP
I BOT sono strumenti zero coupon. Durante la loro vita non pagano cedole e rimborsano il valore nominale alla scadenza. Il rendimento deriva quindi dalla differenza tra il prezzo di acquisto e la somma rimborsata.
Le durate standard sono di tre, sei e dodici mesi. Il Tesoro può comunque proporre durate differenti oppure ricorrere a emissioni straordinarie, quando lo richiedono le esigenze di cassa.
I BTP a medio-lungo termine seguono un meccanismo diverso: corrispondono cedole fisse semestrali e possono avere scadenze comprese tra tre e cinquanta anni. In molti casi l'asta di metà mese riguarda soprattutto i titoli a tre e sette anni; quella di fine mese interessa spesso le scadenze a cinque e dieci anni. Non è però una regola automatica: la scelta finale dipende dalle condizioni del mercato e dalla domanda.
Per un BTP, il rendimento complessivo è dato dalle cedole e dalla differenza eventuale tra il prezzo pagato e il valore nominale rimborsato. Un acquisto sopra 100 può ridurre il guadagno al momento del rimborso. Se il prezzo è sotto 100, la differenza può invece aggiungere una componente positiva.
Short Term e BTP€i a confronto
I BTP Short Term sono stati introdotti nel 2021 in sostituzione dei CTZ. La loro durata va da 18 a 36 mesi. Per il resto, il funzionamento è quello dei BTP nominali: cedole fisse semestrali, rimborso del capitale alla scadenza e possibile differenza tra il prezzo pagato e il valore nominale.
I BTP€i sono legati all'inflazione dell'area euro. L'indice di riferimento è l'Indice armonizzato dei prezzi al consumo elaborato da Eurostat, con esclusione dei prodotti del tabacco. In base all'andamento dell'indice, possono essere rivalutati sia gli importi delle cedole semestrali sia il capitale restituito alla scadenza.
La protezione offerta riguarda il potere d'acquisto misurato da quell'indice. Non cancella il rischio di prezzo. Prima della scadenza, infatti, il valore di mercato può aumentare o diminuire per effetto dei tassi d'interesse, delle aspettative sull'inflazione e della domanda.
La simulazione: 10.000 euro su ciascuna delle aste
Di seguito una simulazione, con le semplificazioni tipiche di questo genere di calcolo (rendimento semplice, nessuna capitalizzazione delle cedole, nessuna commissione bancaria, tassazione al 12,5% propria dei titoli di Stato italiani), di quanto potrebbe fruttare un investimento di 10.000 euro su ciascuno dei cinque titoli in asta a settembre.
BOT annuale del 9 settembre
Ipotizzando un rendimento lordo in linea con l'ultima asta comparabile (2,47%), un investimento di 10.000 euro alla scadenza dei 12 mesi produrrebbe un guadagno lordo di circa 247 euro. Applicando l'imposta sostitutiva del 12,5% (pari a circa 31 euro), il guadagno netto scende a circa 216 euro, per un capitale finale di circa 10.216 euro.
BTP a medio-lungo termine del 10 settembre
Se il Tesoro riaprisse un decennale in linea con l'ultimo rendimento osservato (4,10%), un investimento di 10.000 euro genererebbe una cedola lorda annua di circa 410 euro (circa 205 euro ogni sei mesi), che al netto della tassazione del 12,5% diventano circa 359 euro netti l'anno. Tenendo il titolo fino alla scadenza decennale, senza reinvestire le cedole, l'investitore incasserebbe interessi netti complessivi per circa 3.590 euro, oltre al rimborso del capitale nominale di 10.000 euro.
BTP Short Term del 24 settembre
Prendendo come riferimento il rendimento dell'ultima asta comparabile (3,02%) e una durata di circa due anni, un investimento di 10.000 euro produrrebbe un guadagno lordo annuo di circa 302 euro, pari a circa 264 euro netti dopo l'imposta sostitutiva. Su due anni, il guadagno netto complessivo si aggirerebbe intorno ai 529 euro, per un capitale finale di circa 10.529 euro a scadenza.
BTP€i del 24 settembre
Qui la simulazione richiede una cautela in più, perché il rendimento fissato in asta è reale, non nominale. Prendendo come riferimento il 2,03% reale dell'ultimo BTP€i collocato e ipotizzando, solo a titolo di esempio, un'inflazione europea media futura intorno al 2%, livello coerente con l'obiettivo di stabilità dei prezzi della Bce, il rendimento nominale atteso si collocherebbe indicativamente intorno al 4% lordo l'anno. Su 10.000 euro, il guadagno lordo annuo stimato sarebbe quindi di circa 400 euro, che al netto della tassazione scendono a circa 350 euro. Va sottolineato che questo è un puro esercizio: se l'inflazione europea risultasse più alta o più bassa delle attese, cambierebbe in proporzione anche il rendimento realmente incassato.
BOT semestrale del 25 settembre
Con un rendimento lordo di riferimento del 2,61% e una durata di sei mesi, un investimento di 10.000 euro frutterebbe un guadagno lordo di circa 130 euro, che scende a circa 114 euro netti dopo l'imposta sostitutiva del 12,5%. Il capitale finale a scadenza sarebbe quindi di circa 10.114 euro.
BTP a medio-lungo termine del 29 settembre
Per la seconda asta di titoli a medio-lungo termine del mese si può ipotizzare, come riferimento alternativo al decennale, un BTP a cinque anni, la cui ultima aggiudicazione comparabile si è attestata poco sotto il 3,4% lordo. Su 10.000 euro, la cedola lorda annua sarebbe di circa 340 euro, pari a circa 298 euro netti l'anno. Tenendo il titolo fino alla scadenza quinquennale, gli interessi netti complessivi ammonterebbero a circa 1.490 euro, oltre al rimborso del capitale.
Uno sguardo d'insieme
|
Titolo (asta) |
Durata indicativa |
Rendimento lordo di riferimento |
Guadagno netto stimato su 10.000 € |
|---|---|---|---|
|
BOT annuale (9 settembre) |
12 mesi |
2,47% |
~216 € a scadenza |
|
BTP medio-lungo, 10 anni (10 settembre) |
10 anni |
4,10% |
~359 €/anno (~3.590 € totali) |
|
BTP Short Term (24 settembre) |
~2 anni |
3,02% |
~264 €/anno (~529 € totali) |
|
BTP€i (24 settembre) |
lunga, indicizzata |
2,03% reale (~4% nominale stimato) |
~350 €/anno (variabile con l'inflazione) |
|
BOT semestrale (25 settembre) |
6 mesi |
2,61% |
~114 € a scadenza |
|
BTP medio-lungo, 5 anni (29 settembre) |
5 anni |
3,40% (ipotesi) |
~298 €/anno (~1.490 € totali) |



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra