Settembre 2026 porta un calendario fitto di aste BOT e BTP: date, importi, ISIN e cedole si intrecciano con l'andamento dello spread e le prospettive per chi investe in titoli di Stato italiani.
Settembre 2026 sarà un mese da seguire con particolare attenzione per chi investe nei titoli di Stato italiani. Dopo un agosto caratterizzato da un calendario meno intenso, il Tesoro tornerà sul mercato con cinque appuntamenti distribuiti tra BOT, BTP a medio-lungo termine, BTP Short Term e BTP indicizzati all'inflazione europea. A rendere più interessante il quadro è il momento attraversato dal mercato obbligazionario: lo spread BTP-Bund rimane relativamente contenuto, mentre i rendimenti assoluti dei titoli italiani stanno salendo.
Il calendario predisposto dal Ministero dell'Economia e delle Finanze prevede infatti aste il 9, 10, 24, 25 e 29 settembre 2026. Le singole caratteristiche dei titoli, gli importi messi a disposizione e le eventuali riaperture di emissioni già esistenti saranno definite con i comunicati pubblicati dal Tesoro pochi giorni prima di ciascun collocamento.
Non bisogna quindi confondere il calendario delle aste con l'annuncio dei singoli titoli. Il primo consente agli investitori di sapere in anticipo quando il Tesoro tornerà sul mercato; il secondo stabilisce concretamente quali obbligazioni saranno offerte, per quale ammontare e con quale scadenza.
Titoli di Stato, le cinque aste previste a settembre 2026
Il primo appuntamento arriverà mercoledì 9 settembre, quando sarà effettuata un'asta di BOT. Il relativo comunicato è previsto il 4 settembre e permetterà di conoscere durata, importo e caratteristiche esatte dei Buoni ordinari del Tesoro offerti. La prima asta mensile riguarda normalmente il segmento annuale, anche se sarà il MEF a confermare definitivamente la struttura dell'emissione.
Appena ventiquattro ore più tardi, giovedì 10 settembre, toccherà ai BTP a medio-lungo termine. L'annuncio è programmato per il 7 settembre. In questa finestra possono essere collocate una o più scadenze della curva dei Buoni del Tesoro Poliennali, attraverso nuove emissioni oppure riaperture di titoli già in circolazione.
Dopo una pausa di circa due settimane, il calendario entrerà nella sua fase più intensa. Giovedì 24 settembre sarà infatti la volta dei BTP Short Term e dei BTP€i, con comunicazione delle caratteristiche prevista il 21 settembre. I primi consentono al Tesoro di finanziarsi sulla parte relativamente breve della curva attraverso titoli dotati di cedola; i secondi sono obbligazioni il cui capitale e le cui cedole sono collegati all'andamento dell'inflazione dell'area euro.
Venerdì 25 settembre arriverà la seconda asta BOT del mese, preceduta dall'annuncio del 22 settembre. Questa finestra viene normalmente utilizzata per scadenze più brevi, spesso semestrali, ma anche in questo caso occorrerà aspettare il comunicato ufficiale per conoscere i titoli effettivamente collocati.
Il programma si chiuderà martedì 29 settembre con una nuova asta BTP a medio-lungo termine. Le caratteristiche saranno annunciate il 24 settembre, giornata che diventerà così particolarmente densa: nella stessa data si svolgerà l'asta BTP Short Term-BTP€i e saranno comunicate le obbligazioni destinate al collocamento di fine mese.
Nel complesso, quindi, settembre proporrà due aste BOT, due aste BTP a medio-lungo termine e un'asta dedicata congiuntamente a BTP Short Term e BTP€i. Non risulta invece programmata per il mese una nuova emissione speciale specificamente rivolta alla clientela retail paragonabile alle precedenti operazioni dedicate ai piccoli risparmiatori.
BOT del 9 e 25 settembre: come funzionano
I BOT, acronimo di Buoni ordinari del Tesoro, sono lo strumento più semplice all'interno della famiglia dei titoli di Stato italiani. Non pagano una cedola periodica e il guadagno dell'investitore nasce dalla differenza tra il prezzo sostenuto per comprarli e il valore nominale rimborsato alla scadenza.
Un BOT acquistato sotto la pari viene quindi rimborsato a 100, generando un rendimento che dipende dal prezzo ottenuto nell'asta e dalla durata residua.
Proprio la breve scadenza rende questi titoli meno sensibili alle variazioni dei tassi rispetto a un BTP decennale o trentennale. Ciò non significa che il loro prezzo sia immobile, ma le oscillazioni tendono a essere più limitate perché il capitale viene restituito in tempi relativamente brevi.
Per un risparmiatore che non vuole immobilizzare il denaro per diversi anni, i BOT possono quindi essere utilizzati come alternativa obbligazionaria di breve periodo. Il rendimento effettivo dovrà però essere valutato considerando prezzo di acquisto, eventuali commissioni applicate dall'intermediario e tassazione.
Come per gli altri titoli di Stato italiani, i rendimenti sono soggetti all'aliquota fiscale agevolata del 12,5%, inferiore rispetto al 26% applicato alla maggior parte delle altre rendite finanziarie.
BTP del 10 e 29 settembre: perché sono diversi dai BOT
I BTP seguono una logica differente. Sono titoli a medio-lungo termine che riconoscono normalmente una cedola periodica semestrale e rimborsano il capitale nominale alla scadenza.
Chi compra un BTP non deve però guardare soltanto alla cedola riportata sul titolo. Il rendimento effettivo dipende dal prezzo pagato. Se un'obbligazione con valore nominale 100 viene acquistata sotto 100, alla cedola si aggiunge il guadagno derivante dal rimborso alla pari; se viene comprata sopra 100 accade l'opposto.
La durata modifica profondamente il rischio di oscillazione del prezzo. Più lunga è la scadenza, maggiore tende a essere la sensibilità alle variazioni dei rendimenti richiesti dal mercato.
È questo uno degli elementi da considerare nelle aste del 10 e del 29 settembre. Un aumento dei tassi di mercato può rendere più remunerative le nuove emissioni, ma contemporaneamente può far diminuire il prezzo dei BTP già in portafoglio.
Per chi intende mantenere il titolo fino alla scadenza, le oscillazioni quotidiane del prezzo hanno un peso differente rispetto a chi prevede di rivenderlo prima del rimborso. Nel secondo caso il rischio di subire una minusvalenza diventa molto più concreto.
BTP Short Term, la soluzione intermedia
Il BTP Short Term, che tornerà in asta il 24 settembre, occupa uno spazio intermedio tra BOT e BTP tradizionali.
Ha una durata contenuta rispetto ai normali Buoni del Tesoro Poliennali, ma riconosce cedole, a differenza dei BOT. Può quindi interessare chi cerca flussi periodici senza esporsi alle oscillazioni di prezzo tipiche delle scadenze molto lunghe.
La sua convenienza andrà comunque valutata sulla base del rendimento effettivo determinato dal mercato al momento dell'asta, mettendolo a confronto con BOT, BTP di durata simile e altre obbligazioni disponibili.
BTP€i: a settembre tornano i titoli legati all'inflazione europea
L'appuntamento del 24 settembre comprende anche i BTP€i, cioè i Buoni del Tesoro Poliennali indicizzati all'inflazione dell'area euro.
La loro funzione è diversa rispetto a quella di un BTP nominale. Capitale e flussi cedolari vengono rivalutati sulla base dell'andamento dell'indice dei prezzi europeo di riferimento, offrendo quindi una protezione dall'erosione del potere d'acquisto legata all'inflazione.
Questa caratteristica assume particolare rilievo nel contesto del 2026. Le tensioni energetiche hanno nuovamente aumentato i rischi inflazionistici nell'Eurozona e stanno incidendo sulle aspettative riguardanti le prossime decisioni della Banca centrale europea. Alla fine di agosto, diverse indicazioni raccolte sul mercato segnalavano la possibilità di un nuovo rialzo dei tassi BCE a settembre.
L'indicizzazione non rende però automaticamente conveniente un BTP€i. Anche questi titoli hanno un prezzo di mercato e possono scendere se cambiano i tassi reali richiesti dagli investitori. La scelta va quindi effettuata confrontando rendimento reale, aspettative sull'inflazione e durata dell'investimento.
Spread BTP-Bund a circa 83 punti, ma il rendimento del BTP sale al 4,15%
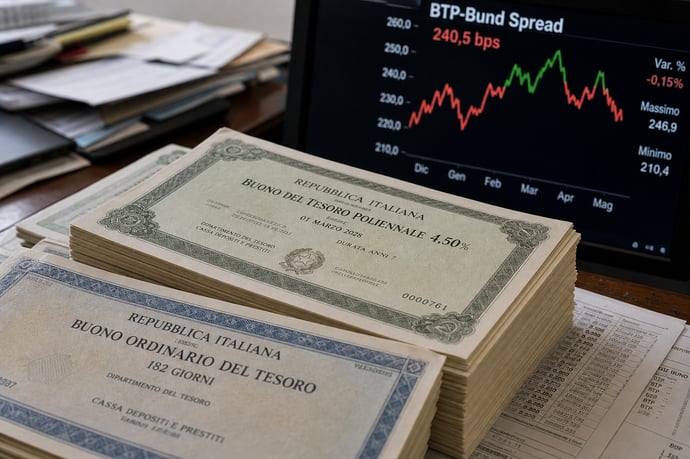
Le aste di settembre si apriranno in un contesto particolare. Alla chiusura del 31 agosto 2026 lo spread tra BTP e Bund tedeschi decennali si è attestato a 82,8 punti base, mentre il rendimento del BTP decennale italiano è salito al 4,15%, guadagnando circa cinque punti base nella giornata e raggiungendo i livelli più elevati dalla fine di novembre 2023.
Soltanto pochi giorni prima, il 25 agosto, il differenziale era a circa 80,4 punti con il BTP decennale al 4%. Il 27 agosto era risalito a 82,3 punti, con rendimento intorno al 4,07%.
Il movimento racconta una situazione apparentemente contraddittoria: lo spread resta basso rispetto ai livelli osservati in molti momenti degli ultimi anni, ma finanziare il debito a lungo termine sta diventando più costoso.
La spiegazione è che lo spread misura soltanto la differenza tra il rendimento italiano e quello tedesco. Se salgono contemporaneamente i tassi di entrambi i Paesi, il differenziale può rimanere relativamente stabile anche mentre aumenta sensibilmente il rendimento assoluto pagato dall'Italia.
A fine agosto il Bund decennale tedesco rendeva circa il 3,28%, mentre il titolo italiano si collocava intorno al 4,10% nella prima parte della seduta del 31 agosto. La distanza era quindi di poco superiore a 80 punti base.
Leggi anche
- Calendario Btp, Bot, titoli di stato italiano settembre 2026: date, tipologie emissioni e situazione spread
- Se si hanno Btp, il sorpasso sulla Francia registrato dal Financial Times può averne aumentato i potenziali guadagni
- Btp Short Term, nuova emissione il 26 Agosto 2026: una obbligazione interessante ma sempre un pò sottovalutata



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra