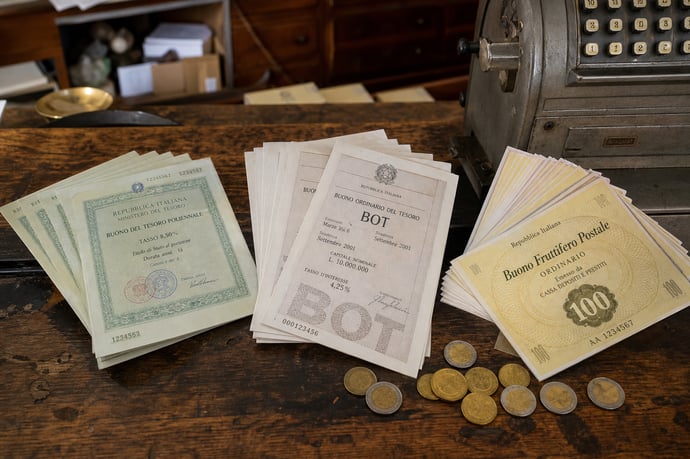
Btp, Bot e buoni fruttiferi postali emessi nel 2026 vengono analizzati nei loro aspetti chiave: funzionamento, rendimenti netti, sicurezza, liquidità e profilo ideale per chi investe.
L'offerta di strumenti finanziari a basso rischio è particolarmente ricca nel 2026, rendendo la scelta tra Btp, Bot e buoni fruttiferi postali (BFP) sempre più centrale nelle strategie di risparmio degli italiani, come sottolineato dalle opinioni di esperti di Intesa Sanpaolo e Unicredit, ma anche da fonti riconosciute come Vivere di Rendita e Investimenti Sicuri. Il contesto economico, segnato da una lieve ripresa dei tassi d'interesse e da una volatilità contenuta sui mercati, favorisce un ritorno d'interesse verso soluzioni che assicurino tutela del capitale, semplicità gestionale e una certa prevedibilità dei rendimenti. Nell'ultimo anno, il differenziale dello spread tra titoli italiani e tedeschi si è stabilizzato su livelli minimi, incrementando l'attrattività dei titoli di Stato locali.
I risparmiatori devono oggi soppesare con attenzione le opzioni disponibili, valutando non solo il possibile guadagno netto, ma anche aspetti chiave come liquidità, tassazione e sicurezza. Negli ultimi mesi, alcuni prodotti come il Buono 100 emesso dalle Poste hanno riacceso i riflettori sui BFP, spesso preferiti da chi desidera uno strumento stabile e garantito anche in ottica pluriennale. Al tempo stesso, i Btp decennali si mantengono competitivi, offrendo cedole periodiche e la possibilità di smobilizzo in qualsiasi momento di mercato. Di contro, i Bot e i certificati di deposito si candidano come scelta privilegiata per la gestione tattica della liquidità.
Caratteristiche e funzionamento di Btp, Bot e buoni fruttiferi
Questi tre strumenti rappresentano pilastri dell'offerta di risparmio italiano, ma divergono per alcune peculiarità operative:
- Btp (Buoni del Tesoro Poliennali): sono titoli obbligazionari negoziati nei mercati regolamentati, emessi dallo Stato italiano con scadenze dai 3 ai 50 anni. Offrono una cedola fissa periodica (o variabile, nei casi indicizzati), tassazione agevolata al 12,5% sugli interessi e la garanzia statale. Il loro valore può fluttuare nel tempo, consentendo di realizzare plus o minusvalenze se liquidati prima della scadenza. La liquidità è elevata grazie a un mercato secondario efficiente.
- Bot (Buoni Ordinari del Tesoro): titoli a breve termine (3, 6, 12 mesi), privi di cedola e collocati a sconto rispetto al valore nominale. A scadenza si riceve l'intero nominale. Rappresentano la risposta preferita per la gestione transitoria della liquidità con rischio contenuto, ma non sono esenti da oscillazioni in caso di disinvestimento anticipato.
- Buoni fruttiferi postali (BFP): emessi da Cassa Depositi e Prestiti e distribuiti da Poste Italiane, questi titoli sono garantiti dallo Stato e non negoziati in borsa. Il capitale investito è sempre rimborsabile e, nelle tipologie principali, non esistono costi di collocamento, gestione o rimborso. Gli interessi possono essere fissi, crescenti o legati all'inflazione, con tassi inferiori rispetto ai Btp per via della maggiore sicurezza.
I consigli degli esperti: consulenti, banche e fonti qualificate
Secondo Davide Marciano, consulente finanziario indipendente, autore di Vivere di Rendita e Investimenti Sicuri, i buoni postali sono adatti soprattutto a chi desidera sicurezza assoluta, ma consiglia sempre una valutazione attenta dei costi accessori come tasse e bolli oltre i 5.000 euro.
Carlo Messina, amministratore delegato di Intesa Sanpaolo, ha sottolineato nei report trimestrali come i titoli di Stato italiani offrono oggi una remunerazione interessante su tutti gli orizzonti temporali, motivo per cui sono sempre parte centrale nelle strategie di portafoglio diversificato.
Secondo Federico Gallo, responsabile gestione patrimoni di Unicredit, i Btp restano lo strumento preferibile per chi desidera flessibilità e potenziale upside in caso di calo dei tassi. Tuttavia, riconosce che la combinazione tra buoni postali e Btp si adatta bene a profili moderati di rischio, integrando stabilità e opportunità di rendimento superiore.
Tra gli istituti, Poste Italiane rimarca la piena garanzia dello Stato sui BFP e la totale assenza di costi fissi o di gestione per gli investimenti postali.
Dettaglio dei buoni fruttiferi postali emessi a giugno 2026
Le emissioni di giugno 2026 riguardano una vasta gamma di buoni postali, ognuno pensato per specifiche esigenze di risparmiatori. Di seguito, una sintesi delle tipologie principali attualmente disponibili:
- Buono ordinario ventennale: destinato agli investitori di lungo periodo, offre rendimenti lordi in progressiva crescita dallo 0,75% dei primi anni fino al 2,50% al ventesimo, con interessi che maturano annualmente e possono essere riscossi anche prima della scadenza, seppur con minori vantaggi.
- Buono 4 anni Plus e Buono 4 anni Risparmiosemplice: titoli di media durata, propongono tassi fissi all'1,25% (o 1,50% in caso di Piano Risparmiosemplice con versamenti periodici regolari), privilegiando chi intende accumulare gradualmente il capitale.
- Buono dedicato ai minori: offre rendimenti tra i più elevati del comparto, fino al 5% lordo annuo, riconosciuti fino al compimento della maggiore età; soluzione destinata a finalità educative o di sostegno a lungo termine.
- Buono indicizzato all'inflazione: abbinando una componente fissa a una rivalutazione legata all'indice FOI, si propone di proteggere il potere d'acquisto.
- Buono 100 (quattro anni): novità dell'anno, riservato a chi apporta nuova liquidità, assicura un tasso lordo del 3% su quattro anni, rendimento superiore ad analoghi strumenti bancari.
- Buoni a cedola e step: includono il Buono a Cedola (5 anni, cedole semestrali lordo all'1,59%) e il Buono 3x4, che premia con tassi crescenti chi mantiene l'investimento per 12 anni.
|
Tipologia |
Durata |
Rendimento lordo |
Note |
|
Buono 100 |
4 anni |
3,00% |
Nuova liquidità, tasso più alto per brevi periodi |
|
Ordinario |
20 anni |
2,50% max |
Rendimenti crescenti, lunghissimo termine |
|
Indicizzato inflazione |
10 anni |
0,60%+inflazione |
Protezione dall'aumento prezzi |
|
Minori |
Fino a 18 anni |
Fino 5% |
Per minori, tassi crescenti |
I vantaggi fiscali sono molteplici:
- Tassazione agevolata al 12,5% sugli interessi
- Esenzione dall'imposta di successione
- Per importi entro 5.000 euro: esenzione da imposta di bollo
- Nessun costo di acquisto, gestione o rimborso, né sulle transazioni online né presso l'ufficio postale
Btp, Bot e Bfp a confronto: rendimento, sicurezza e liquidità
Per valutare quale tra i tre strumenti sia preferibile, occorre analizzare tre parametri:- Rendimento netto: il confronto tra il Buono 100 (3% lordo, circa 2,625% netto), un Btp a 4 anni (2,4% lordo, pari a circa 2,1% netto) e un conto deposito allo stesso tasso (ma tassazione al 26%) evidenzia come, nei periodi di tassi contenuti, i BFP risultino più convenienti a parità di durata. Tuttavia, per orizzonti lunghi il Btp decennale, con cedola intorno al 3,5%, mantiene una redditività interessante anche in ottica parziale smobilizzo.
- Sicurezza: i tre strumenti condividono la garanzia dello Stato. Per i BTP negoziati, il rischio-mercato può incidere se si vende prima della scadenza, mentre nei buoni postali il valore di rimborso rimane invariato rispetto all'acquisto (salvo specifiche condizioni di emissione).
- Liquidità: i BTP permettono lo smobilizzo quotidiano tramite borsa e il pagamento delle cedole; i BFP consentono il rimborso in ogni momento, ma gli interessi possono maturare solo a determinate scadenze intermedie o esclusivamente alla fine. I Bot sono pensati per esigenze di liquidità a brevissimo termine.
|
Strumento |
Rend. Netto 4 anni |
Liquidità |
Sicurezza |
|
Buono 100 |
2,625% |
Media (rimborso immediato, interessi solo a termine) |
Stato |
|
Btp 4 anni |
2,10% |
Alta (mercato secondario) |
Stato |
|
Conto deposito |
2,22% |
Vincolata, spesso con penali |
Banca aderente FITD |
Quando conviene investire: profili di risparmiatore e orizzonte
La scelta tra i vari strumenti deve sempre tener conto del profilo di rischio e dell'orizzonte temporale previsto per l'investimento:
- Risparmiatore prudente e inesperto: tipologie di buoni postali sono particolarmente indicate, grazie alla semplicità gestionale e alla certezza del rimborso. Adatte anche a chi desidera preservare capitale destinato a eredi o minorenni.
- Investitore con esigenze di reddito periodico: può trovare utile suddividere il capitale tra titoli a cedola (Btp o Buoni a cedola semestrale) e strumenti a step, con possibilità di incassare cedole e premi intermedi.
- Gestore evoluto o con orizzonte lungo: maggiori margini di rendimento si ottengono inserendo Btp a lunga scadenza in portafoglio, sfruttando la possibilità di rivendere in fase di mercato favorevole o di ottenere cedole periodiche.
- Necessità di parcheggio temporaneo della liquidità: preferibili Bot e Buoni a brevissima scadenza, come i 6 mesi.
Leggi anche
- Btp, Bot e buoni fruttiferi postali emessi a giugno 2026 a confronto e i consigli su cosa investire tra i diversi esperti
- I Btp e Bot a giugno 2026, non c'è solo il Btp Sì: calendario e date aste, tipologie, rendimenti e durata
- Cosa significa che il nostro debito è troppo alto secondo Fmi e le conseguenze per Btp, tasse e vita di tutti i giorni



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra