Panoramica su buoni fruttiferi postali giugno 2026: tipologie, caratteristiche, rendimenti, durata, vantaggi e rischi. Il quadro su funzionamento, fiscalità, sicurezza e confronto con altri strumenti.
Riservando da sempre un posto d'onore nel panorama del risparmio, i buoni fruttiferi postali rappresentano una soluzione adatta sia a risparmiatori prudenti sia a chi desidera diversificare i propri investimenti. L'anno 2026 segna un ulteriore passo avanti per questi strumenti, grazie a una gamma ampliata di prodotti che permettono di puntare su durate e tassi di interesse differenti, rispondendo così alle esigenze finanziarie di varie categorie di utenti.
Buoni fruttiferi postali: definizione e funzionamento
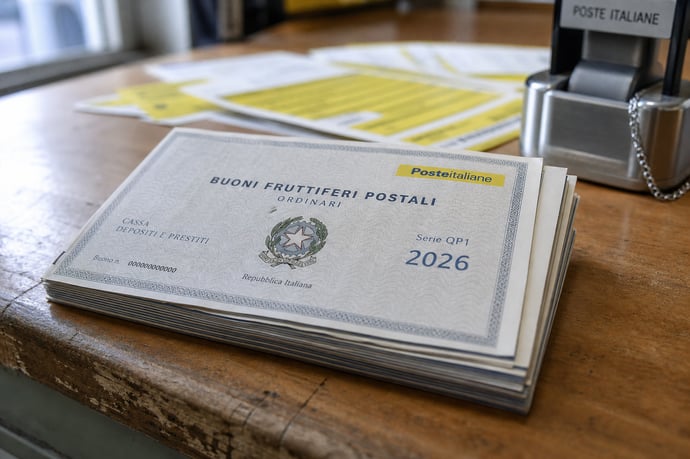
I Buoni fruttiferi postali sono titoli di risparmio a medio-lungo termine, emessi da Cassa Depositi e Prestiti e garantiti dallo Stato italiano. Distribuiti esclusivamente attraverso il network di Poste Italiane, consentono agli investitori di depositare somme a piacimento (rispettando le soglie minime e massime previste) e ottenere interessi nel tempo, secondo modalità predeterminate dal prospetto informativo. I buoni sono disponibili sia in forma cartacea che dematerializzata, con vantaggi specifici sul piano della gestione amministrativa per entrambi i casi.
Le emissioni di giugno 2026 presentano tratti comuni che ne definiscono il successo:
- Tutte le tipologie sono garantite da Cassa Depositi e Prestiti con copertura statale integrale.
- Possibilità di spostare rapidamente l'investimento tra diverse forme, anche grazie a versioni dematerializzate e sistemi di reinvestimento automatico.
- Diversificazione dell'orizzonte temporale: disponibili opzioni da 6 mesi fino a 20 anni e più.
- Rendimenti crescenti o a step per premiare la fedeltà nel mantenimento a lungo termine dei capitali.
- Rendimento e condizioni economiche trasparenti e consultabili su sito o foglio informativo.
Durata buoni fruttiferi postali: breve, medio e lungo termine
L'offerta dei buoni copre ogni esigenza temporale. Il segmento a breve termine è rappresentato da titoli come il buono 6 mesi, che assicura rendimento su orizzonti molto contenuti, ideale per chi necessita di parcheggiare liquidità senza vincolare troppo a lungo i capitali.
Sul medio periodo si collocano strumenti con scadenza a 4 o 5 anni che rappresentano un compromesso tra rendimento e possibilità di disinvestimento non troppo lontana nel tempo. Questi prodotti, come il Rinnova 4 anni o il 4 anni Plus, favoriscono chi desidera reinvestire capitali provenienti da titoli in scadenza oppure chi preferisce accantonare risparmi per obiettivi di breve-medio termine.
La lunga durata è appannaggio dei buoni ordinari (20 anni), dei 3x4 (12 anni) e degli indicizzati all'inflazione, che assicurano interessi crescenti e rappresentano opzioni conservative adatte soprattutto a chi pianifica grandi progetti futuri o vuole proteggere il patrimonio dagli effetti dell'inflazione.
Questa flessibilità temporale permette di inserire i buoni postali in ogni tipo di strategia di risparmio, da quella del giovane che inizia a piano a chi si avvicina alla pensione.
Tipologie di buoni fruttiferi postali disponibili a giugno 2026
La varietà di prodotti oggi disponibili è estremamente ricca. Tra le principali linee troviamo:
- Buono ordinario ventennale
- Buono 3x4
- Buono 6 mesi
- Buono Premium 4 anni
- Serie a 4 anni: Rinnova, Prima Rinnova, 4 anni Plus, Risparmio Semplice
- Buoni a cedola quinquennale e buoni a step
- Indicizzati all'inflazione
- Dedicati ai minori
- Soluzione futuro (finalità pensionistica)
Buono ordinario ventennale: durata, rendimenti, vantaggi
Si tratta della soluzione classica a più lungo termine, ideale per chi pianifica la crescita costante del capitale su un orizzonte ventennale.Il buono ordinario ventennale offre un rendimento crescenti nel tempo, con tassi lordi che partono dallo 0,75% nei primi anni e raggiungono il 3% alla ventesima annualità. Gli interessi, conteggiati in regime di capitalizzazione semplice, vengono accreditati annualmente.
Il rimborso anticipato è consentito solo dopo il primo anno, pena la perdita degli interessi. L'importo minimo sottoscrivibile è 50 euro, quello massimo giornaliero 1 milione di euro. Questa soluzione si adatta alle esigenze di chi non ha necessità di liquidità a breve e intende beneficiare della crescita costante del tasso sul lungo periodo, approfittando della piena garanzia statale e della tassazione ridotta al 12,5%.
Buoni 3x4: struttura, scadenze e rendimenti crescenti
Il prodotto 3x4 ha una durata di 12 anni, caratterizzata da rendimenti predefiniti e crescenti erogati al termine di ciascun triennio di possesso:
- 1% lordo annuo dopo 3 anni
- 1,25% lordo annuo dopo 6 anni
- 2,25% lordo annuo dopo 9 anni
- 3% lordo annuo dopo 12 anni
Buono a 6 mesi: caratteristiche e destinatari
Il buono a 6 mesi è pensato per chi ha la necessità di gestire la liquidità in arrivo da prodotti in scadenza, spesso destinato ai titolari di Supersmart o di buoni giunti alla fine del periodo. Si sottoscrive esclusivamente in forma dematerializzata, permette di investire da 500 euro fino a 50.000 euro con tasso lordo annuo dell'1,25%, circa 1,09% netto dopo la tassazione agevolata.
Al termine dei sei mesi il capitale, anziché essere restituito automaticamente, viene reinvestito in modo automatico in un nuovo buono della stessa durata, fino a 40 rinnovi consecutivi, salvo richiesta attiva del rimborso. Questa modalità vuole favorire il risparmiatore passivo che cerca una gestione senza pensieri e senza dover affrontare la burocrazia ad ogni rinnovo.
Nuovo Buono fruttifero postale Premium 4 anni
Dall'8 aprile 2026 è attiva una nuova soluzione per chi cerca investimenti a basso rischio di breve periodo: il Buono fruttifero postale Premium 4 anni, emesso da Cassa Depositi e Prestiti e collocato tramite Poste Italiane. Questa iniziativa si colloca tra le novità stagionali più rilevanti del comparto postale, intercettando la richiesta crescente di prodotti garantiti, semplici e accessibili per il risparmiatore medio italiano. L'offerta spicca per il suo equilibrio tra rendimento, tutela del capitale e brevità dell'orizzonte temporale.
Buoni 4 anni: Rinnova, Prima Rinnova, 4 anni Plus, Risparmio Semplice
Nella fascia dei quattro anni l'offerta si articola in versioni personalizzate in base a chi può accedere e alle modalità di versamento:
- Rinnova 4 anni e Prima Rinnova: destinati a chi reinveste dopo rimborso.
- 4 anni Plus: accessibile a tutti, con tasso leggermente inferiore.
- Risparmio Semplice: per chi predilige l'accumulo periodico, con possibile tasso premiale.
Questi strumenti sono destinati agli intestatari di buoni scaduti o in scadenza, con l'obiettivo di fidelizzare i risparmi. Il Rinnova classico assicura una remunerazione dell'1,50% lordo a scadenza con durata quadriennale. La variante Prima Rinnova premia chi pianifica il reinvestimento in anticipo, offrendo l'1,75% lordo annuo.
Il rimborso anticipato è sempre consentito, ma si perde il diritto agli interessi. Questi titoli sono una soluzione ideale per chi vuole gestire la continuità dei propri risparmi, mantenendo condizioni di favore nelle fasi di rinnovo.
Buono 4 anni Plus
Aperto a tutti senza esclusioni, il 4 anni Plus si distingue per la facilità d'accesso e un tasso dell'1,25% lordo annuo. Il rimborso anticipato comporta la restituzione del solo capitale.
Con una durata contenuta e condizioni chiare, è particolarmente adatto a risparmiatori che desiderano accantonare somme per spese pianificate in futuro o obiettivi intermedi. L'importo minimo è di 50 euro, il massimo dipende dalla disponibilità individuale o familiare.
Buono Risparmio Semplice: rendimento e condizioni premiali
Risparmio Semplice è rivolto a chi vuole costruire gradualmente un capitale nel tempo, aderendo a un piano di versamenti costanti sul periodo quadriennale. Il rendimento lordo base è dell'1,25%, ma può salire all'1,50% se vengono rispettate le condizioni premiali di costanza nei versamenti mensili previsti dal regolamento.
La sottoscrizione avviene tramite piano di accumulo collegato a un libretto e può essere una soluzione ottima per giovani famiglie, lavoratori all'inizio della carriera, o chi desidera una disciplina nel risparmio. La trasparenza dei calcoli e la possibilità di monitorare gli accantonamenti in tempo reale aumentano la fiducia nello strumento.
Buoni a cedola e buoni a step: remunerazione periodica e a tappe
Questi strumenti differiscono dagli altri per la modalità di erogazione degli interessi. Il buono a cedola quinquennale prevede la distribuzione semestrale di cedole, che crescono nel tempo, adattandosi a esigenze di cash flow regolare, come può essere per pensionati o famiglie che intendono integrare il reddito con entrate ricorrenti.
I buoni a step offrono invece rendimenti incrementali al raggiungimento di tappe temporali predefinite. Un esempio tipico è il 3x4, già descritto, che consente l'uscita frazionata e il rialzo progressivo delle percentuali corrisposte man mano che aumenta la fedeltà del risparmiatore allo strumento.
Buono a Cedola quinquennale: funzionamento e rendimenti
Il buono a Cedola quinquennale è pensato per chi apprezza una remunerazione programmata. Prevede, infatti, il pagamento semestrale degli interessi.
La remunerazione comincia da tassi moderati e cresce nel corso del quinquennio. Al termine, il rendimento effettivo lordo raggiunge circa l'1,59%, un valore competitivo considerando la liquidità generata durante il percorso. Al termine del quinquennio, si riceve il capitale finale più le ultime quote cedolari.
Buono 3x4: uscita frazionata e confronti di rendimento
Uno dei vantaggi principali del buono 3x4 è la libertà di uscita frazionata a ogni scadenza triennale, con la possibilità di confrontare i rendimenti con altri prodotti (ad esempio titoli decennali o conti deposito). Grazie alla maturazione progressiva degli interessi, si può ottenere una flessibilità finanziaria non comune nei titoli classici a scadenza unica.
L'analisi dei rendimenti dimostra che, su orizzonti inferiori ai 12 anni, la crescita è graduale ma costante e, mantenendo l'investimento sino all'ultima tappa, si ottiene la massimizzazione del guadagno previsto dal prospetto.
Buoni indicizzati all'inflazione: protezione dal caro-vita
Il buono indicizzato all'inflazione è creato per chi teme l'erosione del potere d'acquisto dovuta all'aumento dei prezzi. La durata decennale si accompagna a un sistema misto: una quota di interesse fisso e una componente variabile indicizzata ai dati FOI (prezzi al consumo per famiglie di operai e impiegati).
Durante i periodi di inflazione crescente, la rivalutazione dell'investimento consente di ottenere una tutela reale del capitale, anche se in fasi deflattive il rendimento effettivo può risultare inferiore a quello dei titoli fissi. Lo strumento è particolarmente consigliato a chi investe con orizzonte lungo e desidera limitare i rischi legati alle oscillazioni monetarie.
Buoni dedicati ai minori: come funzionano e rendimenti
Un prodotto pensato espressamente per i più giovani. Questa tipologia si rivolge a chi intende accantonare somme per figli o nipoti, garantendo il massimo rendimento alla maggiore età del beneficiario. Sono sottoscritti da adulti per conto di minori (fino a 16 anni e 6 mesi), ma restano infruttiferi o non rimborsabili prima dei 18 anni.
I rendimenti crescono con la durata effettiva detenuta e il calcolo effettivo si basa su coefficienti aggiornati dal prospetto informativo CDP. La soglia minima per la sottoscrizione è di 50 euro e si può incrementare a multipli. Tra le caratteristiche spiccano l'assenza di imposta di bollo per importi fino a 5.000 euro e la trasparenza nel calcolo delle somme a scadenza tramite i simulatori ufficiali e il foglio informativo.
Esempi pratici evidenziano come un investimento di 300 euro possa crescere fino a rendere 355,92 euro dopo 12 anni, con una differenza significativa rispetto agli stessi importi lasciati su strumenti ordinari a tassi fissi. La tassazione resta agevolata e il profilo di rischio azzerato dalla garanzia statale.
Buono soluzione futuro: finalità pensionistica e meccanismi di accumulo
Questo prodotto ha una finalità previdenziale e si configura come un vero e proprio piano d'accumulo pensionistico integrato. Prevede un periodo di accumulo, che si estende fino ai 65 anni del beneficiario, e successivamente l'erogazione di una rendita mensile vitalizia, calcolata secondo le condizioni in vigore al momento del raggiungimento dell'età pensionabile.
L'offerta pensionistica si distingue per la flessibilità nella scelta degli importi e nella personalizzazione del piano. Il capitale investito resta soggetto alle stesse condizioni di sicurezza degli altri buoni postali e può essere utilizzato anche come strumento di diversificazione della strategia previdenziale rispetto a prodotti assicurativi classici.
Rendimenti dei buoni fruttiferi postali a giugno 2026
I rendimenti offerti dagli strumenti disponibili a giugno 2026 vanno da percentuali nette di poco superiori all'1% su orizzonte semestrale, a picchi superiori al 7% su determinate emissioni speciali e buoni celebrativi, sino a rendimenti intermedi (1,25%-3%) tipici dei titoli da 4, 12 e 20 anni. Il rendimento lordo è il tasso di interesse pieno attribuito dal buono, prima della tassazione. Il rendimento netto si ottiene sottraendo dal lordo eventuali imposte, in primis quella sugli interessi (12,5%), e la quota di imposta di bollo se l'investimento supera i 5.000 euro complessivi.
Calcolare il rendimento netto è essenziale per valutare la reale convenienza. Ad esempio, un buono da 1,25% lordo semestrale corrisponde a circa 1,09% netto. Nei casi di emissioni premio come il buono 100 (anniversario), il tasso 3% lordo sul quadriennio diminuisce leggermente al 2,625% netto annualizzato per effetto della tassazione.
Guida alla valutazione dei rendimenti: esempi pratici e confronto fra tipologie
Un confronto tra tipologie evidenzia la varietà di risultati ottenibili:
- Buono ordinario 20 anni: da 6.000 euro investiti nel 2025 si ottengono, a scadenza 2045, 10.230,95 euro al netto della ritenuta fiscale (dati esempio CDP e Poste Italiane).
- Buono 3x4, stesso capitale: maturazione netta di oltre 8.200 euro dopo 12 anni, grazie al progressivo incremento di tasso.
- Buono 6 mesi: investimento iniziale di 5.000 euro, valore netto di rimborso 5.027 euro dopo un singolo ciclo.
Leggi anche
- Buoni fruttiferi postali giugno 2026: rendimenti, tipologie, caratteristiche e durata
- Buoni fruttiferi postali a maggio 2026: le tipologie disponibili, rendimenti e se convengono o meno
- Buoni Fruttiferi Postali: le pratiche scorrette commerciali ritornano al centro dell'attenzione

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra