Le nuove aste di BOT e BTP a luglio 2026 portano in primo piano caratteristiche, rendimenti, meccanismi di acquisto e vantaggi fiscali dei titoli di Stato. Un quadro completo sull'opportunità.
Il mese di luglio si apre con una serie di aste che segnano un passaggio importante nell'agenda del Tesoro: cinque appuntamenti per collocare titoli di Stato e offrire agli investitori nuove opportunità di impiego del capitale. Nei primi dieci giorni del mese si terranno le due sessioni più attese: la prima dedicata ai Buoni Ordinari del Tesoro (BOT), la seconda ai Buoni del Tesoro Poliennali (BTP) a medio-lungo termine. Queste due aste rappresentano l'avvio ufficiale delle emissioni di luglio, in un contesto che vede il Ministero dell'Economia e delle Finanze concentrato sulla gestione efficiente del debito e sulla risposta alle esigenze di liquidità del mercato.
Il Tesoro apre luglio con due aste ravvicinate tra BOT e BTP
L'apertura di luglio 2026 porta con sé un calendario particolarmente intenso: due aste concentrate nelle prime due giornate di contrattazioni (9 e 10 luglio), seguite da ulteriori emissioni a fine mese (28, 29 e 30 luglio). Questo programma si svolge su uno scenario di elevata operatività, con 147,8 miliardi di euro di Buoni Ordinari del Tesoro in circolazione al termine del semestre precedente e una scadenza significativa di 14,2 miliardi fissata per il 14 luglio. Nel dettaglio:
- il 9 luglio è previsto il collocamento di nuovi BOT a 12 mesi, con un'offerta da 8 miliardi di euro
- il 10 luglio si prosegue con i titoli a medio-lungo termine: BTP che spaziano, nelle aste tradizionali di metà mese, su scadenze tra 3 e 7 anni
- il 28 luglio sarà invece dedicato ai BTP Short Term e ai BTP indicizzati all'inflazione europea
- il 29 luglio vedrà un'ulteriore emissione BOT
- il 30 luglio nuova asta BTP a medio-lungo termine
Il 9 luglio in asta il BOT a 12 mesi: caratteristiche
Tra le emissioni strategiche del mese, quella del 9 luglio riguarda il BOT a 12 mesi per un importo totale di 8 miliardi di euro. Il titolo avrà un codice ISIN che verrà ufficializzato con il comunicato del Tesoro pubblicato pochi giorni prima dell'asta (secondo la prassi). Le principali caratteristiche tecniche comprendono:
- Durata: 12 mesi
- Importo offerto: 8 miliardi di euro
- Modalità di prenotazione: presso la propria banca o intermediario abilitato, fino al giorno lavorativo precedente la data dell'asta
- Data di regolamento: entro due giorni dalla chiusura dell'asta
- Meccanismo competitivo: il prezzo viene formato in base alle richieste degli investitori, che indicano il prezzo massimo che sono disposti ad accettare; il Tesoro seleziona le migliori offerte fino a esaurimento dell'importo
Il 10 luglio tocca ai BTP a medio-lungo termine
Il collocamento del 10 luglio riflette la strategia del Tesoro di alternare strumenti a breve e medio-lungo termine, garantendo varietà nell'offerta per rispondere a diverse esigenze: i BTP oggetto di asta presentano durate tipiche di 3 e 7 anni, con importi e codici ISIN che saranno resi pubblici nel consueto comunicato ufficiale. Le schede tecniche dei titoli includeranno:
- Tipologie di BTP: della durata di 3 anni (spesso utilizzati per esigenze di programmazione di portafoglio e liquidità) e 7 anni (adatti a chi ricerca minime oscillazioni di prezzo rispetto a scadenze più lunghe)
- Importi offerti: variabili a seconda delle esigenze di rifinanziamento e del grado di domanda espresso dagli investitori
- Cedole fisse, tipicamente pagate ogni sei mesi, il che assicura una regolarità di flusso per chi opta per orizzonti temporali più lunghi
- Regolamento e modalità di prenotazione mutuate da quelle dei BOT, a conferma della trasparenza e uniformità dei processi
Come funzionano BOT e BTP e da cosa deriva il rendimento
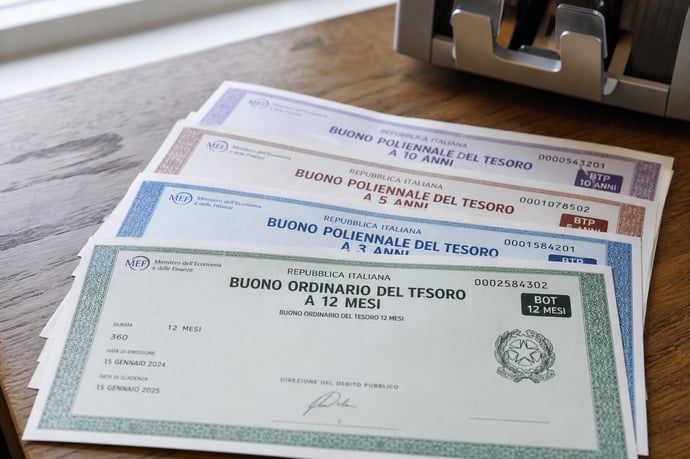
I Buoni Ordinari del Tesoro e i Buoni del Tesoro Poliennali differiscono sia per struttura sia per finalità. I BOT si caratterizzano per l'assenza di cedola: si tratta di titoli zero-coupon, cioè privi di pagamenti intermedi, il cui unico profitto per l'investitore deriva dallo scarto di emissione: la differenza fra il prezzo pagato (inferiore al valore nominale) e l'importo rimborsato alla scadenza. Questo li rende strumenti semplici per il parcheggio temporaneo della liquidità.
I BTP presentano invece cedole fisse pagate due volte l'anno, che costituiscono il flusso cedolare riconosciuto all'investitore. Il rendimento totale di questi titoli dipende sia dall'entità delle cedole sia dalla potenziale differenza favorevole fra il prezzo di acquisto e quello di rimborso a scadenza. A fronte di durate più ampie, dai 3 ai 50 anni, questa tipologia permette di pianificare entrate periodiche e di sfruttare i movimenti dei tassi di mercato a seconda dell'orizzonte temporale desiderato.
Sul fronte dei rendimenti, il dato definitivo sarà noto solo dopo la chiusura delle aste. Alla vigilia, però, è possibile formulare una stima sulla base delle ultime emissioni e delle quotazioni sul mercato secondario. Per il BOT annuale in asta il 9 luglio, il rendimento lordo potrebbe collocarsi indicativamente nell’area del 2,60-2,75%, in linea con il precedente BOT a 12 mesi di giugno, assegnato al 2,695%, e con le quotazioni dei BOT già scambiati sul mercato.
Per i BTP in asta il 10 luglio, il triennale con scadenza settembre 2029 potrebbe offrire un rendimento lordo vicino al 2,85-3,00%, considerando che lo stesso titolo ha reso il 3,03% nell’asta di giugno ma sul secondario si muove ora poco sotto quella soglia. Il nuovo BTP a 7 anni con cedola annua del 3,35% potrebbe invece collocarsi in area 3,35-3,55% lordo, mentre il BTP a 15 anni con scadenza ottobre 2041 e cedola del 3,95% potrebbe attestarsi intorno al 4,10-4,25% lordo, visto che sul mercato secondario il rendimento effettivo lordo è vicino al 4,16%.
In termini netti, dopo la tassazione agevolata del 12,5%, il BOT annuale potrebbe offrire un rendimento nell’ordine del 2,20-2,35%, il BTP a 3 anni attorno al 2,45-2,60%, il BTP a 7 anni nell’area del 2,95-3,10% e il BTP a 15 anni poco sopra il 3,60%. Sono valori indicativi, da aggiornare con i risultati ufficiali della Banca d’Italia al termine delle aste.
Per entrambi gli strumenti, il rendimento effettivo dipende dalla formula di acquisto (asta vs secondario), dalla durata scelta e dalle oscillazioni dei mercati finanziari nel periodo di riferimento.
Conviene partecipare a queste aste di luglio? L'analisi
La valutazione sull'opportunità di prendere parte alle prossime emissioni va fatta considerando i livelli attuali dei rendimenti, l'orientamento della politica monetaria della BCE, che si mantiene su tassi elevati, e l'obiettivo dell'investitore. Nell'ultima sessione dei BTP (giugno), il rendimento quinquennale si è attestato intorno al 3,03%, il decennale al 3,63%. Per i BOT annuali, con il contesto attuale, il rendimento atteso rimarrà probabilmente sopra il 3%, con il vantaggio di un orizzonte molto breve e di una liquidità pressoché totale alla scadenza. Questo scenario premia chi desidera parcheggiare capitale in attesa di contesti più favorevoli, sfruttando condizioni fiscali vantaggiose e la solidità del debito sovrano. Tuttavia, è importante essere consapevoli di alcuni limiti:
- la natura poco flessibile degli strumenti (l'illiquidità tra una emissione e l'altra costringe chi vende prima della scadenza ad accettare prezzi di mercato, soggetti a oscillazioni)
- il rischio di rialzo dei tassi, che potrebbe rendere poco appetibile una sottoscrizione futura a condizioni fissate oggi



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra