Buoni benzina, spesa e bollette possono alleggerire la busta paga, ma le agevolazioni esentasse hanno una scadenza fissata al 2027. Tra soglie, investimenti e possibili effetti su Pil e gettito, il nodo è scegliere tra proroghe e regole stabili.
Un miliardo di euro in più destinato al welfare aziendale potrebbe generare 800 milioni di Pil nel primo anno e 1,25 miliardi al terzo, secondo una stima di Carlo Cottarelli e Andrea Galli. I fringe benefit sostengono il potere d’acquisto e possono dare impulso all’economia. Per le imprese, però, la convenienza dipende da regole temporanee: le soglie agevolate per buoni carburante, buoni spesa e alcune spese domestiche sono previste fino al 2027. Dal 2028, senza una proroga, tornerebbe il regime ordinario.
I fringe benefit esentasse valgono 1.000 euro, o 2.000 con figli a carico
Per i periodi d’imposta dal 2025 al 2027, la disciplina consente un’esenzione fino a 1.000 euro per dipendente e fino a 2.000 euro per chi ha figli fiscalmente a carico. È una deroga temporanea alla soglia ordinaria di 258,23 euro stabilita dall’articolo 51, comma 3, del Testo unico delle imposte sui redditi (TUIR). Possono beneficiarne lavoratori dipendenti e categorie assimilate. L’erogazione è legata alle decisioni dell’azienda, agli accordi applicabili e agli eventuali obblighi contrattuali.
Nel plafond possono rientrare beni e servizi riconosciuti in relazione al rapporto di lavoro: buoni benzina e buoni spesa, gift card e altri voucher. Sono comprese anche le utenze domestiche di acqua, luce e gas, oltre al rimborso dell’affitto della prima casa e degli interessi sul mutuo relativo all’abitazione principale. Per il calcolo si considera il valore complessivo dei fringe benefit nell’anno d’imposta. Contano quindi tutti i benefici attribuiti al lavoratore, non ciascun voucher preso singolarmente.
La soglia più alta, pari a 2.000 euro, riguarda i dipendenti con figli fiscalmente a carico. Per applicarla, il lavoratore deve presentare una dichiarazione al datore di lavoro e indicare i codici fiscali dei figli. Se entrambi i genitori lavorano come dipendenti e possiedono i requisiti, il limite può spettare a ciascuno. L’autocertificazione permette all’impresa di documentare l’applicazione del tetto maggiorato; in mancanza della documentazione richiesta, il datore gestisce il benefit con la soglia ordinaria.
Un buono o un rimborso ammesso dalla norma ha modalità d’uso definite e costituisce un valore in natura. Entro il limite previsto, gli importi non concorrono al reddito da lavoro e sono esenti da Irpef e contribuzione previdenziale. Se il valore totale supera la soglia, anche di poco, l’intero importo diventa imponibile. È dunque utile controllare le erogazioni durante tutto l’anno, così da tenere sotto controllo la somma dei benefit assegnati.
I fringe benefit sono beni, servizi e rimborsi che il datore di lavoro riconosce in aggiunta allo stipendio. La regola generale del Testo unico delle imposte sui redditi prevede che tutto ciò che il dipendente riceve sia tassabile. L’eccezione storica è una franchigia minima di 258,23 euro l’anno.
Negli ultimi anni il legislatore l’ha alzata più volte, sempre in via temporanea. Nel 2022 e nel 2023 si è arrivati fino a 3.000 euro, nel 2023 solo per chi aveva figli a carico. Nel 2024 si è passati a 1.000 e 2.000 euro. La Legge di Bilancio 2025 ha poi confermato quelle cifre per il triennio 2025, 2026 e 2027: 1.000 euro per tutti i dipendenti e 2.000 euro per chi ha figli fiscalmente a carico, previa dichiarazione al datore di lavoro.
“Esentasse” significa che il benefit entro il limite non paga né IRPEF né contributi previdenziali, perché la base imponibile fiscale e quella contributiva coincidono. Attenzione alla soglia secca: se si supera il tetto anche di un solo euro, a essere tassato è l’intero importo.
Buoni benzina, spesa e bollette rientrano nello stesso tetto
I tre benefit del titolo non hanno plafond separati, ma condividono lo stesso limite annuo.
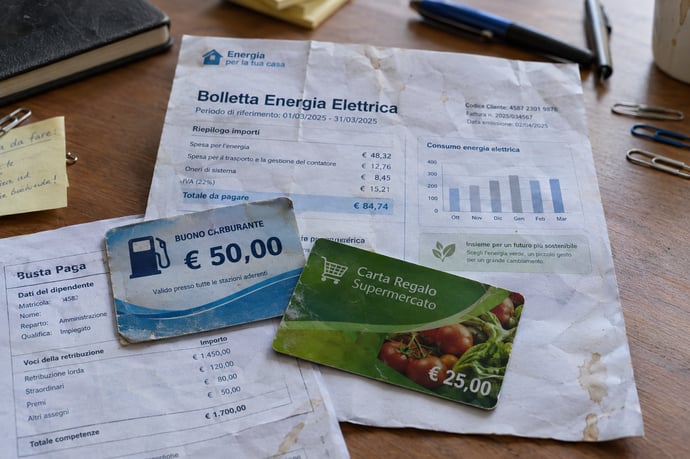
I buoni benzina sono ormai un normale benefit in natura. La quota speciale da 200 euro, prevista in passato solo per i carburanti, non è più in vigore. Oggi il carburante pesa sul tetto da 1.000 o 2.000 euro insieme a tutto il resto.
I buoni spesa e le gift card per supermercati e negozi sono, secondo la ricerca del Politecnico di Milano, tra gli strumenti più usati. Dei buoni acquisto i lavoratori spendono il 93% del valore, e il 53% li impiega per beni di prima necessità.
Le bollette sono il caso più delicato. Il rimborso delle utenze domestiche di acqua, luce e gas è stato inserito nel tetto agevolato dalla legislazione recente, insieme all’affitto e agli interessi sul mutuo della prima casa. Questa estensione vale per lo stesso triennio e segue la stessa scadenza.
Una precisazione utile: questi benefit non sono quasi mai un’aggiunta in senso stretto alla “busta paga”, perché arrivano come buoni, rimborsi o servizi gestiti dall’azienda, ma compaiono comunque nel cedolino ai fini del calcolo delle soglie.
La norma che regge tutto è l’articolo 1, comma 390, della Legge 207/2024, oggi confluito nel nuovo Testo unico delle imposte sui redditi. Vale soltanto per il triennio indicato. Dal periodo d’imposta 2028, a legislazione vigente, i rimborsi di bollette, affitto e mutuo escono dall’esenzione e la franchigia ordinaria è di 258,23 euro.
Le conseguenze sono concrete. Un buono da 1.000 euro, esentasse nel 2027, dal 2028 supera la franchigia e viene tassato per intero. In un esempio indicativo riportato da PMI.it, per un lavoratore con reddito tra 28mila e 50mila euro, aliquota marginale del 33% e contributi a suo carico del 9,19%, quei 1.000 euro diventerebbero circa 608 euro netti. All’azienda costerebbero circa 1.300 euro. Oggi, entro il tetto, il dipendente incassa 1.000 euro e l’azienda ne spende 1.000.
Chi ha figli e oggi usa il tetto da 2.000 euro rischia, in proporzione, il divario più ampio.
Le imprese potrebbero tagliare il welfare prima ancora di dover pagare di più
Il rischio non riguarda solo la tassazione. Secondo l’Osservatorio HR Innovation del Politecnico di Milano, per il 22% dei datori di lavoro l’incertezza normativa è il principale ostacolo ai fringe benefit. Alla domanda su come reagirebbero alla fine del regime rafforzato, il 20% delle aziende risponde che riporterebbe il budget welfare al livello della franchigia ordinaria. Il 16% manterrebbe gli importi, lasciandoli diventare imponibili per i dipendenti. Il 40% non ha ancora deciso.
Significa che molti lavoratori potrebbero vedere ridurre i benefit già nelle trattative del prossimo anno, perché le imprese programmano i budget con largo anticipo e non possono pianificare su orizzonti incerti.
Il tema è entrato nel dibattito sulla manovra. Satispay ha chiesto di rendere strutturali le soglie attuali, sostenendo uno studio degli economisti Carlo Cottarelli e Giampaolo Galli secondo cui un euro di fringe benefit esentasse spinge il PIL più di un euro di IRPEF tagliata. Il costo netto della stabilizzazione è stimato in circa 648 milioni di euro l’anno.
Dal lato politico, il presidente della commissione Lavoro della Camera, Walter Rizzetto, ha ricordato che il finanziamento è garantito solo fino al 2027 e che si proverà a renderlo strutturale. Nessun impegno formale, dunque, in una manovra dove ogni misura deve trovare copertura integrale. Va ricordato che queste cifre arrivano da studi commissionati da un operatore del settore e vanno lette come stime, non come dati ufficiali. Nessun allarme immediato: per il 2026 e il 2027 le regole sono confermate. I benefit riferiti al 2026 possono essere messi a disposizione fino al 12 gennaio 2027, grazie al principio di cassa allargato.
Per i lavoratori con figli a carico conviene verificare di aver consegnato la dichiarazione necessaria per il tetto da 2.000 euro, altrimenti l’azienda applica 1.000 euro. Conviene anche usare per intero il plafond, perché fino al 2027 resta il momento più vantaggioso. Per le aziende, il consiglio è non legare impegni pluriennali ai benefit senza clausole che li adeguino alle nuove regole.
Dietro la scadenza del 2027 c’è una questione più ampia: scegliere se sostenere il potere d’acquisto con benefit detassati, più rapidi ma con meno diritti previdenziali associati, oppure con tagli fiscali sul lavoro, più costosi per lo Stato. Nessuna delle due strade è neutra. Per ora la certezza è solo una data, il 31 dicembre 2027. Chi riceve oggi un buono benzina o un rimborso di bolletta farebbe bene a considerarlo un vantaggio a termine, non un diritto acquisito.
Come vengono usati buoni e rimborsi
I dati sull’utilizzo raccontano una parte concreta del welfare aziendale. Il 53% dei lavoratori destinatari impiega i benefit per beni e bisogni essenziali, mentre viene speso il 93% dei buoni acquisto. Questa quota indica che i voucher assegnati si traducono in acquisti effettivi. Per le famiglie che affrontano spese per carburante, alimentari e bollette, poter usare davvero il beneficio incide sul bilancio domestico.
La forma del benefit ne orienta l’impiego. Un buono carburante sostiene la mobilità, un buono acquisto è utilizzabile nei negozi convenzionati e il rimborso di una bolletta copre una spesa già sostenuta. Il valore riconosciuto può liberare una parte del reddito familiare, che resta così disponibile per altre necessità. Quando i prezzi sono elevati, questo alleggerimento può farsi sentire prima di un vantaggio fiscale visibile soltanto nel cedolino.
Alle imprese spettano verifiche e adempimenti: controllare i requisiti dei dipendenti con figli a carico, registrare i valori assegnati e coordinare le diverse componenti del pacchetto retributivo. Se la gestione è incompleta, si rischia di superare il tetto e rendere imponibile l’intero valore interessato. Vanno pianificati anche il momento dell’assegnazione e la corretta valorizzazione di beni e servizi, tenendo conto delle regole specifiche previste per alcune categorie.
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra