Buoni fruttiferi postali a maggio 2026: le tipologie disponibili, rendimenti e se convengono o meno
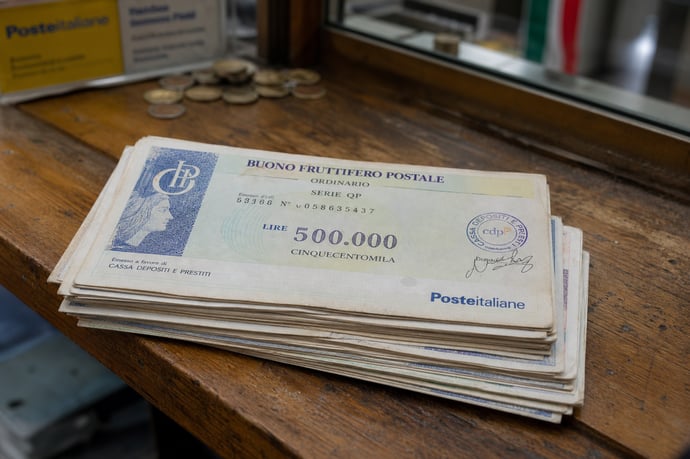
Nel maggio 2026 i buoni fruttiferi postali offrono diverse tipologie, con rendimenti aggiornati, vantaggi fiscali e protezione del capitale. Rischi, strategie, confronto con altri investimenti.
In un contesto economico segnato da incertezza e nuove sfide, la ricerca di strumenti di risparmio sicuri è sempre più sentita. I buoni fruttiferi postali, da oltre un secolo parte integrante delle scelte finanziarie degli italiani, rappresentano ancora oggi una delle soluzioni più apprezzate per la protezione del capitale. La solidità garantita dallo Stato italiano e la trasparenza dei meccanismi di rendita rendono questo strumento adatto sia a risparmiatori alle prime armi che a investitori esperti.
Le novità introdotte per il 2026 ampliano la gamma disponibile, con proposte di durata e rendimento diversificate. La loro semplicità gestionale e la flessibilità di rimborso contribuiscono a consolidare la reputazione di affidabilità di questo prodotto. Scegliere i buoni postali nel 2026 significa aderire a valori di prudenza finanziaria, senza rinunciare alla possibilità di ottenere rendimenti interessanti anche in momenti di volatilità del mercato.
Tipologie disponibili di buoni fruttiferi postali a maggio 2026
La varietà dei buoni fruttiferi postali nel 2026 permette di soddisfare differenti esigenze temporali e obiettivi di risparmio. Tra le opzioni più ricercate si trovano:
- Buoni ordinari a tasso fisso: ideali per chi desidera una previsione chiara sui rendimenti, con scadenze variabili dai 3 ai 20 anni.
- Buoni a rendimento crescente: permettono di ottenere tassi di interesse superiori man mano che passa il tempo, premiando chi sceglie di mantenere l'investimento più a lungo.
- Buoni indicizzati all'inflazione: offrono la doppia garanzia di un tasso minimo e della protezione contro la perdita di potere d'acquisto.
- Buoni per minori: pensati per intestare somme a figli o nipoti, garantiscono accumulo di interessi fino alla maggiore età del beneficiario.
- Buoni a scadenza fissa: soluzioni flessibili con durate predeterminate, utili per obiettivi di medio termine.
Rendimenti aggiornati e meccanismi di calcolo degli interessi
Nell'anno in corso, i rendimenti dei buoni fruttiferi postali hanno subito una revisione rialzista, in linea con le nuove politiche monetarie e l'andamento dell'inflazione. Per i titoli ordinari, il rendimento parte dall'1,50% annuo netto nei primi anni, arrivando fino al 2,50% o 3% annuo per le emissioni a lungo termine. I buoni a tasso crescente prevedono invece una struttura scalare, con percentuali che aumentano ogni anno, spesso abbinate a premi di fedeltà in caso di mancato riscatto anticipato. La remunerazione effettiva dipende dai seguenti fattori:
- Durata dell'investimento, premiando in modo progressivo il mantenimento del capitale.
- Tipologia di buono, con rendimenti indicizzati che seguono l'indice ISTAT e garantiscono un adeguamento ai prezzi al consumo.
- Meccanismi di capitalizzazione, che consentono l'accumulo degli interessi anno su anno, aumentando il valore finale dell'investimento.
|
Tipo di buono |
Rendimento annuo netto |
Durata |
|
Ordinario |
1,50% - 2,50% |
3-20 anni |
|
Crescente |
1,75% - 3,00% |
5-15 anni |
|
Indicizzato inflazione |
2,00% + rivalutazione |
8-12 anni |
|
Minori |
1,60% - 2,80% |
Fino a 18 anni |
Vantaggi fiscali e protezione del capitale
Tra i punti di forza maggiormente riconosciuti dai risparmiatori, il profilo fiscale favorevole emerge come elemento distintivo: gli interessi maturati sui buoni fruttiferi postali sono infatti soggetti a una ritenuta sostitutiva del 12,5%, inferiore rispetto alle aliquote comunemente applicate ad altri prodotti finanziari. Inoltre, per determinate categorie di buoni, non è prevista l'imposta di bollo sul valore nominale.
Oltre al risparmio sulle imposte, il capitale versato è garantito direttamente dallo Stato, riducendo di fatto il rischio di perdita patrimoniale anche in caso di crisi dell'ente emittente. In termini pratici, ciò si traduce in:
- Rendimenti netti superiori rispetto a molte alternative a basso rischio;
- Assenza di costi occulti, commissioni o spese di gestione;
- Tutela automatica delle somme investite al 100%;
Come sottoscrivere, gestire e riscattare i buoni fruttiferi
L'adesione ai buoni fruttiferi oggi è resa estremamente accessibile grazie sia ai canali tradizionali sia a quelli digitali. Il procedimento tipico prevede:
- Accesso all'ufficio postale di riferimento per l'emissione in formato cartaceo o per ricevere consulenza personalizzata;
- Utilizzo della piattaforma online di Poste Italiane o dell'app ufficiale, per sottoscrizione e gestione delle posizioni in modo autonomo;
- Scelta del tipo di buono, definizione dell'importo e acquisizione della ricevuta di investimento (cartacea o digitale).
In caso di riscatto anticipato, la liquidità è garantita in pochi giorni lavorativi, anche se per certi buoni ciò può comportare la perdita degli interessi non maturati.
Questa flessibilità operativa si rivela particolarmente vantaggiosa per chi desidera tenere sotto controllo il proprio risparmio senza essere vincolato a sportelli fisici.
Strategie e consigli per scegliere il buono più conveniente
Scegliere l'emissione giusta tra le tipologie disponibili quest'anno implica una valutazione attenta di variabili personali e di scenario:
- Orizzonte temporale dell'investimento: è opportuno bilanciare la durata con le reali esigenze di liquidità. Un mix tra buoni a breve, medio e lungo termine permette di tutelarsi da imprevisti e accedere a tassi migliori.
- Rendimento effettivo e rivalutazione: oltre al tasso nominale, va considerato il potere d'acquisto nel tempo, soprattutto in relazione all'inflazione. Le soluzioni indicizzate assicurano un rendimento reale più stabile.
- Eventuali bonus o premi di fedeltà: alcune emissioni premiano la permanenza oltre una certa soglia di anni con maggiorazioni sugli interessi.
- Monitoraggio delle nuove emissioni: tassi e condizioni possono variare, pertanto è consigliabile aggiornarsi regolarmente sulle proposte di Poste Italiane.
Il confronto con un professionista o l'utilizzo di strumenti di simulazione online può facilitare la pianificazione strategica del proprio portafoglio di BFP.
Rischi, limiti e fattori esterni che influenzano il rendimento
Pur essendo considerati tra gli strumenti più sicuri del panorama finanziario, questi titoli presentano alcune limitazioni:
- Rendimento potenzialmente inferiore rispetto a investimenti più rischiosi, come azioni o obbligazioni corporate;
- Rischio di riduzione degli interessi in caso di rimborso prima della durata minima prevista;
- Influenza dell'inflazione sul rendimento reale nei titoli a tasso fisso;
- Condizionamento dai tassi della BCE e dalle decisioni di politica monetaria, che influiscono sui nuovi tassi di emissione.
Confronto con altre forme di risparmio e investimenti sicuri
Quando si mette a confronto il BFP con soluzioni come conti deposito, certificati di deposito o titoli di Stato, emergono differenze sostanziali:
- Assenza di commissioni occulte e flessibilità nel rimborso anticipato nei buoni rispetto ai conti deposito vincolati;
- Rendimento generalmente più competitivo dei titoli di Stato a breve termine, con vantaggio fiscale rilevante;
- Garanzia completa dello Stato e liquidabilità facilitata rispetto ad alcune alternative bancarie.
Leggi anche
- Buoni fruttiferi postali a maggio 2026: le tipologie disponibili, rendimenti e se convengono o meno
- Buoni Fruttiferi Postali: le pratiche scorrette commerciali ritornano al centro dell'attenzione
- Quando conviene riscattare in anticipo i buoni postali? I pro e contro da considerare

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra