La Cassazione cambia orientamento sui buoni postali prescritti: il mancato possesso del foglio non basta a ottenere il rimborso. Dai casi di Lecce ai termini decennali, ecco cosa conta e quali informazioni verificare.
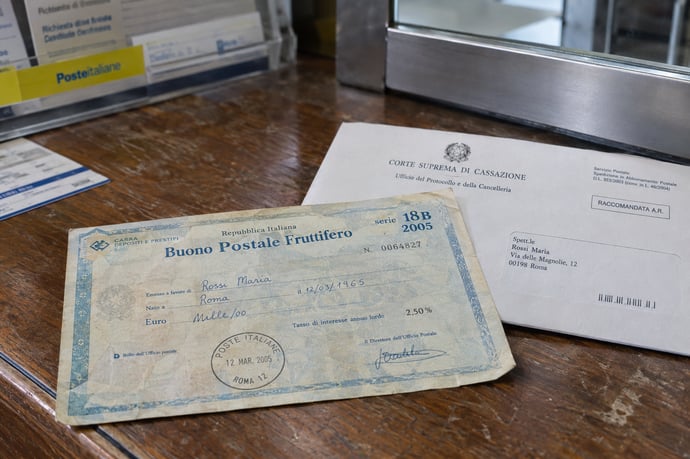
Un buono postale fruttifero da 2.500 euro, sottoscritto nel 2005 e appartenente alla serie 18B, è arrivato fino alla Cassazione dopo che il Giudice di pace e il Tribunale di Lecce avevano dato ragione al risparmiatore. La Suprema Corte ha ribaltato quelle decisioni: la mancata consegna del Foglio Informativo Analitico, da sola, non ferma la prescrizione e non dà diritto a ottenere, come risarcimento, una somma pari al valore del buono.
Il passaggio meno immediato riguarda le informazioni sulle condizioni della serie. Secondo la Cassazione, erano ricavabili dai decreti ministeriali pubblicati in Gazzetta Ufficiale. L’obbligo di consegnare al cliente un documento informativo e la possibilità, prevista dalla legge, di conoscere le regole del titolo sono questioni distinte.
Il caso di Lecce e il cambio di orientamento
La vicenda del buono della serie 18B era cominciata davanti al Giudice di pace, che aveva accolto la richiesta del titolare. Il Tribunale di Lecce aveva poi confermato la decisione. Si chiedeva il rimborso di un titolo da 2.500 euro, emesso nel 2005. Poste aveva opposto la prescrizione; il risparmiatore sosteneva invece di non aver potuto conoscere i termini e la scadenza, anche perché non gli era stato consegnato il foglio informativo.
La Cassazione ha annullato l’esito dei precedenti gradi con l’ordinanza n. 3169 del 2026, riferita al caso della serie 18B. Il provvedimento si colloca nel nuovo orientamento avviato dalla pronuncia n. 3686 del 18 febbraio 2026. Non ne deriva che ogni buono contestato sia ormai irrecuperabile; il principio stabilisce, più precisamente, che la sola omissione del FIA non permette di convertire un credito prescritto in un risarcimento di pari importo.
La distinzione conta perché il titolare non aveva chiesto soltanto di accertare che i documenti non fossero stati consegnati. Sosteneva che proprio quella mancanza avesse provocato la perdita della somma investita. La Corte ha escluso il nesso risarcitorio nei termini prospettati, richiamando la possibilità di ricostruire le regole del prodotto consultando il decreto ministeriale che aveva istituito la serie.
Come si calcola la prescrizione decennale
Per i buoni fruttiferi postali, il diritto al rimborso si prescrive, di regola, dopo dieci anni dalla scadenza. Il conteggio, quindi, non parte necessariamente dal giorno della sottoscrizione e neppure da quello in cui il risparmiatore scopre di poter incassare il titolo. Prima bisogna individuare la scadenza prevista per quella specifica serie; solo allora si può stabilire da quando il rimborso era esigibile e calcolare il termine.
La norma generale è l’articolo 2946 del codice civile. Per ciascuna serie, però, durata e condizioni economiche sono definite anche dai decreti ministeriali che l’hanno istituita. Il titolo cartaceo non sempre contiene da solo l’intera disciplina applicabile. I buoni sono considerati titoli di legittimazione e il rapporto può essere integrato dalle disposizioni previste per la serie di appartenenza.
In pratica, se il buono è scaduto e il titolare lascia passare il termine senza domandarne il pagamento, Poste può eccepire la prescrizione e rifiutare il rimborso, a differenza di quanto accadeva prima a determinate condizioni. La data di emissione, presa isolatamente, non basta a calcolare con certezza la scadenza: occorre conoscere la serie, la durata e le regole che la riguardano.
Scadenza e prescrizione non coincidono. La prima indica da quando il diritto al rimborso può essere esercitato; la seconda fissa il limite entro cui farlo valere. Confondere i due momenti può portare a calcolare male il termine.
Perché la non consegna del foglio non sospende la prescrizione
Per i buoni soggetti alla disciplina del decreto ministeriale del 19 dicembre 2000, l’articolo 3 prevede il Foglio Informativo Analitico. Il documento illustra le caratteristiche dell’investimento. La sua mancata consegna può costituire una violazione dell’obbligo informativo, ma, secondo la Cassazione, non equivale di per sé a un impedimento giuridico che impedisca al titolare di esercitare il proprio diritto.
L’articolo 2941, numero 8, del codice civile prevede la sospensione della prescrizione in caso di occultamento doloso del debito da parte del debitore. La Suprema Corte distingue questa ipotesi da una condotta colposa, come l’omissione nella consegna del foglio: i due comportamenti non producono lo stesso effetto. Se scadenza e disciplina potevano essere conosciute consultando i decreti pubblicati, la difficoltà di reperire le informazioni o la loro ignoranza non sono sufficienti a sospendere il termine.
La pronuncia n. 3686 del 2026 esclude anche che, senza altri presupposti, la perdita del credito possa essere recuperata chiedendo un risarcimento dello stesso importo. Per ottenere il risarcimento vanno provati gli elementi che lo fondano: la condotta contestata, un danno effettivo e il rapporto causale tra i due. Se il danno indicato coincide con il valore del buono non riscosso e la prescrizione dipende dall’inerzia del titolare, la mancata consegna del FIA non crea automaticamente un credito sostitutivo.
La seconda vicenda: due buoni e 1.350 euro
Un altro procedimento esaminato nel quadro di queste controversie riguardava due buoni, emessi rispettivamente nel 2000 e nel 2001. I risparmiatori avevano ottenuto una condanna di Poste al pagamento di 1.350 euro, confermata dal Tribunale dopo la decisione di primo grado. Con l’ordinanza n. 3169 del 2026, la Cassazione ha annullato la sentenza impugnata e rimesso la causa al giudice di merito per un nuovo esame.
Il rinvio non chiude definitivamente ogni aspetto della controversia. La Corte ha eliminato la pronuncia del Tribunale perché la questione doveva essere valutata secondo i principi di legittimità sulla prescrizione e sul rapporto fra obbligo informativo e danno. Al giudice del rinvio spetta dunque riesaminare il caso alla luce di quei criteri e delle circostanze documentate. Non può considerare sufficiente, senza ulteriori verifiche, la sola mancata consegna del foglio per giustificare il pagamento.
Le ordinanze nn. 3169 e 3686 del 2026 rientrano in una serie di interventi della Cassazione sul contenzioso relativo ai buoni prescritti. La n. 3686, pronunciata dalla Prima Sezione il 18 febbraio 2026, ha enunciato espressamente il principio: se la prescrizione è maturata e non c’è stato un occultamento doloso, l’omessa consegna del FIA non fonda una richiesta di risarcimento pari al credito che non è stato esercitato in tempo.
Il numero 3169 del 2026 è riferito al percorso che ha coinvolto sia il titolo da 2.500 euro sia la diversa vicenda dei due buoni. Gli effetti concreti vanno comunque ricavati dal contenuto del singolo provvedimento e dal rinvio disposto. È una precisazione necessaria quando si confrontano controversie diverse, anche se affrontate nell’ambito dello stesso orientamento.
Le informazioni in Gazzetta Ufficiale e la loro reperibilità
Nel ragionamento della Cassazione, la pubblicazione dei decreti ministeriali in Gazzetta Ufficiale rende conoscibili le condizioni previste per ciascuna serie: durata, rendimento e modalità di rimborso. La Corte riconosce a quella pubblicazione un effetto di conoscibilità legale e ritiene che il sottoscrittore debba attivarsi con ordinaria diligenza per reperire le informazioni. In questa prospettiva, il FIA svolge soprattutto una funzione pratica e riepilogativa; la sua assenza non rende necessariamente impossibile sapere quando il buono scade.
Questo principio non significa che ogni decreto sia facile da individuare o che tutti i titoli riportino le indicazioni necessarie. In alcune decisioni di merito sono state considerate l’assenza della sigla della serie sul buono, la presenza di serie differenti nello stesso decreto e formulazioni che potevano prestarsi a dubbi. Nel giugno 2026, per esempio, la Corte d’appello di Catanzaro ha esaminato un caso relativo alle serie A5 e AA5, caratterizzate da durate diverse, soffermandosi sulla difficoltà di capire quale disciplina si applicasse.
Altri giudici di merito hanno quindi valutato la conoscibilità attraverso la Gazzetta Ufficiale alla luce dei documenti e delle circostanze del singolo caso. Se dal buono non si riesce a identificare la serie, oppure il decreto non permette di ricavare chiaramente la scadenza, possono assumere rilievo l’onere della prova e il comportamento concreto dell’emittente. Queste pronunce non annullano l’indirizzo della Cassazione; indicano però che, in giudizio, l’esito può dipendere anche da ciò che emerge dai documenti.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra