Il 2026 porta novità tra buoni fruttiferi, polizze e offerte assicurative di Poste Italiane: soluzioni disponibili, cosa cambia per vecchi prodotti e criteri per orientarsi tra proposte e investimenti.
Nel 2026 il panorama degli investimenti proposti da Poste Italiane ha registrato una significativa evoluzione, introducendo nuove opportunità sia nei buoni fruttiferi postali che nelle polizze assicurative. Le emissioni e le modifiche nei requisiti di accesso offrono interessanti spunti per chi desidera diversificare il portafoglio in ottica di sicurezza, rendimento contenuto e una maggiore personalizzazione delle soluzioni. È importante analizzare con attenzione le caratteristiche tecniche di ciascun prodotto, le condizioni per la sottoscrizione e gli aspetti fiscali, valutando anche le finestre di collocamento spesso ridotte. Gli strumenti descritti consolidano il binomio tra protezione del capitale e rendimento, pilastro storico delle offerte di investimento postale.
I nuovi buoni fruttiferi postali del 2026
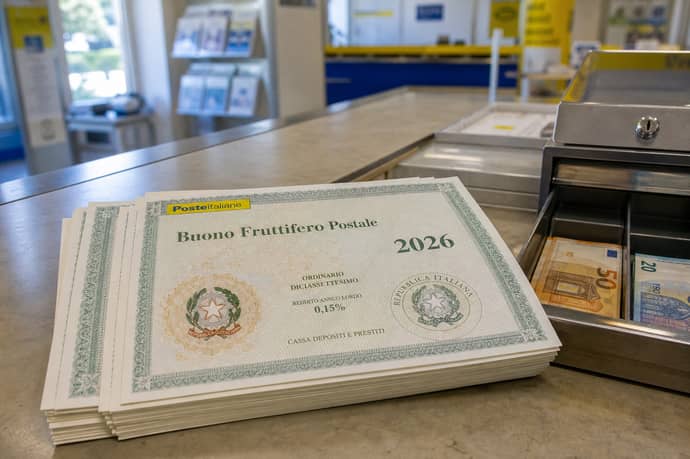
Il primo semestre del 2026 ha visto l'introduzione di diverse tipologie di buoni fruttiferi postali destinate a risparmiatori con esigenze temporali e orizzonti di rischio differenti. Tra i prodotti più rilevanti figurano:
- Buono Premium 4 Anni: rivolto a chi apporta nuova liquidità sui libretti postali, riconosce un rendimento lordo a scadenza del 2,50%. La somma investibile non può superare l'effettivo nuovo apporto e non sono previste cedole durante la vita del titolo. La sottoscrizione è riservata ai titolari di libretti che dimostrano l'incremento dei depositi tramite canali tracciati.
- Buono per un Buono 6 mesi: studiato per chi necessita di reinvestire temporaneamente capitali provenienti da precedenti buoni in scadenza. Offre un tasso annuo lordo dell'1,25% a scadenza semestrale, con accesso riservato a clienti che rinnovano titoli in scadenza. Prevede un importo minimo di 500 euro e consente una sottoscrizione continuativa fino a 40 cicli di rinnovo automatico.
- BFP Rinnova Prima 3x4 Premio: unisce la flessibilità di uscita a intervalli triennali alla possibilità di ottenere premi per la pianificazione anticipata del reinvestimento. Il rendimento può raggiungere il 3% annuo lordo all'ultimo triennio (12 anni totali), con la facoltà per il sottoscrittore di riscattare il capitale anticipatamente a ciascun triennio secondo le condizioni prestabilite.
Cosa cambia per chi aveva prodotti in scadenza
Dal 2026 sono state apportate modifiche significative alle modalità di rinnovo dei titoli giunti a maturazione. L'interruzione della vecchia serie del Buono Rinnova Prima ha comportato per i titolari l'obbligo di scegliere tra le nuove proposte per il reinvestimento, in particolare le serie Premium e per un Buono 6 mesi. Questo cambiamento ha rafforzato l'orientamento verso soluzioni più mirate e temporanee, pensate per la gestione dell'extra liquidità derivante dalla scadenza di altri strumenti postali.
Chi possedeva buoni in scadenza può ora optare per strumenti più brevi e flessibili, come il Buono 6 mesi per periodi di attesa, oppure orientarsi sulle nuove emissioni quadriennali e multitriennali se desidera mantenere la stabilità dell'investimento beneficiando di tassi di interesse spesso legati alla nuova raccolta. Si segnala che la sottoscrizione dei prodotti legati al rinnovo richiede la presentazione dei titoli scaduti e la verifica delle condizioni offerte, che variano in base all'apporto di nuova liquidità o alla semplice prosecuzione dell'investimento.
Poste Formula Bonus, la nuova polizza vita multiramo
La più rilevante novità nel comparto assicurativo proposto da Poste Italiane è rappresentata dalla Formula Bonus, una soluzione multiramo che integra la sicurezza offerta dalla gestione separata con le potenzialità di rendimento di un fondo interno assicurativo. Il meccanismo prevede:
- Allocazione del capitale tra una componente garantita (gestione separata) e una componente più dinamica (fondo interno), con la possibilità di personalizzazione del profilo di rischio secondo le preferenze dell'assicurato.
- Premi aggiuntivi dal 2% al 5% riconosciuti sulla nuova liquidità versata, laddove quest'ultima venga investita durante la campagna promozionale. Il bonus varia in funzione della quota destinata ai fondi interni e dell'importo.
- Finestra di sottoscrizione limitata, con scadenza fissata al 20 luglio, elemento che incentiva l'analisi tempestiva delle condizioni e la verifica della disponibilità.
Le altre soluzioni assicurative disponibili
Accanto alla Formula Bonus, il portafoglio assicurativo di Poste Italiane nel 2026 offre ulteriori alternative:
- Poste Progetto Direzione Valore: una soluzione orientata a chi ricerca la tutela assoluta del capitale investito, con una componente esclusiva in gestione separata e rendimenti minimi garantiti a scadenza. Questo prodotto, tipicamente rivalutabile ogni anno, privilegia la protezione, pur offrendo premi solitamente più contenuti rispetto alle soluzioni multiramo.
- Poste Valore Solidità Più II: una evoluzione delle proposte classiche, orientata su meccanismi misti con componente protetta e accesso eventuale a bonus vincolati a specifiche condizioni contrattuali o a performance della gestione interna.
Come scegliere tra buoni e polizze
Il confronto tra i diversi strumenti postali richiede l'analisi di alcune variabili chiave. Di seguito una sintesi delle differenze principali tramite tabella:
|
Caratteristica |
Buoni fruttiferi postali |
Polizze assicurative Poste |
|
Garanzia capitale |
Stato italiano tramite CDP |
Gestione separata o compagnia assicurativa (nessuna garanzia statale diretta) |
|
Fiscalità |
12,5% sui rendimenti |
26% su componente finanziaria eccetto ramo I (se gestione separata) |
|
Orizzonte temporale |
Da 6 mesi a 20 anni |
Tipicamente 5-10 anni, variabile |
|
Accessibilità |
Minimi da 50 a 500 euro |
Minimi generalmente superiori (da 2.500/5.000 euro) |
|
Flessibilità |
Riscattabili in ogni momento (con limitazioni sui rendimenti) |
Riscatto anticipato meno conveniente per penali o minor valore maturato |
La decisione andrà correlata alle esigenze personali:
- Chi cerca massima sicurezza, orizzonti medio-lunghi e semplicità spesso privilegia i buoni
- Chi desidera strumenti cumulativi (successione), coperture assicurative aggiuntive o diversificazione su linee gestione interna può orientarsi verso le polizze
Il ventaglio di nuovi strumenti disponibili consente ampia scelta tra soluzioni a garanzia statale e strumenti assicurativi, ognuno tarato su orizzonti differenti e preferenze di rischio. È opportuno ricordare che molte proposte presentano finestre di sottoscrizione circoscritte, come quella della Formula Bonus attiva fino al 20 luglio: per questo motivo è essenziale consultare periodicamente le informazioni ufficiali e aggiornate direttamente su poste.it e attraverso il personale degli uffici postali. Infine, prima di sottoscrivere qualsiasi prodotto, analizzare attentamente i documenti informativi e le condizioni contrattuali è la via migliore per investire consapevolmente nei nuovi prodotti proposti da Poste Italiane per il 2026.
Leggi anche
- I nuovi buoni fruttiferi, polizze vita e prodotti Poste italiane su cui si può investire lanciati nei primi 6 mesi 2026
- Buono per un Buono, se si compra un buono fruttifero postale ne danno un altro gratis: i numeri e conti per capire se davvero conviene
- I soldi di una polizza vita non sono disponibili da subito: possono passare fino a 5 anni dalla liquidazione



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra