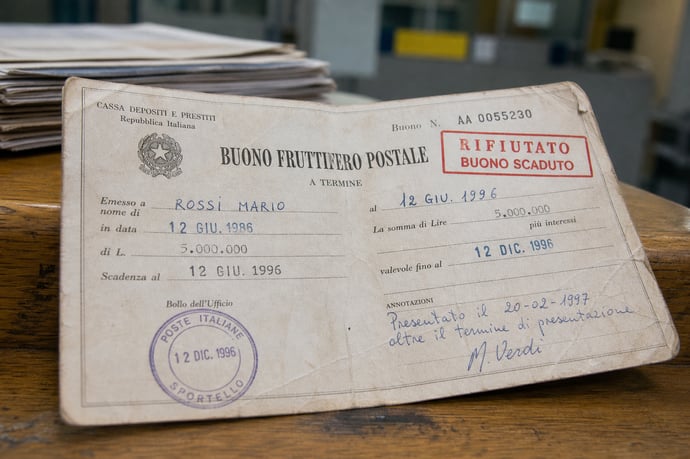
Buoni fruttiferi postali scaduti rappresentano un problema diffuso: spesso Poste rifiuta il rimborso, anche senza reali motivi. Le regole sulla prescrizione, i casi di diniego, le strategie e le tutele.
L'investimento in buoni fruttiferi postali è una scelta tradizionale per molte famiglie italiane, considerate la sicurezza e le condizioni un tempo ritenute particolarmente favorevoli. Tuttavia, la gestione e la richiesta di rimborso dei titoli scaduti possono presentare difficoltà inaspettate, soprattutto quando Poste Italiane rifiuta il pagamento delle somme dovute. Capita spesso che i risparmiatori, intesi a ritirare capitale e interessi maturati, si trovino a fronteggiare dinieghi motivati dalla prescrizione o da altri aspetti tecnici. La complessità normativa e la varietà di casistiche rendono il percorso tortuoso, e il rischio di perdere somme consistenti è reale senza un'adeguata informazione. In questo contesto, tutelare i propri risparmi diventa una priorità.
Prescrizione dei buoni fruttiferi postali: cosa dice la legge
La questione della prescrizione è il punto centrale nella disciplina dei buoni fruttiferi postali. Secondo il quadro normativo attuale, delineato dall'art. 2946 del Codice Civile e ulteriormente specificato dal D.M. 19 dicembre 2000 e dal D.Lgs. n. 116/2007, il diritto al rimborso si estingue in 10 anni dalla data di scadenza riportata sul titolo. Il termine dies a quo, ossia il momento da cui decorre la prescrizione, coincide rigorosamente con la scadenza indicata sul buono stesso.
Dopo i 10 anni senza riscossione, la normativa prevede il trasferimento delle somme al Fondo Conti Dormienti, gestito da Consap S.p.A.. Questo non equivale a una perdita immediata e definitiva: è infatti sempre prevista una finestra temporale ulteriore durante la quale è possibile tentare il recupero rivolgendosi a Consap. Vale la pena evidenziare:
- I buoni postali non producono più interessi dopo la scadenza; ogni giorno di attesa si traduce in una mancata remunerazione
- L'attività di riscossione diventa sempre più problematica con il trascorrere del tempo, e il rischio di prescrizione del diritto si avvicina inesorabilmente
Quando Poste rifiuta il rimborso dei buoni fruttiferi scaduti
I motivi che giustificano il rifiuto da parte di Poste Italiane possono essere molteplici e dipendono, spesso, dalla corretta applicazione delle regole sulla scadenza e sulla prescrizione. Le situazioni più frequenti riguardano:
- Decorrenza del termine decennale di prescrizione: dopo dieci anni dalla scadenza, Poste non può legalmente procedere al pagamento.
- Errori di calcolo sugli interessi: in alcuni casi, la società può liquidare una somma inferiore rispetto a quanto riportato sul retro del titolo, invocando aggiornamenti normativi o errori materiali.
- Serie di buoni emessi con regolamenti diversi: vecchie emissioni possono essere oggetto di interpretazioni controverse su rendimenti, durata o diritto al rimborso.
- Mancata presentazione dell'originale del titolo o problemi con la successione ereditaria, che richiedono documentazione supplementare.
I casi di rimborso negato vanno valutati accuratamente, perché non sempre l'opposizione di Poste risulta legittima. I tribunali hanno riconosciuto in varie circostanze la responsabilità dell'emittente, specie in presenza di carenze informative che hanno causato il mancato tempestivo esercizio del diritto da parte del cliente.
Come verificare se hai ancora diritto al rimborso
Per stabilire se una determinata posizione sia ancora rimborsabile, è necessario:
- Controllare con attenzione la data di scadenza riportata sul buono, tenendo presente che la prescrizione decade 10 anni dopo tale data.
- Verificare la serie e le condizioni specifiche indicate sul titolo: variazioni (a volte scritte a penna o tramite timbri) possono alterare sia scadenza che tassi d'interesse.
- Se il buono è stato smarrito, rubato o distrutto, occorre attivare la procedura di ammortamento presso la Prefettura per ottenere duplicato o rimborso.
- Nel caso di successione ereditaria, solo chi dimostra la titolarità ereditaria può procedere alla richiesta di rimborso.
Per buoni prescritti, è ancora possibile tentare il recupero tramite Consap, a certe condizioni e con tempistiche stringenti. Ai fini probatori, la conservazione dell'originale e della documentazione di sottoscrizione è essenziale e facilita notevolmente l'iter.
I 3 modi concreti per recuperare i soldi dai buoni scaduti
Di fronte a un rifiuto o a difficoltà nel rimborso, i titolari possono adottare diverse strategie. Di seguito, una sintetica panoramica delle principali:
- Reclamo formale a Poste Italiane e ricorso all'Arbitro Bancario Finanziario, particolarmente efficace in caso di diniego ingiustificato
- Richiesta a Consap per le somme trasferite al Fondo Conti Dormienti in presenza di prescrizione
- Azione legale specifica in caso di mancata informazione del cliente sulle scadenze e sulle condizioni di rimborso
1. Procedura di reclamo a Poste Italiane e ruolo dell'Arbitro Bancario
Quando un reclamo riguardante un buono non trova risposte adeguate da Poste Italiane, la prima mossa è inviare una segnalazione scritta all'Ufficio Reclami. Questo passaggio è obbligatorio e produce effetti sulla prescrizione. Alla richiesta occorre allegare copia del titolo, eventuali comunicazioni precedenti e il calcolo degli interessi maturati.La risposta deve arrivare entro 30 giorni: solo trascorso inutilmente tale termine, o a seguito di riscontro negativo, è possibile rivolgersi all'Arbitro Bancario Finanziario. L'ABF opera come organismo indipendente, con una procedura rapida e a costo contenuto per il consumatore. Non richiede assistenza legale obbligatoria e il suo intervento si è rivelato spesso efficace per ottenere riconoscimenti economici o almeno la ricalcolazione di interessi e competenze.
La decisione dell'ABF non è equiparabile a una vera e propria sentenza, ma assume valore determinante per la risoluzione di molti contenziosi. Come confermano i dati, una quantità crescente di ricorsi all'ABF riguardano prescrizione invocata illegittimamente, errori di calcolo sulle somme o carenza informativa sulle scadenze.
2. Ricorso a Consap per buoni prescritti e Fondo Conti Dormienti
Se il titolo è prescritto e le somme risultano trasferite a Consap, è possibile inoltrare apposita domanda di rimborso secondo i termini stabiliti dal D.Lgs. 116/2007. La procedura si svolge tramite presentazione di:
- modulo dedicato reperibile sul sito di Consap
- copia dei buoni e dei documenti che provano la titolarità
- eventuali comunicazioni ricevute da Poste in fase di diniego
3. Azione legale e risarcimento nei casi di mancata informazione
Una delle strade più battute dagli ultimi orientamenti giurisprudenziali riguarda la responsabilità di Poste per omissione informativa: qualora non siano state fornite al sottoscrittore tutte le condizioni essenziali, in particolare durata, scadenza e prescrizione, il risparmiatore può agire in giudizio. Le azioni previste includono:
- richiesta di rimborso integrale (o quantomeno risarcimento) presso il Giudice di Pace o Tribunale
- ricorso per accertamento di responsabilità contrattuale o extracontrattuale per danno da carenza informativa
Ogni caso è altamente individualizzata: la mancata prova dell'informazione spesso dà ragione al cliente; Poste deve dimostrare di aver adempiuto agli obblighi di trasparenza. Le sentenze hanno alternato rimborso pieno, risarcimento integrale o, in alcuni casi, rigetto del ricorso secondo la valutazione dei fatti e della documentazione.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra