Dalle spiagge del Belpaese sta emergendo un prodotto assicurativo inedito, pensato per tutelare i vacanzieri dal rischio maltempo: una polizza contro le giornate di brutto tempo: come funziona la novità
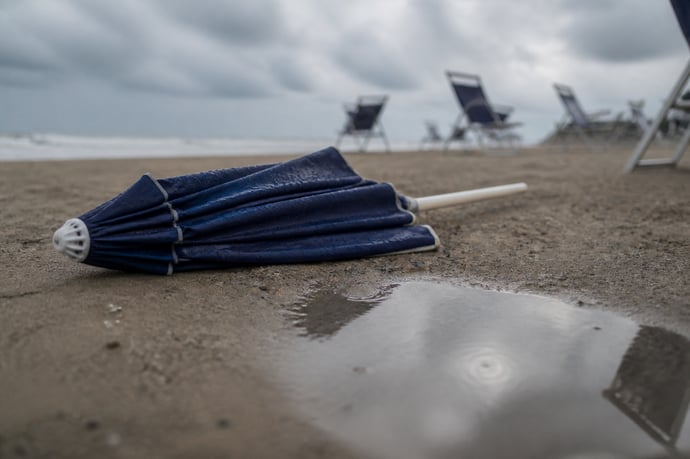
L'estate italiana si conferma un laboratorio di innovazione finanziaria. Dalle spiagge del Belpaese sta emergendo un prodotto assicurativo inedito, pensato per tutelare i vacanzieri dal rischio maltempo: una polizza contro le giornate di brutto tempo che consente di recuperare il costo dell'ombrellone quando il sole non si presenta all'appuntamento. Il prezzo? Appena 5 euro a giornata. Un'idea semplice, accessibile e concreta, che risponde a un bisogno reale di milioni di italiani.
Cosa è l'assicurazione contro il maltempo per l'ombrellone
L'assicurazione contro il maltempo per l'ombrellone è un prodotto finanziario pensato specificamente per i fruitori dei lidi balneari italiani. Funziona in modo semplice: il bagnante acquista la polizza al momento della prenotazione o del pagamento dell'ombrellone, pagando una piccola cifra aggiuntiva, generalmente intorno ai 5 euro per giornata coperta.
Se durante la giornata assicurata si verificano condizioni meteorologiche avverse, ossia pioggia, temporali o vento forte certificati da parametri oggettivi, la compagnia assicurativa rimborsa in tutto o in parte il costo sostenuto per l'ombrellone nel lido balneare. Il tutto avviene in modo automatico o con una procedura di rimborso rapida, senza burocrazia eccessiva.
Si tratta a tutti gli effetti di un prodotto assicurativo parametrico, ovvero una tipologia di polizza in cui il pagamento dell'indennizzo è legato al verificarsi di un evento misurabile e oggettivo, come la quantità di precipitazioni rilevate da una stazione meteorologica certificata, e non alla valutazione soggettiva del danno subito.
Come funziona nel dettaglio la polizza meteo per i lidi balneari
Il meccanismo operativo di questa assicurazione è studiato per essere il più trasparente e immediato possibile. Ecco come funziona concretamente:
1. Acquisto della polizza. Al momento di prenotare l'ombrellone, online o direttamente in spiaggia, il bagnante può aggiungere la copertura meteo con un supplemento che varia tra i 3 e i 7 euro, con una media di 5 euro a giornata.
2. Definizione dei parametri meteo. La polizza specifica con precisione quali condizioni atmosferiche attivano il rimborso. Di norma si considerano le precipitazioni superiori a una certa soglia, misurate dalla stazione meteo più vicina alla spiaggia, oppure la presenza di vento che supera una determinata velocità.
3. Verifica automatica. Alla fine della giornata, il sistema verifica automaticamente i dati meteorologici registrati. Se le soglie previste dal contratto sono state superate, il rimborso viene avviato in modo automatico.
4. Rimborso rapido. L'indennizzo viene accreditato sul metodo di pagamento usato dal cliente, o tramite voucher spendibile presso lo stesso stabilimento, entro pochi giorni lavorativi.
Questo sistema elimina l'onere della prova a carico del cliente e rende il prodotto particolarmente attrattivo per chi non vuole perdere tempo con pratiche amministrative durante le vacanze.
Perché nasce questo prodotto: il contesto delle spiagge italiane
Il mercato balneare italiano vale miliardi di euro ogni anno. I lidi e gli stabilimenti balneari sono una realtà economica fondamentale per molte regioni costiere, in particolare lungo l'Adriatico, il Tirreno e in Sicilia e Sardegna. Tuttavia, il maltempo rappresenta una delle principali fonti di perdita economica sia per i gestori che per i vacanzieri.
Un ombrellone giornaliero in un lido medio italiano può avere un costo tra i 20 e i 50 euro, con punte anche superiori nelle location più esclusive. Una giornata di pioggia imprevista significa non solo disagio, ma una perdita economica concreta per il cliente che ha già pagato.
Dal punto di vista dei gestori degli stabilimenti, il maltempo genera richieste di rimborso difficili da gestire, tensioni con i clienti e, nei casi peggiori, danni reputazionali. L'introduzione di una copertura assicurativa dedicata consente di trovare una soluzione win-win: il cliente è tutelato, il gestore del lido non deve gestire rimborsi diretti e l'assicuratore assume il rischio in cambio di un premio contenuto.
Il prodotto è nato da un'esigenza molto concreta del mercato italiano, dove la cultura del mare e della villeggiatura estiva è profondamente radicata e dove la spesa per le vacanze balneari rappresenta una voce rilevante nei bilanci familiari.
Chi propone questa assicurazione e dove trovarla
Il mercato di queste polizze meteo per i lidi balneari si sta strutturando grazie alla collaborazione tra compagnie assicurative specializzate in prodotti parametrici, startup insurtech e i gestori stessi degli stabilimenti balneari.
In Italia alcune insurtech hanno sviluppato piattaforme digitali che permettono ai gestori di integrare l'opzione assicurativa direttamente nel processo di prenotazione online dell'ombrellone. Il cliente la vede come una casella da spuntare, esattamente come accade con le assicurazioni sui voli aerei o sugli hotel.
I principali canali attraverso cui trovare questo tipo di polizza sono:
- I siti di prenotazione degli stabilimenti balneari che hanno aderito al servizio
- Le app dedicate alla gestione della spiaggia, sempre più diffuse tra i lidi che puntano alla digitalizzazione
- I desk fisici in spiaggia, dove il bagnino o il personale del lido propone la polizza al momento del pagamento
- Le piattaforme insurtech specializzate in assicurazioni meteo per il turismo e il tempo libero,
Il boom delle assicurazioni parametriche: il contesto finanziario
La polizza anti-maltempo per l'ombrellone si inserisce in un trend globale ben preciso: il boom delle assicurazioni parametriche. Si tratta di una categoria di prodotti finanziari in forte espansione a livello internazionale, applicata in settori molto diversi tra loro, dall'agricoltura al turismo, dall'energia alle infrastrutture.
Il vantaggio principale delle assicurazioni parametriche è la velocità e la certezza del rimborso: poiché l'indennizzo è legato al verificarsi di un evento misurabile e non alla quantificazione del danno, i tempi di liquidazione sono drasticamente ridotti e le controversie tra assicurato e assicuratore sono praticamente eliminate.
In campo turistico, questo tipo di polizza è già diffuso all'estero per eventi come festival musicali, tornei sportivi all'aperto e attività outdoor. L'applicazione al segmento balneare italiano rappresenta un'evoluzione naturale del concetto, adattata a uno dei settori turistici più importanti del Paese.
Per le compagnie assicurative, il prodotto è interessante perché consente di raccogliere un elevato numero di piccoli premi, distribuendo il rischio su una vasta platea di assicurati e potendo contare su dati meteorologici sempre più precisi e affidabili grazie ai progressi della tecnologia meteo.
Conviene davvero? I numeri per valutare la polizza da 5 euro
Valutare la convenienza di questa assicurazione richiede un ragionamento semplice ma fondato su dati concreti. In Italia, le statistiche meteorologiche indicano che nelle principali destinazioni balneari si registrano mediamente tra le 15 e le 25 giornate di pioggia nei mesi di giugno, luglio e agosto, con variazioni significative da regione a regione.
Se un bagnante trascorre in spiaggia, ad esempio, 20 giorni durante l'estate e acquista la polizza per ogni giornata al costo di 5 euro, spende in totale 100 euro di premio assicurativo. Se anche solo 3 o 4 di queste giornate risultano coperte dal maltempo e l'ombrellone costa in media 30 euro al giorno, il rimborso ricevuto ammonta a 90 o 120 euro, ripagando quasi interamente il costo della polizza.
L'equilibrio economico dipende da tre variabili chiave:
- Il costo giornaliero dell'ombrellone: più è alto, più la polizza conviene
- Il costo del premio assicurativo: 5 euro al giorno è una soglia psicologicamente accettabile
- La frequenza statistica del maltempo nella destinazione scelta.
Il futuro delle polizze meteo nel turismo italiano
Il settore è destinato a crescere. L'aumento della frequenza degli eventi meteorologici estremi legato ai cambiamenti climatici rende sempre meno prevedibile il meteo estivo anche nelle zone tradizionalmente più stabili. Questo aumenta la domanda di protezione da parte dei consumatori e apre nuovi spazi di mercato per le compagnie assicurative innovative.
I gestori degli stabilimenti balneari italiani, che stanno attraversando una fase di forte digitalizzazione e modernizzazione, vedono in queste polizze uno strumento per fidelizzare i clienti e differenziarsi dalla concorrenza. Offrire una copertura meteo è anche un modo per comunicare attenzione al cliente e capacità di innovazione.
In prospettiva, è possibile immaginare un'evoluzione del prodotto verso formule ancora più personalizzate: polizze settimanali o mensili, coperture che includono attività sportive in spiaggia come il windsurf o il beach volley, o pacchetti combinati che proteggono anche gli spostamenti in caso di maltempo prolungato.
L'assicurazione contro il maltempo da 5 euro per l'ombrellone è, in sintesi, molto più di un prodotto di nicchia: è il segnale di una trasformazione profonda del modo in cui gli italiani concepiscono la protezione finanziaria anche nelle piccole spese quotidiane, e di come il settore assicurativo sappia rispondere con soluzioni concrete e accessibili alle esigenze della vita reale.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra