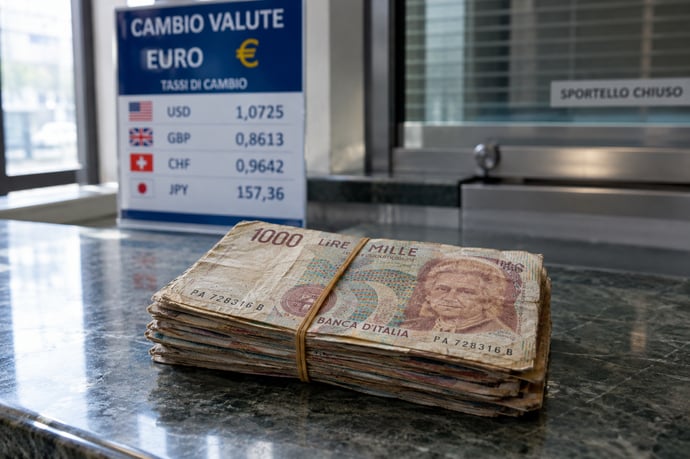
Fabio Bondi, 51 anni, si è presentato in banca il giorno dopo la scadenza con 95 milioni di vecchie lire: perché la sua battaglia riapre il tema del cambio lire in euro.
Novantacinque milioni di lire, una cifra che oggi vale poco più di 49mila euro, ridotti a carta senza valore per un giorno di ritardo. È la storia di Fabio Bondi, 51 anni, che non ha intenzione di arrendersi e che guarda all’Europa con la speranza di ribaltare un verdetto che sembrava definitivo.
Il regalo di nozze del padre: 95 milioni di lire in contanti
Tutto comincia con un gesto d’affetto. In vista del matrimonio, il padre di Fabio gli consegna una somma in contanti di 95 milioni di lire, in banconote, come regalo di nozze. Per una coppia che si prepara a costruire una famiglia è un aiuto concreto: un anticipo per la casa, i mobili, l’inizio di una vita insieme.
Al cambio ufficiale e irrevocabile di 1.936,27 lire per un euro, quel “gruzzolo” corrisponde oggi a circa 49.060 euro. Una cifra che in molte famiglie italiane significa un’auto nuova, una ristrutturazione o la rata di un mutuo ripagata per anni.
Fabio mette da parte le banconote, convinto di avere tutto il tempo per convertirle. Come molti italiani, rimanda e si lascia assorbire dalla vita quotidiana, tra i preparativi, il lavoro e le mille incombenze di chi sta per sposarsi.
Quando si accorge che il termine è davvero vicino, o meglio già superato, si precipita in banca. Arriva il giorno dopo la scadenza. Il suo caso è uno di quelli che mostrano quanto la differenza tra “in tempo” e “troppo tardi” possa essere sottile e quanto possa costare.
L’esito dello sportello è quello che migliaia di italiani si sono sentiti ripetere negli anni: la conversione delle vecchie lire non è più possibile. Il termine è scaduto, le lire non hanno più corso legale e il diritto al cambio, secondo l’amministrazione, si è estinto.
Fabio si ritrova in mano 95 milioni di lire che, per la legge, non valgono più nulla. Ma la storia, per lui, non finisce qui.
Perché le lire non si cambiano più: la scadenza che ha fatto discutere
Per capire il caso Bondi bisogna ripercorrere la cronologia. La lira ha cessato di avere corso legale il 28 febbraio 2002, con il passaggio definitivo all’euro. Le banconote, però, potevano essere convertite presso la Banca d’Italia per i dieci anni successivi, quindi fino al 28 febbraio 2012, secondo la normale prescrizione decennale.
Poi è arrivato il decreto Salva Italia del governo Monti, che ha anticipato la scadenza al 6 dicembre 2011. Molti cittadini, non adeguatamente informati, si sono trovati con le lire in mano e il termine già spirato.
La questione è finita davanti alla Corte costituzionale, che con la sentenza n. 216 del 2015 ha dichiarato illegittimo quell’anticipo repentino. Una vittoria solo parziale per i possessori di vecchie lire: la pronuncia non ha riaperto in modo generalizzato il cambio. Secondo l’interpretazione di Banca d’Italia e Ministero dell’Economia, può ottenere la conversione soltanto chi riesce a dimostrare con documentazione certa di aver presentato richiesta tra il 6 dicembre 2011 e il 28 febbraio 2012.
Per tutti gli altri, la porta resta chiusa.
Cosa può cambiare con la Corte di giustizia europea
Qui entra in gioco la speranza di Fabio. Il suo legale sostiene che la questione non possa essere letta solo con le lenti del diritto interno. Il ragionamento è questo: la moneta unica è un’architettura europea, e le regole sul cambio delle banconote nazionali dovrebbero garantire a tutti i cittadini dell’area euro condizioni comparabili.
I numeri alimentano il dubbio. In Paesi come Germania, Austria, Irlanda, Estonia, Lettonia, Lituania, Slovacchia e Slovenia, le banche centrali continuano a convertire le vecchie banconote nazionali senza alcuna scadenza. In Italia, invece, vale la prescrizione, con la conseguenza che un cittadino tedesco può cambiare i suoi marchi mentre un italiano con le lire in mano resta a bocca asciutta.
È una disparità che, secondo chi sostiene la causa, potrebbe essere sottoposta ai giudici di Lussemburgo attraverso un rinvio pregiudiziale alla Corte di giustizia dell’Unione europea. Se i giudici europei dovessero affermare che l’esercizio del diritto al cambio non può essere reso eccessivamente difficile o impossibile dalle regole nazionali sui termini, l’intero sistema italiano della prescrizione delle lire potrebbe essere messo in discussione.
Va detto con chiarezza: oggi non esiste una pronuncia europea che abbia riaperto il cambio delle lire in Italia. Si tratta di una prospettiva giuridica, non di un risultato acquisito. Ma la Corte di Lussemburgo ha già ribadito, anche in tempi recenti e in ambiti diversi, che i termini di prescrizione non possono rendere in pratica irrealizzabile un diritto riconosciuto ai consumatori. È su questa linea che si innesta la strategia di chi non vuole arrendersi.
Prescrizione o decadenza: il nodo tecnico che pesa sul caso
Un altro tassello decisivo riguarda la natura stessa del termine. Secondo l’orientamento della Corte di Cassazione, il termine per convertire le lire in euro è una prescrizione e non una decadenza. La differenza è sostanziale: la prescrizione può essere interrotta con un atto formale, come una diffida o una richiesta scritta, mentre la decadenza chiude definitivamente i giochi.
Questo spiega perché le associazioni dei consumatori, tra cui Federconsumatori, invitano chi ha vecchie lire a presentarsi comunque allo sportello della Banca d’Italia e, in caso di rifiuto, a inviare una diffida formale. L’idea è creare una traccia documentale e, se possibile, trasformare il diniego in un contenzioso da portare davanti a un giudice.
Per Fabio, il fatto di essersi presentato il giorno dopo la scadenza è paradossalmente un elemento su cui costruire la difesa: la sua richiesta è documentata, il ritardo è minimo e il valore in gioco è significativo. Un ritardo di ventiquattro ore, secondo il suo avvocato, non dovrebbe cancellare un diritto.
Non è un caso isolato: le storie simili in tutta Italia
Quella di Fabio è solo una delle tante vicende che negli ultimi mesi hanno riacceso l’attenzione sul tema:
- A Messina un uomo ha trovato, durante la ristrutturazione di una casa comprata all’asta, oltre 135 milioni di lire nascosti in confezioni di Citrosodina, per un controvalore di circa 70mila euro. La Banca d’Italia ha negato il cambio.
- A Cuneo un uomo di 51 anni ha scoperto circa 2 miliardi di lire nella cassetta di sicurezza dello zio, più di un milione di euro. Anche qui, risposta negativa e battaglia legale in vista.
- In un convento, alcuni frati hanno trovato nel 2024 in una vecchia cassapanca 160.728.000 lire, pari a oltre 80mila euro, e hanno avviato una causa.
Cosa fare se si trovano vecchie lire
Chi si ritrova oggi con delle lire in casa farebbe bene a seguire alcune regole di buon senso:
- Non buttare le banconote e non considerarle automaticamente prive di valore.
- Conservare ogni documento che provi l’origine del denaro, eventuali richieste di cambio e la corrispondenza con la banca.
- Presentare comunque richiesta a una filiale della Banca d’Italia e farsi rilasciare per iscritto l’eventuale rifiuto.
- Valutare una diffida formale, anche tramite un’associazione di consumatori, per interrompere la prescrizione.
- Rivolgersi a un avvocato esperto, soprattutto per importi rilevanti.
Per ora, Fabio conserva le sue banconote come si custodisce un ricordo e, insieme, una scommessa. Quei 95 milioni di lire non sono soltanto soldi: sono il regalo di nozze di suo padre, un gesto che dentro quelle banconote porta con sé anni di sacrifici e di affetto.
Il suo obiettivo è chiaro: portare il caso davanti a un giudice e, se necessario, spingere perché la questione arrivi fino alla Corte di giustizia dell’Unione europea. Una strada lunga, costosa e dall’esito incerto. Ma anche una battaglia che, se vinta, potrebbe cambiare le regole per milioni di italiani che custodiscono ancora, in un cassetto o in una vecchia scatola, un pezzo di storia monetaria.
Nel frattempo, la lezione pratica resta una sola: quando c’è una scadenza, anche un solo giorno di ritardo può costare decine di migliaia di euro. E la storia di Fabio Bondi, tra rammarico e determinazione, ricorda a tutti quanto sia importante verificare, informarsi e agire in tempo.
Leggi anche
- Cambiare vecchie lire in euro, perde 95 milioni ma non ci sta: la sentenza della Corte Europea potrebbe cambiare tutto
- Centenari in Italia: chi sono, dove vivono, cosa fanno e come stanno riuscendo a vivere così a lungo secondo le ricerche
- Il tessuto che si raffredda da solo fino a 12 gradi più fresco del cotone: quando saranno pronte le prime magliette

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra