Le vecchie banconote e monete in lire si possono cambiare entro il 31 dicembre 2026: i chiarimenti di Bankitalia
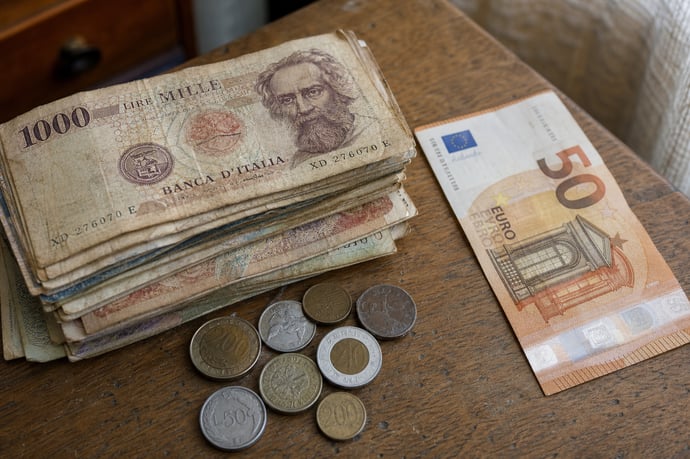
Negli ultimi giorni sta circolando online una notizia che promette bene a milioni di italiani: sarebbe possibile cambiare le vecchie lire in euro entro il 31 dicembre 2026. Peccato che si tratti di un'informazione priva di fondamento, non confermata da nessuna fonte ufficiale. Cosa sta davvero accadendo e cosa si può fare.
Negli ultimi giorni sta circolando online una notizia che promette bene a milioni di italiani: sarebbe possibile cambiare le vecchie lire in euro entro il 31 dicembre 2026. Peccato che si tratti di un'informazione priva di fondamento, non confermata da nessuna fonte ufficiale. Facciamo chiarezza su cosa dice davvero la Banca d'Italia, cosa prevede la legge e perché questa scadenza del 2026, semplicemente, non esiste.
La notizia che circola online: cosa dice e perché è falsa
Il presunto termine del "31 dicembre 2026" come nuova data ultima per il cambio lire euro non trova riscontro in nessun comunicato, circolare o pagina ufficiale della Banca d'Italia. Non esiste un decreto, una legge o una delibera che abbia mai fissato questa scadenza.
La spiegazione più plausibile di questa confusione è che la notizia derivi da un equivoco con un tema completamente diverso: quello del ritiro di alcune serie datate di banconote in euro, un processo tecnico che riguarda l'aggiornamento periodico dei tagli e delle serie di sicurezza delle banconote europee (come la transizione dalla "prima serie" alla "serie Europa"), e non la vecchia valuta italiana. Chi ha letto notizie su scadenze o ritiri legati alle banconote in euro potrebbe averle, per un semplice fraintendimento, ricollegate erroneamente alle lire. Ma si tratta di due questioni che non hanno nulla in comune: da un lato ci sono banconote in euro tuttora valide, che restano cambiabili senza limiti di tempo presso le filiali della Banca d'Italia; dall'altro ci sono le lire, la cui vicenda si è chiusa da tempo in modo ben diverso.
Sul sito ufficiale della Banca d'Italia la questione è affrontata in modo esplicito, in una sezione dedicata alle informazioni utili sul cambio lire euro. La risposta alla domanda "è ancora possibile cambiare le lire in euro?" è netta: in base all'attuale quadro giuridico, non è più possibile effettuare il cambio delle lire, salvo casi eccezionali che vedremo tra poco.
Per capire come si è arrivati a questa situazione bisogna ripercorrere brevemente la cronologia. Il 28 febbraio 2002 le banconote e le monete in lire hanno cessato di avere corso legale, sostituite definitivamente dall'euro. La legge n. 96 del 1997 aveva fissato il termine ultimo per la conversione delle banconote non prescritte al 28 febbraio 2012, dieci anni dopo la fine della circolazione.
Le cose sono cambiate il 6 dicembre 2011, quando il governo Monti, con il Decreto "Salva Italia" ha anticipato a sorpresa questa scadenza, spostandola in avanti di quasi tre mesi rispetto al termine originario e cogliendo impreparati moltissimi cittadini che ancora conservavano lire in casa. Da allora, secondo la posizione ufficiale della Banca d'Italia, la conversione delle lire è definitivamente conclusa, e l'istituto ha versato al bilancio dello Stato il controvalore delle banconote in lire ancora in circolazione, per un importo complessivo di circa 1,2 miliardi di euro.
L'unico canale ancora attivo: una casella email per casi eccezionali
Non tutto è chiuso in modo assoluto. Sul sito della Banca d'Italia resta attiva una casella di posta elettronica dedicata, [email protected], a cui è possibile scrivere per chiarimenti o segnalazioni. È però fondamentale intendersi bene sul significato di questo canale: non si tratta di una riapertura dei termini per tutti i cittadini, ma di uno strumento riservato a casi eccezionali e rarissimi, in particolare a chi è in grado di dimostrare di aver già presentato una richiesta di cambio proprio nella finestra compresa tra il 6 dicembre 2011 e il 28 febbraio 2012, e che quel diritto sia stato oggetto di un atto che ne ha interrotto la prescrizione nei dieci anni successivi. Per chi non rientra in questo perimetro molto ristretto, oggi non esiste alcuna strada per ottenere il cambio.
A rendere il quadro più complesso interviene un elemento giuridico importante, che è anche all'origine di gran parte della confusione ancora oggi diffusa online. Il 7 ottobre 2015 (sentenza depositata e poi pubblicata in Gazzetta Ufficiale l'11 novembre dello stesso anno) la Corte Costituzionale, con la sentenza n. 216/2015, ha dichiarato illegittima la norma del decreto Salva Italia nella parte in cui aveva anticipato in modo repentino il cambio delle vecchie lire in euro, e senza adeguato preavviso ai cittadini, la scadenza della conversione delle lire dal 28 febbraio 2012 al 6 dicembre 2011.
Si tratta di un vizio formale, legato alle modalità con cui era stata introdotta la nuova scadenza, più che di un principio che riapra la conversione a tutti indistintamente. Ed è proprio qui che nasce l'equivoco più insidioso: la sentenza, di per sé, non ha automaticamente riaperto la possibilità di cambio per chiunque possieda ancora lire.
Nei mesi successivi alla pronuncia, il Ministero dell'Economia e delle Finanze e la Banca d'Italia definirono infatti una procedura molto circoscritta, in vigore dal gennaio 2016, che consentiva la conversione esclusivamente a chi poteva documentare, con prove certe (lettere raccomandate, PEC, dichiarazioni sottoscritte da personale della Banca d'Italia), di aver formalmente richiesto il cambio proprio nella finestra tra il 6 dicembre 2011 e il 28 febbraio 2012. Anche in quel caso, dunque, non si trattò di una riapertura generale, ma di una finestra limitata a chi aveva già agito nei termini originari, poi di fatto esauritasi con il trascorrere degli anni e il maturare della prescrizione decennale.
Le iniziative e i tentativi legali di associazioni dei consumatori e avvocati per il cambio delle lire
Proprio su questo scarto, tra il principio affermato dalla Consulta e la sua applicazione pratica molto ristretta, si sono mosse negli anni alcune associazioni dei consumatori e gruppi di avvocati. Facendo leva sulla pronuncia della Corte Costituzionale del 2015, diversi legali hanno promosso ricorsi e cause collettive nel tentativo di ottenere, per via giudiziaria, una riapertura generale dei termini per tutti i possessori di lire, e non soltanto per i pochi casi eccezionali già ammessi dalla Banca d'Italia.
Anche vicende di cronaca recenti, come quella di un cittadino che ha ritrovato un'ingente somma in lire e ha intrapreso un'azione legale contro la Banca d'Italia contestando la rigidità del sistema italiano rispetto ad altri Paesi europei, alimentano periodicamente l'attenzione mediatica sul tema e, indirettamente, anche le notizie infondate che circolano online.
È però essenziale essere chiari su un punto: si tratta di iniziative legali tuttora in corso, o comunque non risolte in modo definitivo a favore dei cittadini. Non siamo di fronte a un diritto già riconosciuto e attivabile da chiunque, ma a un contenzioso aperto, il cui esito resta incerto. Le associazioni dei consumatori, come conferma anche la loro comunicazione pubblica, invitano chi ha ancora lire in casa a rivolgersi alla casella email ufficiale della Banca d'Italia per segnalare il proprio caso, ma senza illudersi che questo equivalga a una scadenza certa o a una nuova finestra di cambio.
Un esempio emblematico di come si stiano muovendo alcuni legali su questo fronte arriva da Foggia, con il caso di una donna cremonese, morta senza eredi diretti, aveva lasciato il suo appartamento di Cremona ai frati cappuccini della Provincia di Foggia, un'eredità accettata dai religiosi nel novembre 2017. Solo nel 2024, durante i lavori di sistemazione dell'immobile, uno dei frati ha aperto una vecchia cassapanca trovandovi 160.728.000 lire, pari a oltre 80.000 euro al cambio ufficiale. Rivoltisi alla Banca d'Italia per la conversione, i religiosi si sono visti opporre un diniego netto, motivato con la scadenza del termine ordinario, fissato al 28 febbraio 2012.
A questo punto è entrato in gioco l'avvocato Alessandro Romano, che segue il caso insieme all'Associazione Italia e ha costruito la propria strategia difensiva non sulla sentenza della Consulta del 2015, ma su un diverso principio del Codice Civile, l'articolo 2935, secondo cui la prescrizione di un diritto comincia a decorrere solo dal momento in cui il titolare è concretamente in grado di farlo valere. Secondo questa tesi, i frati non erano proprietari dell'appartamento nel 2002, quando la lira è stata sostituita dall'euro, e non potevano quindi esercitare alcun diritto su banconote di cui, semplicemente, ignoravano l'esistenza fino alla scoperta del 2024. Se un giudice accogliesse questa impostazione, il termine decennale per la conversione decorrerebbe non dal 2002 ma dal momento del ritrovamento, portando la scadenza fino al 2034.
Lo stesso Romano ha, però, precisato che la sua tesi non è un assegno in bianco per chiunque possieda vecchie lire: "Non è che chiunque trova delle lire oggi può andare e farseli cambiare", avvertendo che la strategia legale va costruita caso per caso, dimostrando con documentazione puntuale che le banconote erano davvero sconosciute al titolare del diritto prima del ritrovamento. Non ricevendo risposta soddisfacente da Bankitalia, i frati hanno inviato una diffida e l'avvocato ha predisposto l'atto di citazione, portando la questione davanti a un tribunale: un caso che, come riconosciuto dallo stesso legale, non ha precedenti specifici nella giurisprudenza italiana e che potrebbe fare da apripista per situazioni analoghe.
Cosa fare davvero se si possiedono ancora vecchie lire
Alla luce di quanto ricostruito, ecco alcuni punti fermi utili a chi si trova ancora in possesso di banconote o monete in lire:
- Non esiste alcuna scadenza ufficiale fissata al 31 dicembre 2026. Si tratta di una notizia priva di fondamento, non presente in nessun documento della Banca d'Italia né del Ministero dell'Economia e delle Finanze.
- La conversione generale è chiusa dal 6 dicembre 2011. Solo chi può dimostrare di aver presentato richiesta in quella specifica finestra temporale, con prova dell'interruzione della prescrizione, può ancora rivolgersi alla Banca d'Italia.
- Il canale ufficiale resta la casella email [email protected], da usare per segnalazioni di casi specifici e non come sportello per un cambio generalizzato.
- Le cause promosse da associazioni e avvocati sono ancora in corso e non garantiscono, a oggi, alcun diritto certo alla conversione per chi non rientra nei casi già previsti.
- Prima di gettare vecchie lire ritrovate in casa, può comunque valere la pena verificarne il valore numismatico o da collezione, che in alcuni casi supera ampiamente il valore nominale che sarebbe stato convertito in euro.
Leggi anche
- Le vecchie banconote e monete in lire si possono cambiare entro il 31 dicembre 2026: i chiarimenti di Bankitalia
- Le banche, conti correnti e Pec sono ancora sicuri dopo quello l'attacco che ha colpito Revolut: cosa dicono gli esperti
- BdM Banca e Cassa di Orvieto, i 4 potenziali acquirenti porterebbero condizioni diverse a chi ha i conti correnti in queste banche



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra