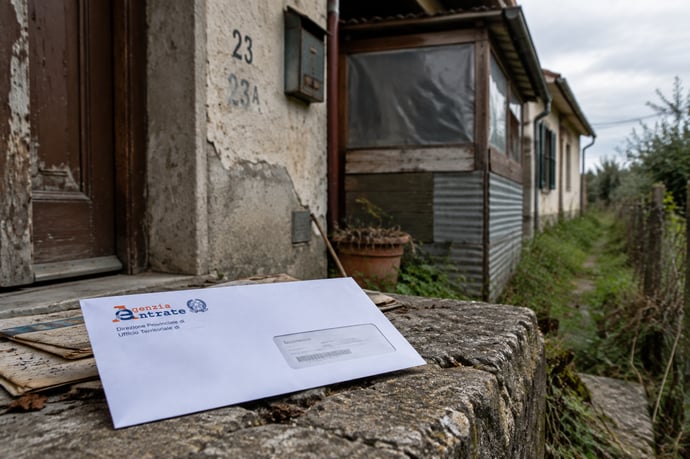
Sono in arrivo 20mila lettere sulle case fantasma: immagini aeree e mappe aiutano a individuare immobili non censiti o difformi. Ecco cosa verificare, come rispondere e perché aggiornare il Catasto prima della rendita presunta.
L’Agenzia delle Entrate si prepara a inviare circa 20mila comunicazioni ai proprietari di fabbricati che potrebbero non risultare negli archivi catastali. La prima tranche riguarda soprattutto le costruzioni del tutto assenti dal Catasto; la ricognizione può però far emergere anche variazioni non dichiarate. Ricevere una lettera non significa aver già subito una sanzione: è un invito a verificare i dati e chiarire eventuali incongruenze. Per chi deve regolarizzare il catasto di case fantasma, intervenire per tempo può evitare che l’amministrazione ricostruisca d’ufficio la posizione e attribuisca una rendita presunta.
Case fantasma e difformità catastali: quali immobili possono finire nei controlli
L’espressione “case fantasma” identifica fabbricati esistenti sul territorio ma non censiti negli archivi catastali. Non si tratta necessariamente di abitazioni: possono rientrare nella categoria edifici rurali, locali accessori o immobili strumentali. I controlli, tuttavia, non si limitano alle costruzioni interamente sconosciute al Fisco. Nel tempo la mappatura può evidenziare differenze tra lo stato dei luoghi e i dati registrati, anche quando l’unità immobiliare risulta già censita.
Tra le situazioni che possono richiedere un approfondimento figurano:
- nuovi fabbricati privi di identificazione catastale;
- ampliamenti, sopraelevazioni o piani aggiunti non dichiarati;
- mansarde trasformate in spazi abitabili e variazioni della consistenza;
- garage, depositi, verande chiuse o altre pertinenze non rappresentate;
- cambi di destinazione d’uso non seguiti dal necessario aggiornamento.
La dimensione del fenomeno richiede un controllo individuale, non supposizioni basate sul solo aspetto esterno dell’edificio. Per capire se la posizione è corretta occorre confrontare la visura, la planimetria catastale e gli atti relativi ai lavori, tenendo conto della data in cui la modifica è stata realizzata o l’immobile è diventato utilizzabile.
Come funzionano i controlli: immagini aeree, mappe catastali e intelligenza artificiale
La ricognizione parte dall’accostamento tra cartografia catastale e immagini aeree ad alta risoluzione, comprese le ortofoto fornite dall’Agenzia per le erogazioni in agricoltura (Agea). La sovrapposizione consente di confrontare ciò che appare sul territorio con i fabbricati rappresentati nelle mappe e nelle banche dati. Strumenti di fotointerpretazione e algoritmi di analisi aiutano a esaminare grandi volumi di immagini, individuando possibili edifici, coperture o trasformazioni da sottoporre a verifica.
Secondo i dati diffusi nei primi giorni di ottobre, l’attività risultava completata in 95 province e avviata in altre quattro, con una copertura pari a circa il 96% del territorio nazionale. L’obiettivo indicato è terminare la mappatura entro la fine del 2026. Le prime 20mila comunicazioni sono rivolte soprattutto ai casi più netti: un fabbricato visibile nelle immagini senza corrispondenza catastale apparente.
L’algoritmo non emette un accertamento e non stabilisce da solo che esista un’omissione. Produce un’indicazione da verificare: gli uffici dell’amministrazione finanziaria devono esaminare gli elementi disponibili e valutare se la difformità sia reale, se sia già stata corretta o se dipenda da un errore di lettura. A seconda del caso possono essere necessari controlli documentali e ulteriori approfondimenti amministrativi. Le immagini, inoltre, descrivono l’aspetto esterno e non chiariscono automaticamente l’uso o la consistenza interna di un immobile.
Il metodo rende più sistematico il confronto tra territorio e archivi, ma la valutazione della singola posizione resta legata ai documenti e alle circostanze concrete. È quindi importante distinguere una segnalazione preliminare da un atto formale: termini, richieste e conseguenze dipendono dal contenuto effettivo della comunicazione ricevuta.
Lettera di compliance: cosa verificare e come rispondere all’Agenzia delle Entrate
La lettera di compliance è, nella fase iniziale, una comunicazione che invita il destinatario a controllare la posizione catastale e a fornire chiarimenti o presentare gli atti necessari. Non equivale automaticamente a una cartella esattoriale né prova, da sola, che il proprietario abbia commesso un’irregolarità. Prima di rispondere è utile leggere con attenzione i riferimenti all’immobile e alle particelle, verificando che siano corretti e che il destinatario abbia effettivamente titolo o interesse rispetto alla proprietà indicata.
Il controllo documentale può comprendere questi passaggi:
- confrontare visura e planimetria catastale con lo stato attuale dei luoghi;
- ricostruire la storia dei lavori attraverso titoli edilizi, elaborati, fatture e pratiche presentate;
- verificare se un accatastamento o una variazione siano già stati depositati, ma non risultino allineati negli archivi;
- individuare eventuali errori di identificazione, per esempio relativi a particella, intestazione o fabbricato;
- annotare date di ultimazione dei lavori e, se diversa, di effettivo utilizzo dell’immobile.
La lettera può rivolgersi agli intestatari catastali dei terreni sui quali è stato individuato un fabbricato. Se la proprietà è condivisa, vi sono successioni non aggiornate o la documentazione è incompleta, la ricostruzione delle responsabilità può richiedere un esame tecnico e, se opportuno, legale. La risposta deve riferirsi ai fatti documentabili: non è corretto dedurre dall’immagine aerea, senza ulteriori verifiche, né l’esistenza di un abuso né l’assenza di obblighi catastali.
Perché conviene regolarizzare prima della rendita presunta: effetti fiscali e rischi dell’inazione
Quando un immobile avrebbe dovuto essere dichiarato e la posizione resta irrisolta, la procedura può proseguire oltre l’invito bonario. Un emendamento alla Legge di Bilancio 2026 descritto nelle fonti prevede un percorso progressivo: comunicazione di compliance, richiesta formale di aggiornamento e, se il destinatario non adempie, attribuzione d’ufficio di una rendita presunta. Poiché si tratta di una proposta normativa riportata come oggetto di discussione, termini e meccanismi vanno verificati sul testo approvato e sulle disposizioni effettivamente entrate in vigore, senza considerarli automaticamente applicabili a ogni lettera ricevuta.
Nel meccanismo prospettato, in mancanza di riscontro entro sette mesi dalla comunicazione o dalla pubblicazione prevista, l’Agenzia potrebbe attribuire una rendita presunta utilizzando, per gli immobili residenziali, la tariffa d’estimo più alta del gruppo A e, per quelli non residenziali, quella più alta del gruppo C. È una modalità potenzialmente penalizzante: una rendita determinata in via presuntiva può non riflettere le caratteristiche effettive dell’unità e produrre un’imposizione superiore a quella che risulterebbe da un accatastamento corretto.
Il Catasto non è un archivio puramente descrittivo. La rendita concorre, secondo le regole dei singoli tributi, alla determinazione di basi imponibili e adempimenti che possono riguardare, tra gli altri, l’IMU. I dati catastali sono inoltre utilizzati in successioni, compravendite e altre pratiche patrimoniali. L’impatto concreto dipende dalla categoria dell’immobile, dal Comune, dalla disciplina fiscale applicabile e dalla decorrenza attribuita; non è quindi possibile stimare un importo uguale per tutti.
Per le case fantasma, la proposta richiamata nelle fonti collega gli effetti fiscali della rendita definitiva alla data di ultimazione dei lavori o, se anteriore, a quella in cui l’immobile è stato utilizzato. La rendita presunta avrebbe invece una decorrenza fissata dalla disciplina indicata nel provvedimento. L’eventuale recupero dei tributi e le sanzioni dipendono dalla normativa vigente, dagli anni interessati e dalle circostanze del caso: non vanno confusi con l’importo della rendita stessa. Anche l’affermazione secondo cui una lettera comporta sempre arretrati o una specifica multa sarebbe impropria.
Regolarizzare spontaneamente, quando l’obbligo esiste, consente di far determinare i dati sulla base delle caratteristiche reali e di evitare che la ricostruzione venga effettuata d’ufficio con criteri presuntivi. Non cancella però automaticamente eventuali imposte pregresse né garantisce l’esclusione di sanzioni: gli effetti dipendono dalle regole applicabili e dalla tempestività dell’adempimento. Ignorare la comunicazione può aggravare l’incertezza, mentre documentare la propria posizione permette di distinguere un’omissione effettiva da un falso positivo o da una pratica già definita.

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra