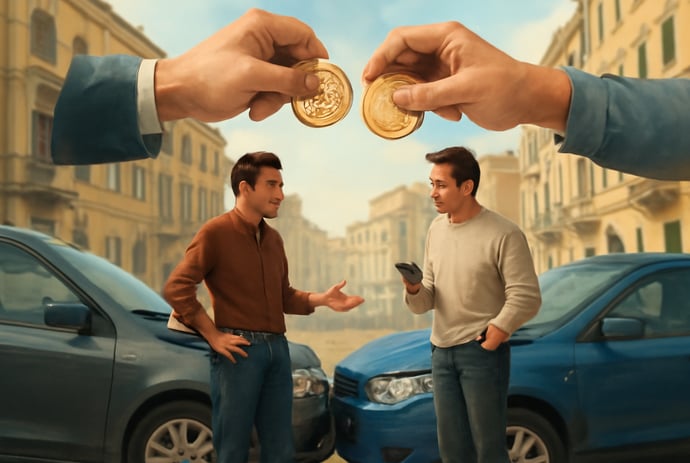
Il risarcimento a forfait RC auto, tra criticità per assicurati e compagnie, ruoli delle associazioni dei consumatori e timori di frodi alla luce delle proposte di ritorno al principio del 'chi rompe paga'.
Con l'intenzione originaria di velocizzare e semplificare la liquidazione dei sinistri, è stato introdotto un meccanismo basato su importi fissi, noti come forfait, da applicare ai risarcimenti tra compagnie. Tuttavia, l'evoluzione del sistema ha sollevato interrogativi sulla sua equità e trasparenza, portando consumatori ed esperti a proporre un ritorno a modelli più tradizionali di gestione delle responsabilità.
L'attenzione si concentra ora sulle distorsioni generate dal forfait nell'ambito della responsabilità civile auto, anche per via delle recenti contestazioni delle principali associazioni di tutela e dei dati che mostrano come l'Italia presenti tra le tariffe assicurative più elevate in Europa.
Cos'è il risarcimento a forfait RC auto e come funziona
Il meccanismo del forfait nella Rc Auto nasce per regolare i rapporti tra assicurazioni in caso di incidenti stradali con danni materiali. In base al sistema, quando si verifica un sinistro tra due assicurati in Italia, la compagnia dell'assicurato non responsabile liquida il danno al proprio cliente e poi riceve, dalla compagnia dell'automobilista responsabile, una somma prestabilita secondo tabelle aggiornate ogni anno e differenziate per area geografica.
Il sistema fu concepito per razionalizzare e velocizzare la gestione dei sinistri, scongiurando trattative infinite tra compagnie e introducendo la possibilità di una liquidazione standardizzata, che prescinde dalle caratteristiche individuali di ogni singolo evento. Queste cifre sono determinate durante incontri annuali tra le principali federazioni assicurative, enti regolatori come IVASS e rappresentanti dei consumatori. Recentemente, per esempio, le tabelle sono state incrementate del 6%, ma tale aumento non è stato accolto unanimemente.
Il forfait è solo una parte del sistema di risarcimento diretto, un meccanismo introdotto nel 2007 con l'obiettivo di ridurre frodi, pratiche dilatorie e rendere più equo il rapporto tra danneggiato e impresa di assicurazione. Tuttavia, nel tempo sono emerse criticità rilevanti. Ad esempio, le associazioni dei consumatori ritengono che le somme fissate spesso risultano scollegate dai costi reali delle riparazioni o dei danni subiti, creando vantaggi ingiustificati per le compagnie.
L'effettiva gestione operativa del forfait avviene tramite il cosiddetto "sistema Card", che disciplina i flussi compensativi tra imprese assicurative. Dal punto di vista dell'automobilista, la principale caratteristica percepita resta la rapidità della liquidazione, ma meno evidente è il fatto che, dietro le quinte, si compie uno scambio economico standardizzato che non tiene conto della singola fattispecie.
Le norme di riferimento possono essere rintracciate nel Codice delle assicurazioni private (D.Lgs. 209/2005) e nei relativi aggiornamenti normativi emanati dalle autorità di vigilanza, in particolare IVASS.
Vantaggi e criticità del sistema a forfait per assicurati e compagnie
L'introduzione del risarcimento a forfait nella responsabilità civile auto fu motivata dalla necessità di ridurre tempi e costi amministrativi a carico delle compagnie e, teoricamente, anche dei consumatori. I principali benefici dichiarati sono stati:
- Snellimento delle procedure, con liquidazione diretta e importi predefiniti;
- Maggiore rapidità nell'indennizzo al danneggiato, senza lunghe trattative tra compagnie;
- Possibile riduzione di contenziosi, grazie a importi standardizzati discussi in sede tecnica;
- Semplificazione nella gestione interna dei sinistri, attraverso tabelle uniche e aggiornate.
- Le cifre forfettarie fissate dalle compagnie spesso superano i danni effettivi, specie nei casi di piccoli sinistri, alimentando un differenziale economico favorevole alle assicurazioni;
- Sistemi poco trasparenti possono danneggiare gli utenti, che si ritrovano a pagare premi allineati ai valori più elevati in Europa senza ricevere una reale tutela aggiuntiva;
- Il rischio di comportamento speculativo risulta accentuato: le compagnie possono prediligere la gestione dei sinistri meno gravi perché maggiormente redditizi nello scambio forfait rispetto a incidenti più seri o complessi;
- La gestione dei sinistri "borderline" presenta ulteriori complicazioni di natura tecnica e amministrativa, con maggiore incertezza per l'assicurato.
Il ruolo delle associazioni dei consumatori nelle contestazioni al sistema a forfait
Associazioni di tutela, tra cui il Consiglio Nazionale dei Consumatori e degli Utenti (Cncu), Movimento Consumatori e Assoutenti, hanno assunto una posizione critica nei confronti dell'evoluzione del sistema a forfait per Rc Auto. Recentemente hanno scelto di non avallare l'aggiornamento delle tabelle forfait proposto dalle compagnie, dopo accurate valutazioni tecniche svolte a tutela degli utenti.
Le organizzazioni contestano non solo l'entità degli aumenti (come il recente +6% per il 2025), ma la logica stessa degli importi predefiniti, ritenuti causa di squilibri strutturali a favore delle imprese assicurative. Nel comunicato di Movimento Consumatori, Il sistema dei forfait, ideato per semplificare la gestione dei sinistri, ha progressivamente evidenziato gravi criticità, oggi non più ignorabili.
Secondo le principali associazioni:
- L'attuale modello incentiva il moral hazard, ossia comportamenti opportunistici da parte delle imprese assicurative e degli intermediari, a danno della collettività;
- Rende complesso e poco trasparente l'effettivo controllo sulle frodi, dato che gli importi non si basano su una valutazione puntuale ma su accordi generali tra operatori;
- Favorisce una verticalizzazione del mercato tra compagnie e reti di carrozzieri convenzionati, limitando la libera scelta da parte degli automobilisti nella fase di riparazione e liquidazione del danno.
Distorsioni e rischi: speculazioni, frodi e trasparenza nei contratti
Nel meccanismo di risarcimento a forfait, alcune distorsioni sono ormai sistemiche e sono state riconosciute tanto dalle associazioni dei consumatori quanto dagli stessi enti di vigilanza. Tra i rischi principali segnalati emergono:
- La possibilità di guadagno ingiustificato per le compagnie, soprattutto laddove la somma forfettaria incassata eccede il danno effettivo risarcito. Ad esempio, su piccoli incidenti (danni effettivi tra 300 e 500 euro), la compensazione tra imprese può superare i 2.000 euro;
- Speculazioni e comportamenti opportunistici sono facilitati dalla standardizzazione monetaria, con interesse delle compagnie a massimizzare volumi di pratiche di basso impatto economico nell'ottica dei forfait;
- Maggiore difficoltà nel contrasto alle frodi, poiché l'assenza di una valutazione specifica porta a una minore attenzione nell'individuazione delle truffe e nella verifica della veridicità dei sinistri;
- Poca chiarezza nei contratti assicurativi, abbondanti di clausole tecniche e restrittive di difficile comprensione per gli utenti, inclusi meccanismi penalizzanti in caso di scelta autonoma del riparatore;
- Tendenza alla canalizzazione verso circuiti di carrozziere convenzionati, con possibili pressioni e scarsa qualità nelle riparazioni effettuate, come segnalato da organizzazioni di professionisti del settore.
Le proposte di riforma: il ritorno al principio 'chi rompe paga'
A fronte delle criticità strutturali del sistema a forfait, diverse proposte di riforma sono state avanzate da organizzazioni consumeristiche, enti istituzionali e operatori indipendenti. Il ritorno al principio della responsabilità civile pura, ovvero il classico chi rompe paga, è visto sempre più come una soluzione capace di riportare equilibri e trasparenza alla gestione dei sinistri stradali.
Le linee guida per la riforma sono state delineate in recenti tavoli tecnici e nel dibattito parlamentare. Le principali proposte includono:
- Eliminazione del forfait e ritorno a una valutazione puntuale per ogni singolo sinistro, con il risarcimento corrispondente al danno effettivamente verificato;
- Facoltatività del risarcimento diretto anche nella fase stragiudiziale, per garantire la massima libertà di scelta tra le procedure a disposizione degli assicurati;
- Trasparenza rafforzata nei contratti, con clausole più semplici e comprensibili e maggiore informazione sui diritti degli utenti;
- Potenziamento degli strumenti di confronto tra le offerte assicurative, come Preventivass, per incentivare la concorrenza e ridurre le disparità territoriali nelle tariffe;
- Interventi normativi per rafforzare il contrasto alle frodi assicurative e favorire la responsabilizzazione di tutte le parti coinvolte, in linea con le indicazioni delle autorità di regolazione.


Chiara Compagnucci
Nata a Roma nel Giugno del 1978, effettua gli studi di ragioniere e si appassiona al tennis. Amante del mondo delle quattro ruote e delel due ruote, è sempre curiosa su tutte le novità delle case automobilistiche e sulle nuove auto in uscita. Scrive da anni per diversi blog ed ora si dedica a tempo pieno su questo sito web trattando in particolar modo tematiche sul mondo delle auto e sugli argomen...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra