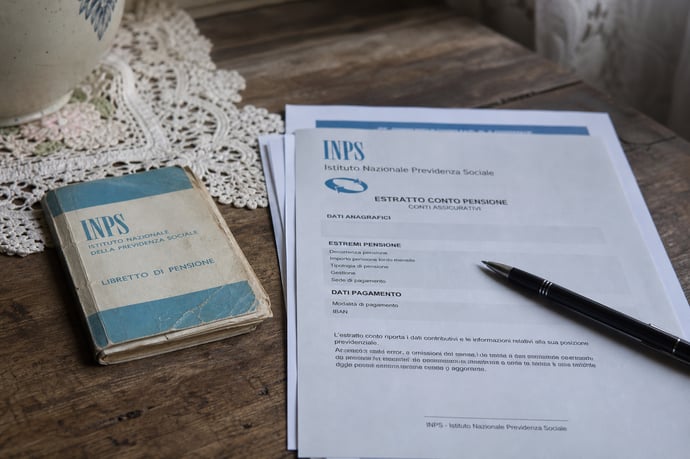
Il ricalcolo della pensione dopo 2 o 5 anni è una possibilità strategica per tutelare il proprio trattamento previdenziale:chi può richiederlo, quali categorie sono coinvolte e come affrontare la procedura all'INPS con consapevolezza.
Molti pensionati rischiano di perdere importi rilevanti o di non vedere riconosciuta la quota di contributi versata dopo il pensionamento. Non è raro che chi ha continuato a lavorare una volta lasciato il lavoro principale ignori che esiste la possibilità di ricalcolare l’importo della pensione già in pagamento, ottenendo così un aumento sul proprio assegno mensile. Dimenticare di presentare la richiesta nei tempi previsti implica la mancata valorizzazione dei nuovi versamenti contributivi, con ripercussioni che possono incidere non solo sull’attuale reddito ma anche, in caso di decesso, sulla pensione di reversibilità ai superstiti.
L’urgenza non nasce solo dalla possibilità di aumentare l’importo mensile: dal 2026 le verifiche INPS sono sempre più rigorose, con la costante incrocio di banche dati fiscali e previdenziali. Errori, disattenzioni e mancate comunicazioni possono tradursi in sanzioni economiche o revoche delle prestazioni collegate al reddito familiare. Per questo comprendere quando e come chiedere il supplemento, quali sono le differenze tra la procedura a due o cinque anni, e quali rischi si corrono, ha un valore concreto per la sicurezza finanziaria di chi è in pensione e dei propri familiari.
Solo la corretta presentazione della domanda consente di vedere riconosciuti tutti i contributi versati; nella procedura vanno rispettate tempistiche e regole precise, differenziate anche in base alla categoria previdenziale di appartenenza.
Quanto può aumentare la pensione con il ricalcolo: calcoli ed esempio
L'entità dell'aumento dipende da quanti contributi sono stati versati dopo il pensionamento e dal metodo di calcolo applicato. Trattandosi, nella maggior parte dei casi, di contributi accreditati dopo il 2012, il calcolo segue il metodo contributivo: l'importo dei versamenti aggiuntivi viene moltiplicato per il coefficiente di trasformazione corrispondente all'età del pensionato al momento della domanda. Più tardi si richiede il supplemento, maggiore sarà il coefficiente applicato, poiché aumenta con l'età anagrafica.
Un esempio pratico può aiutare a comprendere l'ordine di grandezza dell'aumento. Si ipotizzi un pensionato che, dopo la decorrenza della pensione principale, abbia continuato a lavorare part-time per cinque anni, versando contributi per un imponibile medio annuo di 15.000 euro, per un totale di 75.000 euro di contributi accantonati (aliquota del 33% circa, quindi montante contributivo di circa 24.750 euro). Applicando un coefficiente di trasformazione indicativo dello 0,058 (età intorno ai 70 anni), il supplemento annuo lordo sarebbe pari a circa 1.435 euro l'anno, corrispondenti a un incremento mensile di circa 110 euro lordi sull'assegno pensionistico.
Si tratta ovviamente di una simulazione a scopo illustrativo: l'importo reale varia in base alla gestione previdenziale di appartenenza, all'aliquota contributiva effettivamente versata, all'età esatta al momento della domanda e al coefficiente di trasformazione vigente in quell'anno. Per chi ha contributi ante 2012, calcolati invece con il metodo retributivo o misto, l'aumento può risultare proporzionalmente diverso, generalmente più contenuto in rapporto ai versamenti effettuati. In ogni caso, anche importi apparentemente modesti nel breve periodo possono tradursi in una somma rilevante nell'arco di una pensione ventennale, oltre a incidere positivamente sulla futura pensione di reversibilità.
Chi può chiedere il ricalcolo della pensione: requisiti, categorie e differenze tra 2 e 5 anni
Non tutti sono informati sulle reali opportunità offerte dal ricalcolo periodico dell’assegno pensionistico. L’incremento erogabile dopo aver continuato a versare contributi non è automatico: è necessario presentare una domanda specifica, denominata supplemento, destinata a valorizzare i contributi accreditati successivamente all’accesso alla pensione.
Chi può accedere a questo diritto? Occorre analizzare con precisione le categorie e le condizioni che permettono l’adeguamento con tempistiche ridotte (due anni) o ordinarie (cinque anni):
- Titolari di pensione principale: inclusi pensionati di vecchiaia o anticipata, che continuano a lavorare dopo il pensionamento.
- Titolari di pensione supplementare o assegno ordinario di invalidità, purché risultino ulteriori periodi contributivi versati dopo la liquidazione della prestazione principale.
- Lavoratori autonomi (artigiani, commercianti, coltivatori diretti) che, raggiunti i requisiti, continuano a versare in una gestione autonoma.
- Ex iscritti a fondi speciali (ex ENPALS, Gestione separata INPS, ecc.) in presenza di ulteriori contributi successivi alla pensione.
- Regola generale (5 anni): tutti i soggetti iscritti al Fondo pensioni lavoratori dipendenti, alle gestioni autonome e all’Assicurazione generale obbligatoria possono presentare domanda a distanza di almeno cinque anni dalla decorrenza della pensione (o dall’ultimo supplemento effettuato).
- Eccezioni – Domanda possibile già dopo 2 anni:
- Soggetti che raggiungono il requisito anagrafico previsto dalle norme della gestione di appartenenza: possono chiedere il supplemento sulla quota di contributi maturata dopo soli due anni.
- Lavoratori autonomi (artigiani, commercianti, coltivatori diretti): possono presentare la prima richiesta anticipata, una sola volta nella vita, dopo il compimento dell’età pensionabile prevista per quella specifica gestione.
- Gestione separata INPS (collaboratori, professionisti senza cassa): per la prima richiesta sono sufficienti due anni dalla decorrenza della pensione; per le richieste successive si torna alla regola dei cinque anni.
- Ex lavoratori settore spettacolo e sport: chi era iscritto all’ex ENPALS e raggiunge l’età pensionabile può chiedere il ricalcolo già dopo due anni.
Un altro aspetto da sottolineare riguarda la protezione dei superstiti: i contributi versati dopo il pensionamento, anche se già utilizzati per un supplemento, vengono considerati nella pensione di reversibilità, valorizzando anche la tutela della famiglia in caso di decesso.
Tabella di confronto: tempistiche e requisiti
| Gestione | Prima Domanda | Domande Successive | Requisiti |
| Lavoratori Dipendenti | 5 anni | 5 anni | Pensione principale/precedente supplemento |
| Lavoratori Autonomi | 2 anni (solo una volta nella vita, se età pensionabile raggiunta) | 5 anni | Pensione principale/precedente supplemento |
| Gestione Separata | 2 anni | 5 anni | Solo prima domanda senza requisito anagrafico |
| Ex ENPALS | 2 anni (se età pensionabile raggiunta) | 5 anni | Arte/spettacolo/sport |
Non sempre il ricalcolo della pensione garantisce un aumento dell’assegno. Se l’importo della pensione è già integrato al trattamento minimo, l’incremento può essere assorbito in tutto o in parte da tale integrazione e il beneficio effettivo potrà risultare modesto o nullo.
Procedura pratica: come presentare la domanda all’INPS, tempistiche, calcoli e rischi da evitare
L’attivazione del supplemento segue un iter preciso. È essenziale conoscere i passaggi da rispettare, i rischi connessi ad errori o omissioni, e le tempistiche di liquidazione:
- Presentazione della domanda: deve essere effettuata esclusivamente in forma telematica sul sito INPS (accesso tramite SPID, CIE o CNS), tramite Contact Center 803164 da rete fissa o 06164164 da cellulare, oppure con l’assistenza di un patronato/intermediario abilitato.
- Non è richiesta la presentazione di documentazione cartacea: l’Istituto verifica i contributi a sistema direttamente nei propri archivi.
- Decorrenza economica: l’aumento sarà riconosciuto dal primo giorno del mese successivo alla data di presentazione della domanda, purché siano soddisfatti tutti i requisiti.
- Tempistiche di lavorazione: INPS ha l’obbligo di rispondere entro 30 giorni (ai sensi della legge 241/1990), ma possono verificarsi ritardi; l’accredito effettivo potrebbe richiedere alcune settimane in più rispetto alla tempistica teorica.
- Contributi versati fino al 31 dicembre 2011: si applica il medesimo metodo (retributivo o misto) adottato per il calcolo della pensione originaria.
- Contributi accreditati dal 1° gennaio 2012 in poi: vale il calcolo contributivo, ossia l’aumento è commisurato ai versamenti e alle aliquote più recenti.
- Dimenticare di presentare la domanda nei termini: si rischia di non valorizzare contributi già versati.
- Confusione tra supplemento e ricostituzione: il supplemento valorizza solo contributi successivi alla pensione, mentre la ricostituzione riguarda la revisione dei dati pre-pensionamento.
- Non tenere conto dell’integrazione al trattamento minimo: potrebbe assorbire l’aumento, lasciando invariato l’importo netto percepito.
- Errata valutazione delle gestioni coinvolte: la pluralità di posizioni assicurative richiede un’attenta analisi: è necessario indicare la gestione per cui si richiede l’adeguamento.
Ogni istanza trasmessa viene notificata attraverso l’area personale MyINPS; è possibile monitorare lo stato della pratica ed eventuali richieste di informazioni aggiuntive direttamente online.
- Rivalutazione automatica non prevista: il supplemento deve essere richiesto attivamente dal pensionato; la mancata istanza equivale a rinuncia potenziale ad importi maturati.
- Permanenza dei diritti per i superstiti: anche in caso di decesso del titolare, i contributi aggiuntivi maturati si riflettono sull’importo della pensione a favore degli eredi aventi diritto alla reversibilità.
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra