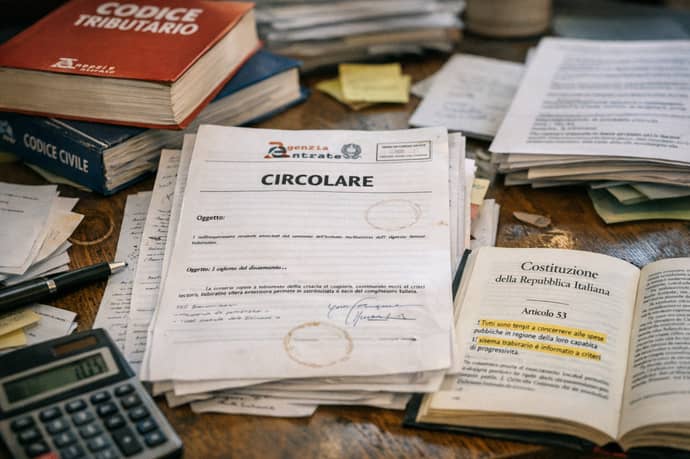
Cosa sono davvero le circolari dell'Agenzia delle Entrate e quale valore hanno rispetto alla legge: differenze, limiti, problemi pratici e il ruolo della giurisprudenza nel diritto tributario
Attribuire un significato errato alle circolari fiscali può generare rischi concreti, come pagamenti non dovuti o contestazioni infondate. La confusione diffusa intorno ai documenti dell’Agenzia delle Entrate rischia di penalizzare sia contribuenti che professionisti. La rapidità e la frequenza con cui vengono prodotte circolari, risoluzioni e Faq può dare l’illusione di una certezza normativa che, in realtà, spesso non esiste.Comprendere il reale peso normativo e giuridico delle interpretazioni amministrative non è solo un dettaglio da addetti ai lavori: impatta sulle scelte operative di cittadini e imprese. La differenza tra legge, circolari e atti di prassi può decidere l’esito di controlli, accertamenti e ricorsi tributari.
Cosa sono le circolari e gli atti interpretativi dell’Agenzia delle Entrate
I documenti di prassi, fra cui circolari e risoluzioni, sono strumenti con cui l’Agenzia delle Entrate interpreta e chiarisce la normativa fiscale. Questi atti, pubblicati con cadenza regolare, offrono chiarimenti operativi destinati sia agli uffici interni sia agli utenti esterni (contribuenti e professionisti).
Tra le caratteristiche principali delle circolari si evidenzia:
- Funzione interpretativa: spiegano come l’Amministrazione intende applicare determinate norme tributarie;
- Valore orientativo: servono a uniformare comportamenti e ad anticipare possibili modalità di controllo;
- Nessuna forza normativa autonoma: non creano nuove leggi, obblighi o divieti, né modificano il quadro normativo vigente.
Vanno distinte anche da Faq, note informative o comunicati stampa, di cui si parlerà più avanti. Tutte queste fonti condividono la funzione esplicativa e orientativa, ma nessuna può surrogare la legge.
Le circolari hanno valore di legge? Il principio di legalità nel diritto tributario
Nel sistema tributario italiano vige il principio di legalità, sancito dalla Costituzione: ciò significa che solo la legge può istituire obblighi, sanzioni e diritti in ambito fiscale.
Le circolari, per quanto dettagliate o autorevoli, non possono mai creare obblighi ulteriori rispetto a quelli fissati dalla normativa. La Suprema Corte di Cassazione e gli organi giurisdizionali ribadiscono che i documenti di prassi sono meri “elementi di ausilio all’interpretazione”, privi di efficacia vincolante esterna (Ordinanza 7988/2025 e Sentenze 21154/2008, 31523/2022).
Il valore delle circolari dell’Agenzia delle Entrate non è quindi equiparabile a quello della legge, ma piuttosto assimilabile a una guida operativa interna, utile per orientare gli uffici ma non capace di innovare il diritto:
- Non creano o modificano obblighi fiscali: la pretesa tributaria si fonda esclusivamente su norme primarie o secondarie;
- Non possono essere fonte di divieto o obbligo extra-legislativo: qualsiasi impegno non sia esplicitamente disposto dalla legge è privo di base giuridica;
- Non costituiscono parametro di legittimità: nei giudizi tributari il giudice non è tenuto a seguire le interpretazioni dell'amministrazione.
Differenze tra legge, circolari, risoluzioni e Faq: fonti normative a confronto
Comprendere la gerarchia tra i diversi strumenti normativi e interpretativi è decisivo per muoversi con sicurezza nel diritto tributario. Di seguito una tabella riepilogativa che evidenzia distinzioni formali e sostanziali:
| Tipologia | Valore giuridico | Funzione | Destinatari |
| Leggi | Fonte primaria e vincolante | Creano obblighi, diritti e divieti | Tutti |
| Regolamenti | Fonte secondaria vincolante | Dettaglio attuativo di principi legislativi | Tutti |
| Circolari/Risoluzioni | Non vincolanti, né fonti di diritto | Orientamento, interpretazione e coordinamento | Uffici interni, operatori, contribuenti |
| Faq e Note | Nessun valore normativo | Chiarimenti operativi e informativi | Pubblico, contribuenti |
L’Agenzia delle Entrate stessa ritiene le Faq uno strumento “eminentemente pratico” (Interpello n. 167/2025), privo di qualsiasi forza regolativa o efficacia innovativa della legge. Le risposte alle Faq non sono assimilabili alle circolari né tantomeno alle fonti di diritto primario o secondario (Consiglio di Stato, sentenza n. 8065/2023).
Se dunque le leggi e i regolamenti prevedono obblighi per tutti i soggetti, gli atti di prassi e le Faq offrono solo chiarimenti e orientamenti, utili ma non cogenti.
Cosa succede se un atto dell’Agenzia si basa solo su una circolare? La tutela del contribuente
Gli effetti pratici di una pretesa fondata esclusivamente su una circolare, e non su una fonte normativa effettiva, sono particolarmente rilevanti. Un atto impositivo privo di ancoraggio alla legge, fondato solo su indicazioni di prassi, è passibile di annullamento in sede giurisdizionale.
Le tutele riconosciute al contribuente in questi casi includono:
- Impugnazione presso la giustizia tributaria: è possibile contestare gli atti amministrativi che introducono obblighi non previsti dalla legge;
- Mancanza di obbligo di conformità alle circolari: nessun cittadino è tenuto a seguire interpretazioni amministrative se non supportate da norme;
- Rivalutazione del caso ex lege da parte del giudice: il giudice verifica la conformità dell’operato dell’Agenzia esclusivamente rispetto alla legge.
Il ruolo della Corte di Cassazione e della giurisprudenza: le circolari non vincolano il giudice
Una solida linea giurisprudenziale afferma con chiarezza che le circolari dell’Agenzia delle Entrate non costituiscono parametro di legittimità e non vincolano i giudici tributari. La Cassazione, con numerose pronunce, nega qualsiasi valore cogente agli atti di prassi amministrativa nei confronti del giudice.
La giurisprudenza da anni ribadisce che:
- I giudici applicano direttamente la legge: le interpretazioni amministrative sono prese in considerazione al pari di semplici opinioni;
- Le circolari hanno rilevanza interna: vincolano solo l’amministrazione, non gli organi giurisdizionali né i contribuenti;
- I provvedimenti fondati esclusivamente sulla prassi possono essere disapplicati o annullati dal giudice tributario;
- Le fonti del diritto sono solo la legge e i regolamenti: tutto ciò che non deriva da queste fonti non è idoneo a generare obblighi.
Quando e perché le circolari generano confusione: errori comuni e casi pratici
L’affidamento eccessivo attribuito agli atti amministrativi produce frequenti confusioni nei comportamenti di contribuenti e operatori. Uno degli errori più diffusi è considerare le circolari “quasi-legge”, adeguando la propria condotta a prassi che, invece, non hanno valore cogente.
I casi tipici di errore includono:
- Pendenze fondate su sole interpretazioni interne: richieste di pagamento o sanzioni avanzate senza una base normativa solida;
- Applicazione letterale delle circolari: confusione tra interpretazione e innovazione del diritto;
- Doppie risposte tra uffici e tribunali: situazioni in cui l’Agenzia sostiene una posizione, poi smentita dal giudice tributario.
Molte controversie, anche su temi apparentemente tecnici, si originano proprio dal ricorrere a FAQ o circolari prive di solido fondamento giuridico. L’importanza di distinguere chiaramente tra “parere amministrativo” e “precetto legislativo” non può quindi essere sottovalutata.
Il valore pratico delle circolari per contribuenti e uffici fiscali
Pur senza valore giuridico vincolante verso l’esterno, le circolari rappresentano un supporto operativo irrinunciabile negli scenari complessi del diritto tributario. Per gli uffici, definiscono criteri di comportamento e garantiscono omogeneità nell’azione amministrativa, riducendo il rischio di disparità di trattamento.
Per i contribuenti e i professionisti:
- Forniscono indicazioni su come l’Amministrazione interpreta e applica le disposizioni normative;
- Permettono di anticipare le possibili linee di controllo e accertamento;
- Consentono di evitare errori materiali nella redazione di dichiarazioni o nell’adempimento degli obblighi fiscali.
È però necessario sviluppare uno spirito critico: le circolari vanno lette tenendo sempre a mente che solo la legge può fondare o modificare gli obblighi tributari.
L’attesa delle circolari: vantaggi, limiti ed errori nella prassi applicativa
Un fenomeno frequente è quello dello “stato di attesa” delle circolari da parte di operatori e contribuenti all’indomani di novelle normative. Questa prassi, se da un lato può garantire uniformità nelle interpretazioni e minor rischio in fase dichiarativa, ha anche aspetti problematici:
- Vantaggi: permette di acquisire sicurezza su punti controversi, riducendo errori e rischi di contenzioso;
- Limiti: ritarda l’applicazione di riforme o di agevolazioni fiscali, innescando una dipendenza dalla prassi più che dalla fonte normativa valida;
- Errori comuni: eccessiva fiducia nell’attesa di documenti di prassi può bloccare decisioni o portare ad adottare soluzioni più restrittive di quelle richieste dal quadro legislativo.
La banca dati dell’Agenzia delle Entrate tra AI, atti interpretativi e nuove tecnologie
Negli ultimi anni, l’introduzione di sistemi avanzati per la gestione delle banche dati e l’impiego dell’intelligenza artificiale nell’analisi documentale stanno modificando radicalmente l’approccio all’interpretazione delle regole tributarie.
La cosiddetta “super banca dati” dell’Agenzia delle Entrate integra ora, oltre alle leggi, migliaia di documenti di prassi e sentenze, offrendo un quadro molto più articolato e dinamico. I vantaggi attesi comprendono:
- Riduzione degli errori nella gestione dei contenziosi grazie alla ricerca più efficace delle fonti rilevanti;
- Maggiore uniformità interpretativa per gli uffici territoriali;
- Tempestività nell’identificazione delle prassi superate.
Come comportarsi in caso di contestazione fiscale: consigli pratici e strategie difensive
Davanti a un accertamento o provvedimento basato su interpretazioni di prassi e non su norma di legge, la prudenza e la preparazione tecnica sono essenziali. Si suggerisce di:
- Analizzare la base giuridica dell’atto ricevuto: individuare se il riferimento sia a una legge oppure solo a una circolare;
- Documentare la propria posizione, dimostrando la regolarità del comportamento secondo la normativa primaria;
- Richiedere l’assistenza di un professionista specializzato in diritto tributario, capace di argomentare con solidità giuridica;
- Preparare tempestivamente il ricorso dinnanzi alle Commissioni tributarie, sottolineando l’assenza di obblighi extra-legislativi;
- Valutare, in casi complessi o nuovi, la possibilità di ricorrere all’interpello preventivo;
- Mantenersi aggiornati sulle pronunce della Cassazione e sugli orientamenti più recenti della giurisprudenza.


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra