L'influenza cinese in Italia si manifesta attraverso porti, mercato automobilistico, investimenti nelle energie rinnovabili e pratiche commerciali controverse, ponendo sfide e rischi unici.
L'asse commerciale e politico che lega l'Italia alla Cina si è intensificato nel corso dell'ultimo decennio, trasformando il Belpaese in uno dei punti nevralgici della presenza cinese nel panorama europeo. Mentre molti Stati membri dell'UE hanno adottato strategie diversificate di apertura, cautela o contenimento, la situazione italiana si distingue per una combinazione unica di relazioni commerciali profonde, esposizione alle filiere globali e, talvolta, scarsa trasparenza nei canali d'ingresso dei capitali. Non sorprende che l'import dalla Cina rappresenti ormai oltre il 10% del totale nazionale italiano, con effetti tangibili sia sul tessuto produttivo sia sulle dinamiche di mercato e occupazione.
La velocità liquida delle strategie cinesi ha ridefinito i paradigmi delle interconnessioni tra Est e Ovest, generando nuove dipendenze e rimodulando i rapporti di forza in settori ad alta tecnologia, manifattura e logistica. Di pari passo, la capacità di Pechino di inserirsi tra le crepe della regolazione europea, tra norme doganali e flussi d'investimento, ha consentito un'influenza di portata superiore rispetto a quanto avviene nella maggior parte degli altri partner dell'UE. Le modalità con cui la Cina agisce, legali e informali, dirette e indirette, meritano un'analisi approfondita, alla luce dell'ampio dibattito attuale su autonomia strategica e sicurezza economica.
Porti, merci e frodi fiscali: i canali della presenza cinese
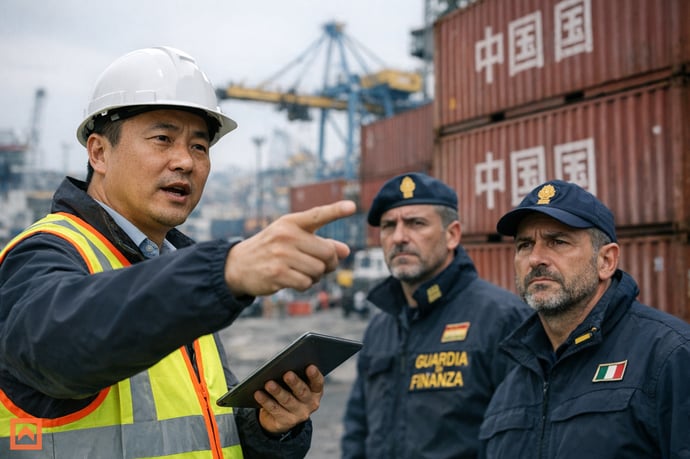
L'Italia assume un'importanza strategica nei flussi logistici tra Cina ed Europa grazie alla sua posizione geografica, alla struttura portuale avanzata e alla storica apertura commerciale. I principali porti italiani, tra cui Trieste, Venezia, Genova e Napoli, giocano un ruolo di primo piano nel convogliare container e merci provenienti da Pechino e dalle sue aree produttive manifatturiere. Il controllo diretto o indiretto di terminal portuali da parte di operatori cinesi si traduce in una penetrante capacità di gestione dei flussi, favorendo modalità d'importazione rapide che talvolta sfuggono a un monitoraggio doganale stringente. L'impatto di questi canali logistici si articola su più livelli:
- Incremento dei volumi d'import: nel 2025 le importazioni di merci cinesi sono aumentate del 20,1%, portando il deficit commerciale italiano con la Cina a livelli record. Settori come l'abbigliamento, l'elettronica e i prodotti farmaceutici sono tra i principali driver di questa crescita.
- Espansione delle zone di sdoganamento «facilitato»: la presenza costante di operatori e flotte di spedizionieri collegati a interessi cinesi nei porti ha favorito lo sviluppo di corridori commerciali meno esposti a controlli doganali approfonditi, generando vulnerabilità rispetto a pratiche elusive o borderline.
- Fenomeni di frode fiscale e triangolazioni: diverse inchieste hanno rilevato, negli ultimi anni, l'utilizzo di società di facciata, false dichiarazioni di valore e spedizioni fittizie per ridurre l'imponibile fiscale e creare vantaggi sleali in termini di prezzi delle merci importate.
Il dominio nel mercato automobilistico: auto cinesi e crisi
Dal 2025 il mercato automobilistico europeo ha subito una svolta storica: per la prima volta l'UE importa una quantità di autovetture prodotte in Cina superiore a quelle esportate verso Pechino. I marchi cinesi, BYD, Geely, SAIC, Chery e altri, hanno raggiunto vendite globali annue per 27 milioni di veicoli, superando i concorrenti giapponesi, complici strategie di prezzo aggressive e sovvenzioni statali:
- Discesa dei prezzi medi delle auto d'importazione: le vetture d'origine cinese sono vendute mediamente con un prezzo inferiore del 15% rispetto ai modelli delle case storiche europee, grazie all'effetto combinato di economie di scala, accesso privilegiato alle batterie e costi del lavoro più bassi.
- Crisi dei produttori tradizionali: case come Stellantis, Volkswagen, Renault e altri stanno vivendo una pressione competitiva mai vista, in particolare sul segmento delle auto elettriche, che ormai costituisce oltre la metà delle nuove immatricolazioni cinesi in Italia e nell'Unione.
- Nuove alleanze industriali e dipendenze: l'integrazione di filiere produttive sino-europee si traduce in partnership, joint venture e nella costruzione di stabilimenti localizzati in Europa orientale, con l'Ungheria che emerge come enclave industriale privilegiata dei giganti cinesi (come illustrato nelle rilevazioni MERICS-Rhodium Group).
Dalla legalità alla zona grigia: strategie e impatti
La particolare liquidità delle pratiche commerciali cinesi si manifesta in una costante oscillazione tra canali legali, zone grigie di elusione normativa e pratiche chiaramente irregolari. L'ampiezza dei margini operativi si riflette nell'utilizzo sistemico di società veicolo a capitale cinese, subappalti con soggetti italiani e il ricorso a triangolazioni con Paesi terzi per aggirare barriere doganali o restrizioni settoriali:
- Strategie di assemblaggio locale: molte grandi aziende cinesi pianificano l'apertura di siti di assemblaggio e logistici in Italia, impiegando capitale proprio e talvolta personale direttamente proveniente da Pechino. In alcuni casi, l'attività si limita però solo ad assemblare componenti importate, con scarso valore aggiunto reale per la filiera italiana; ciò ridimensiona sensibilmente il potenziale beneficio occupazionale e fiscale.
- Impatto sul tessuto PMI: le piccole e medie imprese italiane, tradizionalmente fulcro della manifattura e dell'export, si trovano di fronte a una competizione spesso asimmetrica. L'aggressività in termini di prezzi e volumi delle aziende con radicamento cinese mette a rischio interi comparti dove il marchio italiano aveva storicamente mantenuto una posizione di eccellenza.
- Zone grigie e elusione strutturale: sono osservabili pratiche di minimizzazione fiscale, scarsa tracciabilità dei flussi di capitale e utilizzo strumentale di regimi agevolati, tramite alleanze con soggetti esterni al perimetro UE. In parallelo si sviluppano le frodi in ambito IVA intracomunitaria, triangolando prodotti tra società fittizie per abbattere il carico fiscale.
Investimenti cinesi e dipendenza tecnologica
Il peso degli investimenti diretti cinesi nel mercato delle auto elettriche e delle energie rinnovabili ha ridisegnato la mappa della dipendenza del Paese dai partner esterni:
Nel comparto dell'auto elettrica, i nuovi impianti greenfield rappresentano ormai quasi l'80% degli investimenti cinesi in Europa. Batterie, componenti critici e know-how legato alla mobilità pulita sono concentrati nelle mani di pochi giganti, con l'Ungheria come principale hub di insediamento. La conseguenza diretta è una dipendenza strutturale dalla catena del valore cinese sia per tecnologie chiave, sia per l'approvvigionamento delle materie prime:
- Energie rinnovabili e fotovoltaico: la filiera energetica italiana vede la presenza dominante di prodotti, componenti e impianti made in China. Pannelli, batterie, turbine eoliche e altre tecnologie sono esportate in quantità sempre più rilevanti, ponendo sfide di sicurezza, affidabilità e continuità nazionale nel percorso verso la decarbonizzazione.
- Limitato impatto occupazionale locale: secondo diverse analisi, una parte consistente dei nuovi impianti importati dalla Cina vengono inizialmente gestiti da personale e supply chain cinesi. Solo nel medio periodo si assiste a una parziale localizzazione, che però non basta a compensare la perdita di competenze e la sostituzione di forniture domestiche.
- Dipendenza da terre rare e materie strategiche: la quasi totalità dei materiali strategici per la transizione energetica arriva da miniere e imprese controllate da Pechino. Il 90% della raffinazione di terre rare è ancora prerogativa delle industrie cinesi, con rischi di strozzature in caso di tensioni diplomatiche o blocchi commerciali.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra