Secondi lavori per guadagnare cifre da capogiro ogni mese sono tutti falsi: i sistemi reali da 100-200 euro
Guadagnare 100-200 euro al mese è possibile combinando strategie concrete: dal vuoto a rendere alla spesa per altri, passando per cashback, vendita dell’usato e conto deposito.
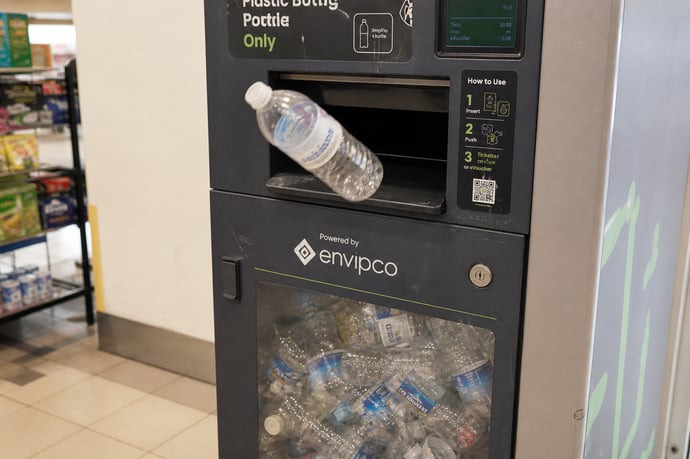
Conad riconosce 1 punto per ogni bottiglia in PET inserita negli eco-compattatori aderenti e assegna un buono da 3 euro ogni 200 bottiglie conferite, con utilizzo nei negozi partecipanti. Il vantaggio economico del riciclo è quindi concreto, ma resta modesto se lo si considera come unica entrata: per arrivare a 100 euro servirebbero più di 6.600 bottiglie raccolte nell'arco di un mese.
Il cosiddetto vuoto a rendere delle bottiglie non coincide con i sistemi destinati ai contenitori riutilizzabili. Nella maggior parte dei supermercati si parla, più precisamente, di raccolta di bottiglie in PET attraverso eco-compattatori. Il materiale viene avviato al riciclo “bottle to bottle”.
Il premio, di norma, è un buono spesa oppure uno sconto. Non denaro contante. Per costruire un'entrata mensile compresa tra 100 e 200 euro occorre perciò combinare più attività: gli incentivi ambientali possono affiancare il lavoro tramite app, il cashback, la vendita sporadica di oggetti non più utilizzati e gli interessi maturati su una somma depositata.
Il valore reale delle bottiglie conferite al supermercato
Nei punti vendita Conad aderenti al programma collegato a Coripet, l'eco-compattatore assegna 1 punto per ogni bottiglia in PET che riesce a riconoscere. Quando si arriva a 200 bottiglie, il cliente riceve un buono da 3 euro. Il buono, in genere, può essere usato solo a fronte di una spesa minima e nel rispetto delle condizioni stabilite dal singolo negozio.
Il calcolo è semplice: il valore commerciale equivale a circa 1,5 centesimi per bottiglia, sotto forma di sconto. Le bottiglie devono però essere già disponibili. Procurarsele appositamente altrove cambia completamente il conto.
Esselunga applica un sistema differente. Nei negozi dotati di eco-compattatore, il conferimento di bottiglie per uso alimentare in PET permette di ottenere un buono destinato all'acquisto di acqua minerale. Non si tratta, quindi, di una somma liberamente spendibile o convertibile in contanti. Il servizio dipende anche dalla presenza dell'apparecchio nel punto vendita: nel 2025 la rete Esselunga indicava 61 eco-compattatori distribuiti in 59 negozi.
Alcune cooperative Coop hanno collegato l'eco-compattatore Coripet alla carta socio e all'app dedicata, facendo maturare punti. Qui le regole non sono identiche ovunque: cambiano, a seconda della cooperativa territoriale, il numero di bottiglie richiesto e il premio riconosciuto. Per Lidl non esiste invece uno schema nazionale unico, paragonabile a quello Conad e valido senza differenze in tutti i negozi. Eventuali promozioni o iniziative ambientali vanno verificate localmente.
Per avere un ordine di grandezza, si possono usare queste stime:
- 200 bottiglie nel 2026: circa 3 euro in buoni Conad, nei punti vendita dove il servizio è attivo;
- 400 bottiglie nel 2026: circa 6 euro di buoni, alle stesse condizioni;
- 1.000 bottiglie nel 2026: circa 15 euro di valore commerciale;
- 6.600 bottiglie nel 2026: circa 99 euro in buoni, con una quantità difficilmente compatibile con la normale spesa di una famiglia.
La spesa per conto terzi può generare la quota maggiore
Per ottenere un'entrata mensile più consistente, la spesa per conto terzi tramite piattaforme digitali è una soluzione più adatta del riciclo. Le modalità cambiano da un'app all'altra. Alcune assegnano l'ordine e la consegna; altre richiedono anche il ritiro dei prodotti nel supermercato e il successivo recapito a domicilio.
Il compenso può includere una quota per ogni ordine, incentivi, mance e integrazioni calcolate sulle ore. Glovo ha comunicato per l'Italia un compenso minimo orario lordo di 14 euro dal 1° giugno 2026, oltre a un compenso minimo di 3 euro per consegna in determinate condizioni.
Quel dato non equivale automaticamente alla paga di ogni ora trascorsa online. Il conteggio può riguardare il tempo effettivamente riconosciuto dalla piattaforma, mentre l'attesa, gli spostamenti e i periodi senza ordini possono restare fuori dal calcolo. A incidere sono la città, la domanda, il mezzo utilizzato, le distanze, le fasce serali e il numero di consegne completate.
Una valutazione prudente colloca l'attività di spesa e consegna tra 7 e 15 euro lordi per ora. In fasce molto richieste o quando sono presenti incentivi si possono toccare punte vicine a 20 euro. Non è però un rendimento assicurato. Dal lordo bisogna sottrarre carburante, manutenzione, assicurazione, eventuali commissioni, contributi e imposte.
Due turni serali alla settimana, della durata di 3 ore ciascuno, corrispondono a circa 24 ore mensili. Con una tariffa teorica di 10 euro lordi all'ora, il conto arriva a 240 euro lordi al mese. Considerando i tempi non pagati e le spese di spostamento, il margine effettivamente disponibile può ridursi a 150-200 euro.
Con un solo turno settimanale il risultato realistico scende invece, indicativamente, tra 70 e 120 euro. La differenza dipende soprattutto dagli ordini presenti nella zona e dai costi sostenuti per lavorare.
Il rapporto con una piattaforma va esaminato anche sotto il profilo amministrativo. Il Ministero del Lavoro ricorda che ai rider spettano tutele specifiche, compresa la copertura assicurativa obbligatoria contro gli infortuni sul lavoro. La forma del contratto, la gestione fiscale e l'eventuale necessità di aprire una partita IVA dipendono dal rapporto instaurato e dalla continuità dell'attività.
Il cashback riduce le spese, non sostituisce uno stipendio
Il cashback dà i risultati migliori quando si applica a uscite che erano già previste. Le formule disponibili passano da carte di pagamento, app, programmi fedeltà e campagne temporanee attivate presso determinati negozi. Le percentuali ordinarie sono spesso basse; le promozioni possono salire, ma di solito hanno una durata limitata, un tetto mensile e categorie escluse.
Una simulazione prudente può basarsi sull'1% di cashback per la spesa ordinaria e sul 5% per alcune offerte selezionate. Su 800 euro di acquisti mensili, l'1% vale 8 euro. Se altri 200 euro rientrano in una campagna al 5%, si aggiungono 10 euro. Il ritorno complessivo arriva così a 18 euro, a condizione che quelle spese sarebbero state sostenute comunque.
Prima di inserire il cashback nel bilancio è utile controllare:
- la percentuale applicata nel 2026 e il periodo di validità della promozione;
- il limite massimo del rimborso, su base mensile o annuale;
- i negozi, le categorie e le transazioni escluse;
- gli eventuali costi della carta, dell'app, del conto o del trasferimento del saldo.
La vendita dell'usato può portare 50-150 euro
Vendere oggetti già posseduti è, almeno nei primi mesi, una strada più concreta del riciclo. Vestiti in buone condizioni, piccoli elettrodomestici, libri, videogiochi, attrezzatura sportiva, mobili e accessori per bambini possono trasformarsi in denaro senza comprare nuova merce da rivendere.
Un esempio mensile realistico comprende 8 capi di abbigliamento venduti a 12 euro di media, 2 libri o videogiochi a 15 euro ciascuno e un piccolo oggetto domestico da 30 euro. Il ricavo lordo sarebbe di 156 euro. Imballaggi, eventuali commissioni e sconti concordati con l'acquirente possono ridurre la somma disponibile a circa 120-140 euro.
Il risultato, però, non si può ripetere all'infinito. In casa c'è una quantità limitata di beni da eliminare e, nei mesi successivi, il ricavo può scendere a 30-80 euro. Fanno eccezione mobili, collezioni o apparecchi elettronici di valore, che possono mantenere più alto l'incasso.
Una vendita online sporadica di beni personali non diventa automaticamente reddito imponibile. È diversa dall'acquisto sistematico di prodotti destinati alla rivendita. Se le operazioni diventano abituali, organizzate e orientate al profitto, l'attività può assumere natura commerciale, con conseguenti obblighi fiscali e contributivi.
Va considerata anche la direttiva europea DAC7. In base alle regole applicabili al marketplace, la piattaforma comunica i dati del venditore quando, nello stesso anno, vengono superate 30 operazioni oppure 2.000 euro di corrispettivi. La soglia riguarda la segnalazione: non stabilisce da sola che le vendite siano tassabili. L'Agenzia delle Entrate può valutare la natura, la frequenza e lo scopo delle operazioni.
Gli interessi del conto deposito dipendono dal capitale
Il conto deposito non richiede ore di lavoro, ma presuppone liquidità. La Banca d'Italia indica una tassazione del 26% sugli interessi e una tutela dei depositi fino a 100.000 euro per persona e per banca, attraverso i sistemi di garanzia previsti.
Esistono conti liberi e conti vincolati. Nel primo caso il denaro resta, in genere, più accessibile. Il vincolo può offrire un tasso maggiore, ma il prelievo anticipato può far perdere gli interessi o comportare altre limitazioni.
L'imposta di bollo sui prodotti finanziari è normalmente dello 0,20% annuo. Per i depositi con giacenza media non superiore a 5.000 euro valgono condizioni diverse rispetto alle somme che superano quella soglia. Anche questo elemento va inserito nel calcolo, insieme agli eventuali costi del conto.
La tabella seguente usa un tasso ipotetico del 3% lordo annuo. Serve soltanto a chiarire gli ordini di grandezza e non costituisce una promessa né un'offerta applicabile a ogni banca:
| Capitale nel 2026 | Interesse lordo annuo | Interesse dopo il 26% | Valore medio mensile |
| 5.000 euro | 150 euro | 111 euro | 9,25 euro |
| 10.000 euro | 300 euro | 222 euro | 18,50 euro |
| 20.000 euro | 600 euro | 444 euro | 37 euro |
Al netto indicato nella tabella restano da considerare il bollo, gli eventuali costi e l'inflazione. Un tasso nominale del 3% non significa che il potere d'acquisto aumenti davvero del 3%. Se i prezzi crescono quasi quanto il rendimento netto, il guadagno reale si assottiglia molto.
Come combinare le attività per ottenere 100-200 euro
Per puntare a 100-200 euro al mese conviene combinare attività con caratteristiche diverse e distinguere tra denaro incassato, risparmio sulle spese e rendimento del capitale:
| Fonte | Stima mensile | Condizione principale |
| Spesa o consegne tramite app | 120-160 euro netti | Circa 24 ore mensili, al netto dei costi |
| Vendita occasionale dell'usato | 30-80 euro | Disponibilità di oggetti e tempo per gestire gli annunci |
| Buoni per bottiglie | 3-6 euro | 200-400 bottiglie già disponibili |
| Cashback | 10-20 euro di risparmio | Acquisti già previsti e promozioni attive |
| Interessi su 10.000 euro | Circa 18 euro dopo la ritenuta | Capitale depositato, al netto di bollo e costi |
Una combinazione realistica per raggiungere circa 100 euro comprende un turno settimanale di consegne, una piccola vendita dell'usato e gli eventuali buoni delle bottiglie. Per avvicinarsi a 200 euro servono più ore, una domanda sufficiente nella propria zona oppure una seconda fonte di entrata. Cashback e interessi vanno invece conteggiati separatamente: riducono le spese o remunerano un capitale, ma non equivalgono a un reddito da lavoro.
Prima di stimare il risultato netto è necessario sottrarre carburante, manutenzione, commissioni, imposte e contributi quando applicabili. Le bottiglie possono aggiungere un piccolo vantaggio se sono già disponibili, ma da sole non costituiscono una fonte di reddito significativa.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra