Il sistema Ve.R.A. rivoluziona i controlli fiscali sui conti correnti in Italia, introducendo nuovi criteri di analisi, limiti e regole: cosa cambia nella lotta all'evasione e come l'algoritmo modifica le procedure.
L’attivazione di Ve.R.A., il nuovo algoritmo dell’Agenzia delle Entrate, ha innalzato notevolmente l’attenzione tra contribuenti e operatori economici. Stiamo assistendo a una delle più profonde trasformazioni nella gestione dei controlli sul patrimonio e sulle disponibilità bancarie. In gioco non c’è solo l’aspetto tecnologico: il controllo delle finanze personali e aziendali si fa ora sia più capillare che tempestivo, e il bilanciamento tra potere pubblico e garanzie per i cittadini viene riscritto con strumenti digitali evoluti. La portata di questa innovazione supera i controlli tradizionali, aprendo scenari inediti anche sulla gestione dei dati personali, la privacy e le strategie di compliance.
L’urgenza è tangibile: in pochi mesi dall’entrata in servizio, Ve.R.A. ha rivoluzionato il concetto stesso di rischio fiscale. Stime interne, non ufficiali ma attendibili, suggeriscono che oltre il 45% dei controlli mirati nel 2025 sono scaturiti da segnalazioni dell’algoritmo. La selezione non avviene più a campione, ma si focalizza dove l’intelligenza artificiale individua una potenziale mancata coerenza tra redditi dichiarati, spese e comportamenti finanziari. Il risultato? Il margine d’azione si restringe notevolmente per chi opera nell’opacità, rendendo i tentativi di occultamento finanziario molto più rischiosi.
Già nel biennio 2024-2025 l’azione combinata di Ve.R.A. e delle Fiamme Gialle ha portato alla scoperta di strutture criminali complesse come banche clandestine, attività di riciclaggio e schemi di evasione interconnessi tra Italia, Europa e Asia. L’impatto supera la semplice lotta al sommerso: innovazione, automazione e tempestività sono ora centrali nel contrasto all’evasione fiscale.
Come funziona l’algoritmo Ve.R.A.: analisi tecnica e dati su controlli, regole e limiti
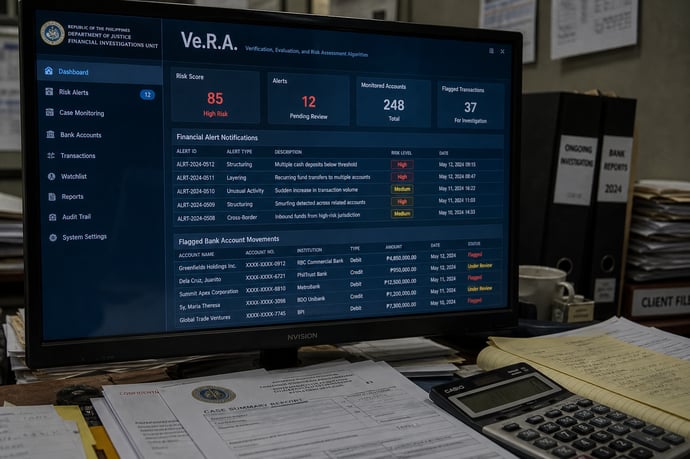
Al cuore della nuova strategia di verifica fiscale si trova Ve.R.A. (Verifica Rapporti Addestrata), sofisticato sistema di intelligenza artificiale progettato dall’Agenzia delle Entrate. Il sistema incrocia in modo automatico ed esaustivo una moltitudine di dati finanziari e patrimoniali appartenenti a cittadini e imprese. Il suo funzionamento poggia su tre pilastri principali:
- Analisi massiva della Superanagrafe bancaria: raccolta centrale dei dati relativi a conti correnti, depositi, libretti di risparmio e strumenti finanziari riconducibili ai contribuenti, con particolare attenzione a movimenti anomali, saldi in crescita anomala, frequenza di bonifici e versamenti.
- Incrocio con dichiarazioni fiscali e patrimoni immobiliari: confronto puntuale tra redditi dichiarati all’Agenzia, dati catastali (proprietà e mutui), e flussi di fatturazione elettronica derivanti da attività d’impresa o professionali.
- Raccolta e profilazione “estesa”: utilizzo di tool di web scraping e analisi comportamentale digitale, per approfondire informazioni ottenute dal web, profili social e tracce digitali lasciate dai contribuenti.
Tra le regole chiave dell’applicativo spicca il parametro dello scostamento del 20% tra spesa reale (desumibile da accumulo e movimento di capitali) e redditi dichiarati. Quando l’algoritmo rileva che le spese o i movimenti finanziari sono superiori al 120% dei redditi dichiarati, il soggetto viene inserito in una “lista di rischio”. Da quel momento, lo step successivo viene sempre gestito da un funzionario umano, il quale verifica la fondatezza dell’anomalia prima di qualsiasi azione formale.
I dati dei conti corrente realmente sotto osservazione sono i seguenti:
- Giacenze medie e saldo dei conti bancari
- Incrementi anomali di accumulo rispetto a dichiarazioni fiscali costanti
- Coerenza fra spese effettuate (ad esempio utilizzo di carte di credito), bonifici ricorrenti e attività economica dichiarata
- Entrate da fonti atipiche o su conti esteri non dichiarati
- Presenza di trasferimenti consistenti verso o da soggetti “a rischio” o giurisdizioni a fiscalità privilegiata
- Movimentazioni riconducibili a “underground banking” o meccanismi opachi nella filiera del denaro.
Limiti e garanzie del sistema
- Nessun automatismo negli atti impositivi: la decisione finale spetta sempre e solo al funzionario dell’Agenzia, che ha l’obbligo di valutare criticamente ogni segnalazione prodotta dall’IA prima di attivare qualsiasi procedimento.
- Tutela della privacy: dopo l’approvazione del Garante, il sistema rispetta regole stringenti sul trattamento dei dati sensibili, limitando accessi e utilizzi a quanto strettamente necessario facendo leva sull’art. 23 del D.lgs. 196/2003 e art. 6 GDPR.
- Diritto al contraddittorio: chi riceve una pre-segnalazione o accertamento ha pieno diritto di fornire elementi, prove e giustificazioni prima di qualsiasi contestazione formale.
- Review continua dell’efficacia: l’algoritmo viene costantemente aggiornato per prevenire falsi positivi e garantire uniformità nell’azione ispettiva sul territorio nazionale.
| Dati controllati da Ve.R.A. | Finalità |
| Saldo, movimenti e giacenze conti correnti | Individuare accumuli eccessivi o non giustificati |
| Operazioni estere e criptovalute | Contrastare il trasferimento illecito e l’occultamento di capitali |
| Dati dichiarativi, catastali e fatturazioni | Verificare coerenza con comportamenti finanziari |
| Dati digitali (social, web, ecc.) | Valutare indicatori indiretti di capacità di spesa |
Impatto pratico sui conti correnti e strategie contro l’evasione: i casi pratici e cosa fare concretamente
L’aspetto operativo della nuova stagione di verifica fiscale si traduce in un’azione mirata e selettiva sia sui conti correnti degli individui, sia nei confronti di organizzazioni e professionisti. I dati raccolti dalla cronaca recente parlano chiaro: nel solo 2025 sono oltre 40 milioni gli euro sequestrati in operazioni coordinate dalla Guardia di Finanza, spesso in seguito a incroci di dati segnalati dal sistema Ve.R.A.. Tali operazioni hanno colpito non solo evasori individuali, ma anche reti complesse di riciclaggio, banche clandestine e soggetti che operavano tramite società fittizie per eludere i controlli.
Tre scenari pratici descrivono gli impatti reali:
- Casi di banche clandestine e movimentazioni sospette: come avvenuto tra Padova e Milano, il nuovo sistema ha permesso di scoprire flussi finanziari anomali e movimenti tra società schermo attraverso il matching massivo e il tracciamento delle operazioni su più livelli.
- Soggetti con redditi incoerenti, segnalati per scostamento del 20%: cittadini e imprenditori sono stati rapidamente invitati a regolarizzare le proprie posizioni prima dell’apertura di contenziosi formali, spesso riscattando la possibilità di pagare sanzioni ridotte rispetto al passato.
- Imprenditori e professionisti “pluri-affiliati”: chi detiene partecipazioni o occupa più ruoli in organizzazioni diverse, viene monitorato per verificare la coerenza tra i diversi flussi reddituali e gli stili di vita e di consumo risultanti dai dati bancari e patrimoniali.
- Sottovalutare l’incrocio tra dati fiscali e movimenti bancari: ormai ogni discrepanza significativa può generare una segnalazione automatizzata, anche solo per trasferimenti occasionali non giustificati.
- Evitare o rinviare la regularizzazione spontanea: grazie ai nuovi tempi di reazione, possono mancare poche settimane fra l’anomalia e la ricezione di una lettera di compliance; è meglio collaborare offrendo giustificazioni documentali tempestive.
- Mancata attenzione alle movimentazioni digitali (criptovalute, marketplace online): l’espansione dell’analisi del sistema anche su questi canali rende essenziale giustificare tutti i flussi monetari, anche quelli meno tradizionali.
- Mantenere totale coerenza tra i redditi dichiarati e i movimenti bancari; qualsiasi accumulo atipico o entrata improvvisa, anche se legittima, deve essere documentata e spiegata.
- Archiviare in modo ordinato tutta la documentazione di supporto a movimentazioni importanti su conti nazionali e internazionali, comprese ricevute e contratti, anche su canali digitali innovativi.
- Valutare, prima di utilizzare intermediari o metodi complessi di movimentazione, la legittimità fiscale e penale delle modalità adottate: operazioni tramite soggetti terzi, società estere o criptovalute vanno illustrate dettagliatamente in dichiarazione per evitare classificazione nella fascia “a rischio”.
I risultati raggiunti dimostrano la centralità dell’azione umana nel sistema: nonostante l’accelerazione imposta dalla digitalizzazione e dall’IA, l’operatore resta decisivo nella valutazione delle casistiche complesse (come la presenza di soggetti interposti, utilizzo di prestanome e sistemi di riciclaggio articolati).
- Professionisti, imprese e cittadini dovrebbero ricorrere a consulenti qualificati per analisi e adeguamenti, specialmente nei casi di operazioni finanziarie transfrontaliere o non abitudinarie.
- Rispondere sempre alle comunicazioni di pre-segnalazione, fornendo spiegazioni esaustive e chiare, è vitale per prevenire escalation e può evitare accertamenti formali pesanti.
- Monitorare regolarmente la propria posizione fiscale e bancaria tramite le piattaforme ufficiali dell’Agenzia delle Entrate offre una visibilità chiara sulle proprie esposizioni e consente di prevenire errori o fraintendimenti.
Leggi anche
- Conti correnti e nuovo sistema di controllo Ve.R.A contro evasione fiscale: come funziona, regole e limiti
- Assistenza online pratiche fiscali, controlli, verifiche e ricorsi con il nuovo servizio Civis rinnovato di Agenzia delle entrate
- Controlli fiscali e accesso ai locali aziendali: milioni di accertamenti del passato potrebbero essere nulli


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra