Costi e commissioni POS più bassi: cosa prevede l'accordo Abi-Associazioni realmente (spoiler: solo promesse)
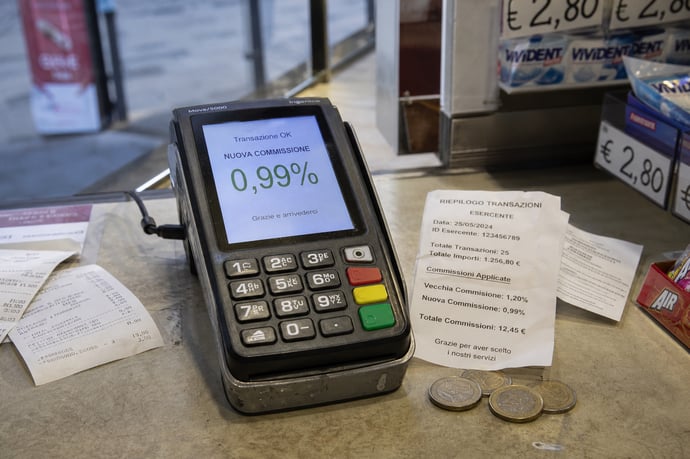
L’accordo Abi-Associazioni sui costi dei POS promette commissioni più basse, maggiore trasparenza e nuove modalità di confronto, ma dietro le intenzioni si nascondono ancora limiti, dubbi e incognite per commercianti ed esercenti.
Piccole attività e negozi di vicinato rischiano margini erosi da costi di accettazione elettronica sempre meno sostenibili; un nuovo protocollo istituzionale promette risparmi e trasparenza, ma la corsa per risposte concrete è appena iniziata. Firmato al Ministero dell’Economia tra gli attori più influenti dell’intermediazione e della rappresentanza imprenditoriale, da ABI a Confcommercio, da CNA a Confesercenti, l’accordo si presenta come la svolta attesa nel riequilibrio delle commissioni sulle transazioni digitali.
Ma cosa cambia davvero, dove si ferma il nuovo impianto normativo e quali sono gli ostacoli ancora concreti per artigiani e commercianti? Nonostante il plauso del comparto, molte voci restano caute, consapevoli che la concretezza dipenderà dai meccanismi reali e dai comportamenti degli operatori finanziari.
La pressione crescente su bar, negozi, attività di servizio alimentata dall’obbligo d’uso degli strumenti elettronici e dagli oneri delle commissioni, genera domande urgenti di equità e sostenibilità. Le offerte promesse saranno veramente accessibili, sufficienti a tutelare la redditività delle piccole imprese o resteranno una soluzione parziale e temporanea?
Guardando i dettagli si scopre una cornice ambiziosa: durata biennale, trasparenza rafforzata, pubblicità e confronto standardizzato delle offerte. Tuttavia, nessun tetto obbligatorio alle condizioni, né garanzia definitiva sui tagli promessi.
Cosa contiene davvero l’accordo: promesse di riduzione dei costi, trasparenza e nuovi modelli di confronto
L’intesa regolatrice, sottoscritta presso il Ministero dell’Economia, definisce alcune direttrici precise per le condizioni praticate nell’accettazione dei pagamenti elettronici da parte degli esercenti. Le parti firmatarie comprendono ABI, APSP, Assofin e tutte le principali organizzazioni del commercio, oltre al via libera formale dell’Autorità Antitrust. Il testo si colloca nell’ambito del Tavolo permanente sulle transazioni elettroniche istituito presso il MEF e rinnova un percorso avviato nel 2023, mirando a una maggiore competitività italiana rispetto ai benchmark europei.
Gli obiettivi dichiarati sono sintetizzabili così:
- Stimolare offerte promozionali che facilitino la riduzione dei costi per micro-pagamenti con carta, soprattutto per gli esercizi con ricavi annui fino a 400.000 euro;
- Espandere le agevolazioni ad attività con fatturato fino a 750.000 euro, con proposte commerciali dedicate anche a questa fascia superiore;
- Standardizzare la trasparenza e la confrontabilità dei costi applicati dagli operatori finanziari sfruttando modelli uniformi, pubblicati finalmente online in schede consultabili dagli esercenti su portali come quello del CNEL.
- Costi sotto la lente, specialmente per importi minimi: il focus resta sulle transazioni ticket sotto i 10 euro – particolarmente gravose per gli esercenti in termini di incidenza delle commissioni – e fino a 30 euro. Proprio in questi segmenti si concentrano i maggiori reclami delle imprese di piccola dimensione.
- Persistente autonomia bancaria: nessun obbligo di gratuità generalizzata o di imposizione di tetti massimi. La decisione sulle condizioni economiche resta prerogativa delle singole banche e dei prestatori di servizi di pagamento, che potranno scegliere se, quando e in quale misura introdurre offerte competitive.
| Destinatari | Offerte promozionali | Durata min. | Trasparenza |
| Imprese fino a 400.000 euro di fatturato | Commissioni ridotte su pagamenti fino a 30 euro | 12 mesi | Modelli standard pubblicati online (CNEL) |
| Imprese tra 400.000 e 750.000 euro | Almeno un’offerta commerciale dedicata | 12 mesi | Confronto trasparente, pubblicità sul web |
La trasparenza come strumento competitivo: un altro fronte su cui l’accordo spinge è la schematizzazione delle condizioni promozionali, obbligando gli operatori a utilizzare un formato predefinito per le offerte rivolte agli esercenti. Le schede sintetiche, accessibili, secondo il modello CNEL, sia in formato PDF che modificabile, dovranno coprire tutti i dati salienti: durata delle promozioni, commissioni applicate, tipologia di strumenti inclusi (debit, credit, pre-paid), eventuali condizioni successive.
Le associazioni rappresentative degli esercenti svolgeranno, secondo protocollo, un’attività di divulgazione capillare sul territorio per assistere i propri associati nell’individuazione delle migliori soluzioni. Anche questo aspetto punta alla maggiore efficienza del sistema, agevolando la modernizzazione degli strumenti di pagamento e, conseguentemente, una progressiva riduzione dell’uso del contante.
Le condizioni promozionali devono essere:
- visibili sui siti web di banche ed operatori aderenti;
- trasmesse al CNEL per la pubblicazione centralizzata e aggiornata;
- riportate attraverso i canali associativi al fine di informare la platea delle micro, piccole e medie imprese sulle opportunità effettivamente disponibili.
In sintesi, il protocollo:
- introduce meccanismi di riduzione dei costi solo volontari e non obbligatori;
- richiede schede sintetiche per tutti i costi associati;
- offre accessibilità alle offerte tramite canali online centralizzati;
- amplia la platea dei destinatari rispetto alle intese precedenti, da 400 a 750mila euro di fatturato.
Limiti concreti, problematiche ancora aperte e impatto reale sulle imprese: tra attese e realtà
Nonostante le dichiarazioni di soddisfazione delle associazioni di categoria, diversi osservatori e operatori economici mantengono riserve sull’efficacia reale della nuova intesa. Da un lato, le promesse di taglio delle commissioni e trasparenza rappresentano un avanzamento teorico, ma dall’altro permangono zone grigie che rischiano di depotenziare l’impatto concreto sulle attività quotidiane di micro e piccoli imprenditori.Ecco le principali criticità evidenziate:
- Mancanza di obblighi vincolanti: l’accordo, strutturato come protocollo d’intesa e non come legge o regolamento, non impone tetti massimi né riduzioni forzate. Il taglio delle commissioni dipende dalla libera determinazione delle banche. La concorrenza resta l’unico vero stimolo: il rischio è che le offerte si limitino a interventi temporanei o limitati al minimo richiesto.
- Sostenibilità economica delle offerte: pur ponendo un orizzonte di 12 mesi sulle promozioni, non vi sono garanzie sul mantenimento delle condizioni una volta concluso il periodo pubblicizzato.
- Strategie differenziate su circuiti e tipologie di carta: la trasparenza favorisce la comparazione, ma restano possibili disparità sostanziali a seconda della carta usata (debito, credito, prepagata) e della banca dell’esercente o del cliente. La commissione interbancaria UE – fissata allo 0,2% per il debito e 0,3% per il credito – non esaurisce tutti gli oneri che possono gravare sull’accettazione.
- Adeguatezza delle offerte nel tempo: le condizioni del protocollo sono soggette a revisione dopo 24 mesi. Eventuali mutamenti del mercato dei pagamenti, evoluzione della normativa europea, nuovi attori fintech, oscillazione dei volumi dei pagamenti elettronici, possono cambiare radicalmente il quadro in breve periodo.
- Gestione dell’informazione e della selezione delle offerte: la maggiore trasparenza grazie a modelli CNEL rappresenta un progresso, ma l’eterogeneità delle proposte e la frammentazione del mercato possono complicare la vita alle microimprese meno strutturate, che restano spesso prive dei mezzi per comparare efficacemente tutte le condizioni.
- adattamento delle banche alla richiesta del protocollo
- percentuale di commissione proposta nei diversi periodi promozionali
- assenza (o presenza minima) di costi fissi che svantaggiano micropagamenti
- scelta dei circuiti di pagamento e tipologia della carta
- effettivo allineamento ai modelli trasparenti condivisi.
- non consultare in modo proattivo la piattaforma CNEL o i siti degli operatori;
- sottovalutare la scadenza delle offerte promozionali e l’evoluzione delle condizioni successive;
- non distinguere chiaramente tra commissione interbancaria e costi complessivi del servizio;
- non chiedere supporto alle proprie associazioni di settore nella valutazione contrattuale.
- seguire costantemente gli aggiornamenti delle associazioni di categoria e dei prestatori di servizi di pagamento;
- utilizzare i modelli standard pubblicati dal CNEL per confrontare le condizioni offerte;
- negoziare e monitorare i rinnovi delle offerte commerciali con particolare attenzione ai costi dopo il periodo promozionale;
- scegliere con accortezza la tipologia di carta e circuito per massimizzare i vantaggi;
- documentare ogni cambiamento contrattuale e mantenerne traccia per eventuali controversie.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra