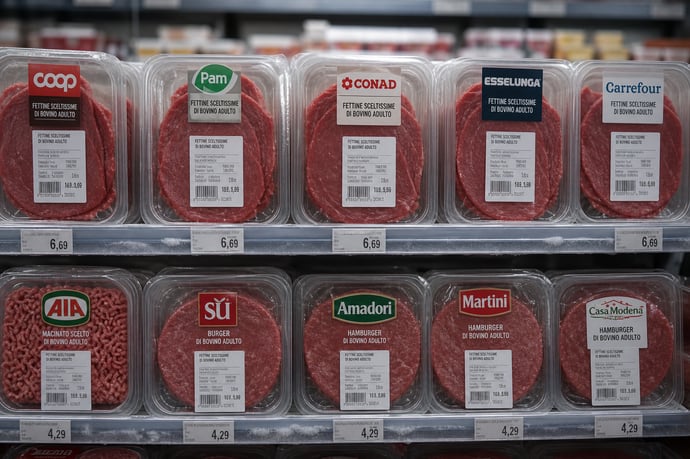
Cinque aziende dominano il settore della carne in Italia, controllando tutte le fasi: dai mangimi alla distribuzione. Il loro impatto su allevatori, ambiente, mercato e consumatori.
Una bistecca al ristorante, un affettato confezionato o la mozzarella del supermercato portano nei nostri piatti più di un sapore: riflettono un sistema economico in cui pochi grandi gruppi industriali hanno assunto il controllo della catena produttiva della carne in Italia. Questo fenomeno di concentrazione, alimentato dalla crescita delle dimensioni aziendali e dall'acquisizione di concorrenti, si estende ben oltre l'allevamento e abbraccia la trasformazione, la distribuzione e la commercializzazione.
I consumatori, spesso ignari di queste dinamiche, trovano oggi sulle proprie tavole prodotti che provengono da una filiera quasi completamente gestita da un numero ristretto di aziende. Comprendere chi sono questi attori, come operano e con quali conseguenze è essenziale per decifrare la reale qualità, trasparenza e sostenibilità della carne che termina nei nostri piatti.
La filiera integrata: dominio dei grandi gruppi
Negli ultimi anni, la catena di produzione delle carni in Italia è stata oggetto di una profonda trasformazione, caratterizzata dall'emergere di quello che gli esperti definiscono integrazione verticale. Significa che gli stessi gruppi imprenditoriali controllano ogni fase: dalla produzione dei mangimi fino alla realizzazione e vendita del prodotto finito nei punti vendita o nei ristoranti di proprietà. Questo approccio garantisce, da un lato, elevati standard di efficienza e una standardizzazione della qualità, ma dall'altro accentra in poche mani il controllo dell'intero comparto.
Un esempio concreto di tale dominio è offerto dal Gruppo Veronesi, presente sia nella produzione di mangimi (con Veronesi Srl), nell'allevamento, nella macellazione e infine nella trasformazione alimentare, attraverso marchi di rilievo nazionale. Altro caso emblematico è quello del Gruppo Cremonini, la cui società Inalca è leader nella carne bovina, mentre la distribuzione è affidata a catene di ristorazione e servizi come Chef Express e Roadhouse.
L'integrazione verticale risponde anche a logiche economiche e normative. Dal 2004, la legislazione italiana ha premiato le aziende strutturate, consentendo loro di accedere ad agevolazioni fiscali e di gestione normalmente riservate alle aziende agricole tradizionali. Fondi pubblici e regole europee, come quelle legate alla Politica Agricola Comune (PAC), hanno favorito le realtà capaci di gestire grandi volumi, mentre l'introduzione di norme severe e un alto onere burocratico scoraggia e limita le imprese minori.
L'impatto sulla struttura produttiva, dunque, è profondo: oggi l'11% delle aziende detiene circa il 70% degli animali, mentre il restante 89% (piccole-medie realtà) deve affrontare crescenti difficoltà di sopravvivenza. Il risultato di questa integrazione è un mercato in cui i margini e le decisioni vengono determinati solo da pochi e potenti soggetti, con effetti rilevanti su prezzi, offerta e qualità percepita.
Le 5 aziende protagoniste: chi sono e quali marchi controllano
L'universo industriale alla base della fornitura di carne in Italia vede la presenza dominante di cinque grandi gruppi, che rappresentano più della metà del mercato nazionale. Queste realtà hanno assunto forme societarie e strategie di gestione finalizzate a garantire controllo, crescita e massima riservatezza:
|
Azienda |
Ricavi (mln € - anno) |
Marchi principali |
|
Tre Valli (Veronesi) |
2.844 (2024) |
AIA, Negroni, Wudy |
|
La Pellegrina (Veronesi) |
1.651 (2023) |
- |
|
Inalca (Cremonini) |
1.642 (2023) |
Montana, Manzotin, Ibis |
|
Granarolo (Granlatte) |
1.246 (2024) |
Yomo, Pettinicchio, Amalattea |
|
Galbani (Lactalis) |
1.124 (2023) |
Certosa, Bel Paese, Invernizzi |
La struttura societaria di questi gruppi evidenzia modelli che vanno dalla holding familiare, come nei casi Cremonini o Veronesi, a sistemi cooperativi (Granarolo/Granterre), fino alle multinazionali come Lactalis. Tramite acquisizioni, fusioni e un intricato intreccio di partecipazioni, ciascun gruppo presidia segmenti diversi del mercato, dalla produzione primaria alla consegna nel canale retail o nella grande distribuzione organizzata.
Tale concentrazione comporta, secondo dati di settore e dei bilanci, l'accentramento dei profitti e una scarsa redistribuzione del valore aggiunto agli allevatori e agli attori più piccoli. Molti di questi marchi sono da decenni presenti nelle case degli italiani, celando dietro la loro reputazione la potenza economica e decisionale di pochi colossi industriali.
Come cambiano il lavoro degli allevatori e il mercato
L'emergere di nuovi contratti e forme di collaborazione fra grandi industrie e allevatori ha ulteriormente rafforzato il controllo dei maggiori gruppi. Il fenomeno della soccida, un accordo in cui il grande gruppo fornisce animali e mangimi, mentre l'allevatore mette solo il lavoro e la struttura, riguarda ormai l'86% degli allevamenti avicoli e circa metà della suinicoltura destinata a produzioni di pregio:
- Riduzione del rischio: per l'allevatore, questi accordi offrono maggiore stabilità e meno rischio imprenditoriale.
- Diminuzione dei margini di autonomia: lavoro, investimenti nelle strutture e responsabilità rimangono all'allevatore, ma il controllo resta nelle mani del committente industriale.
- Dipendenza: la possibilità di crescita e di guadagno dipende interamente dalle condizioni fissate dal gruppo capo-filiera, riducendo progressivamente la capacità decisionale dei produttori indipendenti.
La progressiva scomparsa delle aziende agricole familiari
La concentrazione della produzione e l'integrazione verticale stanno provocando una trasformazione irreversibile del tessuto produttivo agricolo italiano. Storicamente, la ricchezza della carne nostrana nasceva da un modello diffuso, fatto di piccole e medie aziende familiari radicate nei territori: oggi, questo modello rischia di scomparire. Diverse ragioni, anche strutturali, alimentano questa tendenza:
- Normative e burocrazia improntate sulle esigenze delle grandi aziende, che impongono costi fissi e procedure difficilmente accessibili alle realtà minori.
- Sussidi e incentivi pubblici che favoriscono le aziende di maggiori dimensioni, accentuando la dipendenza dalle scelte politiche ed economiche degli stakeholder più forti.
- Crescente isolamento sociale dell'allevatore, con meno ricambio generazionale e una progressiva perdita di attrattiva della professione.
Le ricadute per i consumatori: trasparenza, scelte e prezzi
L'accentramento del controllo sulla filiera offre alcune garanzie ai consumatori: maggiore tracciabilità, standard di sicurezza alimentare omogenei, possibilità di controllo centralizzato. Le grandi aziende investono in sistemi di etichettatura avanzati e tracciatura dei lotti, elementi molto apprezzati e valutati nelle indagini di mercato: secondo i sondaggi, il 94% degli italiani dichiara di verificare la provenienza dei prodotti prima dell'acquisto.
Tuttavia, questa trasparenza è spesso condizionata dalla narrazione aziendale, che tende a enfatizzare la sostenibilità o la tradizione più di quanto l'organizzazione produttiva non lasci intendere. Il consumatore finale, di fronte a prodotti e marchi apparentemente diversi, potrebbe ignorare che molti derivino dallo stesso gruppo.
Dal punto di vista dei prezzi, il sistema integrato consente economie di scala, ma il beneficio diretto per il consumatore non è sempre riscontrabile: anzi, negli ultimi anni si sono registrati incremento dei costi, anche a causa della dipendenza dalle importazioni e dai costi energetici e di mangimi. L'offerta tende quindi ad appiattirsi su pochi standard, riducendo la varietà e le opzioni per chi cerca carne di origine locale, di filiera corta o prodotta secondo criteri etici e ambientali diversi da quelli industriali.
Dott.ssa Sara Melchionda
La Dott.ssa Sara Melchionda è un’esperta nel settore della sanità con oltre 15 anni di esperienza. Laureata in Tossicologia dell'ambiente e alimenti all'Università Statale di Lodi, ha sviluppato una solida competenza nelle tematiche legate alla sicurezza sanitaria, alla prevenzione dei rischi e alla valutazione degli effetti delle sostanze sulla salute. Nel corso della sua carriera ha collabora...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra