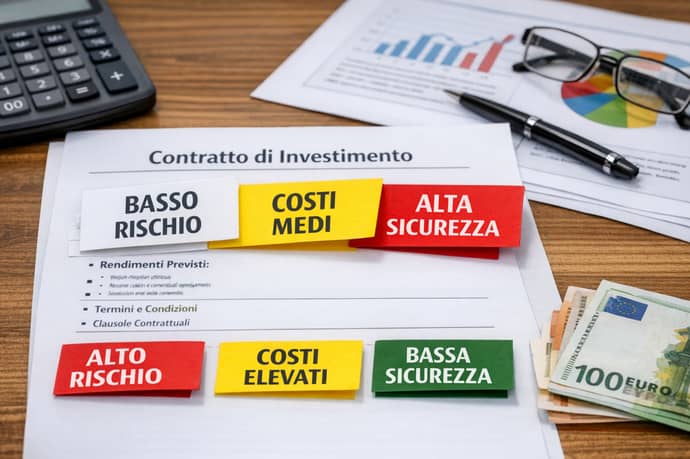
Come il Nutriscore per il cibo, un'etichetta a colori potrebbe presto aiutare a valutare conti, prestiti e polizze: verde, giallo o rosso per capire costi e rischi a colpo d'occhio
Il sistema che negli ultimi anni ha diviso produttori e consumatori sul fronte alimentare, il celebre Nutriscore con le sue fasce colorate dal verde al rosso, potrebbe presto uscire dagli scaffali dei supermercati per approdare in un ambito molto diverso: quello dei prodotti bancari, assicurativi e finanziari. L'idea, discussa a livello europeo e rilanciata periodicamente da associazioni dei consumatori ed economisti, è quella di applicare una logica simile a conti correnti, prestiti, mutui e polizze, per aiutare i risparmiatori a orientarsi rapidamente tra offerte spesso difficili da confrontare.
Perché si parla di etichette a semaforo per la finanza
Il punto di partenza è la constatazione che i documenti informativi dei prodotti finanziari, dai fogli informativi dei conti correnti ai KID (Key Information Document) di polizze e fondi, restano per molti risparmiatori poco comprensibili. Nonostante anni di normative europee pensate proprio per aumentare la trasparenza, come la direttiva MiFID II per gli investimenti o la IDD per le assicurazioni, la maggior parte dei clienti retail fatica a leggere tabelle di costi, indicatori di rischio numerici da 1 a 7 o scenari di rendimento probabilistici.
Da qui l'idea, sostenuta in particolare da alcune associazioni dei consumatori e da parte del mondo accademico dell'economia comportamentale, di affiancare a questi documenti tecnici un'etichetta sintetica e visiva, capace di comunicare in un colpo d'occhio se un prodotto è conveniente, rischioso o costoso, proprio come il semaforo alimentare segnala il contenuto di zuccheri, grassi o sale.
Non si tratta, va precisato, di una normativa già approvata o di una scadenza imminente: al momento il tema resta oggetto di dibattito e di proposte, più che di un provvedimento definito nei dettagli. Ma la direzione tracciata dalla strategia europea per gli investimenti retail, che negli ultimi anni ha spinto verso una semplificazione dell'informativa precontrattuale, rende plausibile che prima o poi qualcosa di simile possa concretizzarsi, magari in forma sperimentale o su base volontaria da parte di alcuni operatori.
Come potrebbe funzionare in pratica
L'ipotesi più discussa prevede l'assegnazione di un colore, o di una fascia da verde a rosso, sulla base di alcuni parametri chiave che oggi sono già in parte calcolati dagli intermediari ma restano confinati in documenti tecnici poco letti. Tra i criteri che potrebbero essere presi in considerazione:
- Costo complessivo del prodotto, calcolato includendo commissioni di gestione, spese di apertura o chiusura, canoni annui e costi impliciti spesso poco visibili al cliente finale.
- Livello di rischio, sulla falsariga dell'indicatore sintetico già previsto dai KID, ma tradotto in un colore anziché in un numero da 1 a 7.
- Trasparenza e comprensibilità contrattuale, con particolare attenzione a clausole penalizzanti, costi di uscita anticipata o vincoli poco evidenti.
- Liquidità del prodotto, ovvero quanto sia facile e poco oneroso recedere o disinvestire prima della scadenza.
I vantaggi per chi deve scegliere
Il principale argomento a favore di questo approccio riguarda la semplificazione. Un'etichetta colorata non richiede competenze finanziarie specifiche per essere interpretata e potrebbe ridurre il divario informativo tra chi ha una buona educazione finanziaria e chi invece si affida quasi esclusivamente al consiglio dello sportello bancario. Diversi studi sul comportamento dei consumatori, applicati sia al settore alimentare sia a quello energetico (pensiamo alle etichette di classe energetica per elettrodomestici e abitazioni), mostrano che i sistemi di codifica a colori influenzano effettivamente le scelte d'acquisto, spingendo verso le opzioni percepite come più convenienti o meno rischiose.
Per un risparmiatore alle prime armi, poter confrontare due conti correnti o due polizze osservando semplicemente un bollino verde, giallo o rosso significherebbe risparmiare tempo e, potenzialmente, evitare prodotti eccessivamente costosi o poco adatti al proprio profilo di rischio. Anche per chi acquista un prestito, la possibilità di individuare rapidamente le offerte più onerose potrebbe tradursi in un maggiore potere negoziale nei confronti degli istituti di credito.
Le critiche e i nodi da sciogliere
Come già accaduto per il Nutriscore alimentare, però, l'ipotesi di un'etichetta a semaforo per la finanza non manca di detrattori. Il rischio più citato è quello di un'eccessiva semplificazione: un prodotto finanziario, a differenza di un alimento, ha caratteristiche che dipendono fortemente dal profilo dell'investitore, dall'orizzonte temporale e dagli obiettivi personali. Un colore unico potrebbe quindi risultare fuorviante se applicato in modo identico a persone con esigenze molto diverse tra loro.
Le principali obiezioni sollevate dal settore bancario e assicurativo riguardano:
- Il timore che una valutazione sintetica scoraggi a priori prodotti in realtà adatti a specifici profili di rischio o orizzonti temporali lunghi.
- La difficoltà di definire criteri uniformi e condivisi a livello europeo, vista l'enorme varietà di prodotti bancari, assicurativi e di investimento oggi sul mercato.
- I costi di adeguamento per banche, assicurazioni e intermediari, che dovrebbero rivedere sistemi informativi e processi di vendita.
- Il rischio di duplicazione con gli strumenti di trasparenza già esistenti, come il KID o i fogli informativi, generando confusione anziché chiarezza.
Cosa aspettarsi nei prossimi mesi
Al momento non esiste un calendario ufficiale per l'introduzione di etichette a semaforo sui prodotti finanziari, e qualsiasi previsione sui tempi resta prematura. Il tema si inserisce però in un contesto più ampio di riflessione europea sulla protezione del risparmiatore retail, che negli ultimi anni ha già portato a diversi interventi normativi sulla trasparenza dei costi e sulla vendita a distanza di servizi finanziari.
Per chi oggi deve scegliere un conto corrente, un prestito o una polizza, la strada più sicura resta comunque quella di confrontare con attenzione i documenti informativi già disponibili, in particolare gli indicatori sintetici di costo e di rischio già previsti dalla normativa vigente, senza attendere l'eventuale arrivo di un'etichetta più immediata da leggere. Se il modello a semaforo dovesse davvero concretizzarsi, difficilmente sostituirà del tutto la documentazione tecnica: più probabilmente si affiancherà ad essa, con la funzione di primo orientamento rapido prima di un approfondimento più puntuale.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra