Il caldo estremo può causare danni gravi e costosi all'auto, spesso esclusi dalle comuni polizze assicurative a causa di clausole poco note. Analizziamo i rischi, i limiti delle coperture e come tutelarsi.
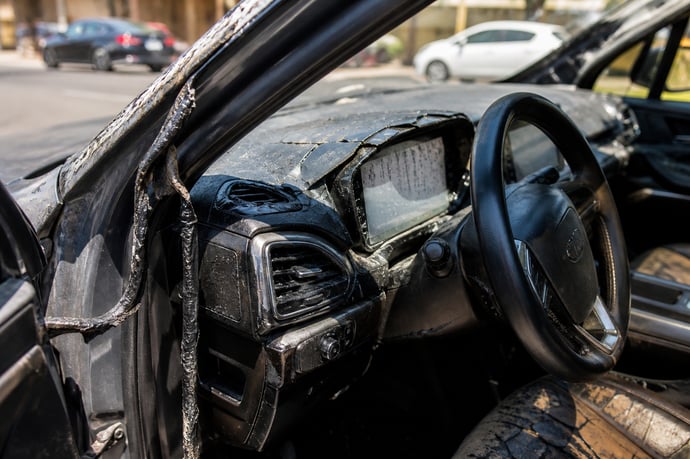
Ondate di caldo sempre più intense minacciano l’integrità di veicoli privati e flotte aziendali, con conseguenze economiche pesanti e spesso sottovalutate. In Italia, le temperature eccezionalmente elevate degli ultimi anni hanno aumentato la frequenza e la gravità dei danni su auto nuove, usate e d’epoca. Questi fenomeni non interessano più solo alcune aree geografiche ma colpiscono l’intero territorio nazionale, causando una crescita esponenziale delle richieste di assistenza e risarcimento. Le polizze RC Auto e le garanzie accessorie, pensate in un’epoca di clima meno estremo, si trovano spesso impreparate o limitate di fronte a queste situazioni. Specifiche clausole contrattuali, inserite nei fascicoli informativi, possono escludere la copertura per danni da caldo anomalo, lasciando i proprietari soli e con oneri anche oltre 10.000 euro, in casi estremi fino a 16.000 euro e più. Comprendere la portata del rischio, analizzare i dettagli delle polizze e adottare misure di prevenzione diventano passi obbligati per tutelare il patrimonio automobilistico personale e familiare.
Danni provocati dal caldo all’auto: quali sono e quanto possono costare
L’innalzamento record delle temperature estive è causa di un’ampia varietà di danni alle auto, spesso subdoli e cumulativi:
- Cedimento di guarnizioni e plastiche: i materiali plastici e gommosi di finestrini, portiere, impianti e cruscotti cedono, si deformano o si fessurano, compromettendo la tenuta stagna e la sicurezza passiva.
- Degrado degli interni: sedili in pelle o tessuto scoloriscono, si irrigidiscono o si spaccano. Colore e texture di volanti, pomelli e pannelli si alterano in modo irreversibile.
- Malfunzionamento dell’elettronica: le elevate temperature possono causare la rottura di display digitali, guasti ai sensori, falsi contatti nei cablaggi e blocco delle centraline, con riparazioni spesso molto costose.
- Deperimento dell’impianto di climatizzazione: condizionatori e ventole lavorano in sovraccarico, rischiando guasti ai compressori (la cui sostituzione supera spesso i 1.000 euro), perdite di gas refrigerante e rotture delle serpentine.
- Danneggiamento di pneumatici e batteria: asfalto bollente e caldo prolungato riducono la pressione e accelerano l’invecchiamento gomme; la batteria può “seccarsi” e presentare avviamenti difficoltosi o improvvisi blackout.
Le assicurazioni auto e la copertura dei danni da caldo: cosa prevedono le polizze comuni
Chi sottoscrive una polizza auto base o una garanzia accessoria (incendio, atti vandalici, eventi atmosferici) può ritenere di essere coperto verso qualsiasi danno da condizioni meteo avverse. Tuttavia, la quasi totalità delle compagnie distingue le casistiche e prevede limiti o esclusioni nei casi di temperature estreme non riconducibili a evento improvviso o eccezionale (come un incendio spontaneo), ma riconducibili al cosiddetto stress termico progressivo.
Le polizze “eventi naturali” coprono tipicamente:
- Grandinate
- Allagamenti e precipitazioni intense
- Fenomeni atmosferici riconosciuti come “calamità naturali”
Questa prassi trova supporto nelle condizioni generali di polizza e non sempre è resa chiara al consumatore attraverso informativa precontrattuale o fascicolo informativo pubblicitario.
La clausola nascosta: perché le assicurazioni non rimborsano quasi mai i danni da troppo caldo
La clausola che esclude il risarcimento dei danni da calore non generato da incendio rappresenta uno degli aspetti più “nascosti” dei contratti assicurativi auto. Spesso denominata come "esclusione danni da effetti termici permanenti" o “da esposizione continuativa a fattori climatici”, questa voce limita notevolmente la responsabilità dell’assicuratore. Tale clausola, che copre oneri anche oltre 10.000 euro, in casi estremi fino a 16.000 euro e più, viene attivata quando:
- Il danno deriva da lenta e progressiva azione termica (es. crepe progressive su plastiche, elettronica danneggiata senza evidenze di corto circuito o incendio originato internamente).
- Non sono presenti segni inequivocabili di evento accidentale e improvviso (fulmine, incendio esterno o interno, esplosione, cortocircuito dichiarato).
- La causa è attribuibile anche solo in parte a negligenza o mancata custodia del veicolo (es. auto lasciata a lungo in un’area esposta, senza teli protettivi o sistemi di aerazione minima).
Il quadro si complica se la compagnia dimostra che il danno era evitabile, invocando il principio del rischio assicurabile solo per eventi incerti, imprevedibili e non conseguenza diretta di «uso improprio», secondo quanto stabilito da norme quali il Codice Civile (artt. 1917 e seguenti) e direttive IVASS sull’obbligo di chiarezza e trasparenza nei contratti assicurativi.
Come verificare la propria copertura e cosa fare per tutelarsi
Per evitare brutte sorprese, ogni automobilista dovrebbe effettuare una verifica attenta delle proprie polizze auto e accessorie, seguendo queste indicazioni:
- Leggere con attenzione il fascicolo informativo e la sezione “esclusioni” delle condizioni generali di polizza, cercando riferimenti a eventi “termici”, “sollecitazioni climatiche”, “degrado progressivo” e “incuria”, le espressioni più frequentemente utilizzate per delimitare la copertura.
- Richiedere specifiche scritte al proprio assicuratore su eventuali coperture offerte per danni da calore, stress termico o ondate di calore.
- Preferire, ove disponibili, garanzie “tutti rischi” (Kasko completa, full option) o opzioni “eventi naturali” con basso limite di franchise e elevato massimale.
- Documentare sempre lo stato di utilizzo del veicolo, le condizioni di parcheggio, con fotografie e testimonianze, qualora si verifichi un danno correlato al caldo, per agevolare eventuali contestazioni verso interpretazioni restrittive della compagnia.
L’incremento degli eventi estremi impone ad automobilisti e professionisti del settore una nuova attenzione alla gestione del rischio. Poiché le polizze assicurative standard non tutelano efficacemente contro i danni da caldo prolungato, diventa indispensabile:
- Adottare strategie di prevenzione: parcheggi in zone ombreggiate, utilizzo costante di teli copriauto termici e verifica periodica di gomme, batterie e componentistica elettronica.
- Preferire, ove possibile, soluzioni assicurative flessibili e aggiornate, chiedendo alla compagnia garanzie chiare e documentate sulle esclusioni applicabili al danno da calore.
- Mantenere una manutenzione programmata e regolare: il controllo professionale di climatizzazione, plastiche e guarnizioni nei mesi più caldi riduce il rischio di danni gravi e migliora la sicurezza su strada.
- Valutare sistemi di monitoraggio termico a bordo e investire in dispositivi di ventilazione solare o sensori di calore per ridurre il carico termico totale sul veicolo.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra