Il settore agroalimentare italiano affronta sfide inedite: vino e pomodoro, prodotti simbolo, vedono calare valore e prezzi. Tra costi crescenti, scarsa domanda e concorrenza globale.
L'agricoltura italiana affronta oggi una sfida inedita: la perdita di valore di due autentici simboli del Made in Italy, pomodori e vino, mette in discussione la solidità delle vecchie certezze agroalimentari. Non si tratta solo di una questione economica, ma di un vero e proprio cambiamento nell'equilibrio storico delle filiere, con ripercussioni su territori, paesaggi e identità sociale. Negli ultimi anni da una parte il pomodoro, da sempre motore dell'export ortofrutticolo e bandiera dell'identità gastronomica italiana, ha visto esplodere i costi e dilatarsi le incertezze di prezzo. Dall'altra il vino, settore spesso citato come modello di crescita e innovazione, si trova a gestire consumi in calo, stock alla soglia record e catene del valore in tensione. L
e cause sono molteplici: crescita dei costi produttivi, tendenza all'iperproduzione, nuovi modelli di consumo e impatti climatici sempre più marcati. Questo scenario chiama imprese, territori e istituzioni a un confronto serrato sulle strategie future, poiché il rischio è che un doppio arretramento su prodotti-icona possa indebolire la reputazione e la redditività del comparto agroalimentare nazionale.
Pomodoro e vino: i cambiamenti nel valore e nei prezzi
Il panorama dei prezzi e del valore di pomodoro e vino sta vivendo una svolta che si riflette nelle tasche dei produttori e nei consumi degli italiani. Nel segmento del vino, l'incremento delle giacenze in cantina (+7,3% su base annua) e la contrazione dei consumi sia sul mercato interno che all'estero hanno alimentato un ciclo di ribassi che colpisce duramente le aziende, soprattutto quelle meno strutturate. I declassamenti continuano a crescere: una bottiglia su cinque viene oggi retrocessa di categoria (da Docg a Doc, da Doc a Igt, fino a diventare vino comune), con una progressiva perdita di valore percepito che rischia di livellare il mercato verso il basso. A livello di prezzi, il vino sfuso di base ha toccato quota 54 centesimi al litro nella categoria comune, con flessioni rispettivamente del 6% e 7% sui segmenti Dop e Igp, e oltre il 14% sui comuni.
Anche il settore pomodoro evidenzia segnali di forte discontinuità. Il prezzo contrattato per il pomodoro da industria in Nord Italia si è fermato a 134 euro/tonnellata per la parte agricola, registrando il terzo anno consecutivo di calo; il Centro-Sud, invece, ha visto un accordo di stabilità con valori medi di riferimento leggermente più alti (140 euro/tonnellata per il tondo, 150 per il lungo), ma insufficienti a riequilibrare tutti gli aumenti dei costi. Sul pomodoro fresco, le varietà premium come datterino e ciliegino hanno visto impennate al dettaglio fino all'80% rispetto a quattro anni fa, mentre le tipologie tradizionali hanno subito aumenti compresi fra il 30% e il 70%.
La dinamica dei prezzi non si traduce in una maggiore redditività per le imprese agricole. L'erosione dei margini cresce: la crescita smisurata dei costi di energia, carburante (che ha raggiunto valori doppi rispetto al quinquennio precedente), manodopera e fitofarmaci incide pesantemente sul risultato finale. In parallelo, i consumatori si muovono verso una maggiore selettività: invece di aumentare la frequenza d'acquisto, cercano offerte e qualità garantita, restringendo la forbice tra prodotti di alto e basso profilo. Secondo gli operatori della filiera, senza scelte coraggiose di programmazione e innovazione, il valore complessivo di entrambi i settori rischia di subire uno scivolamento strutturale.
Calo dei consumi, giacenze e declassamenti: la filiera del vino
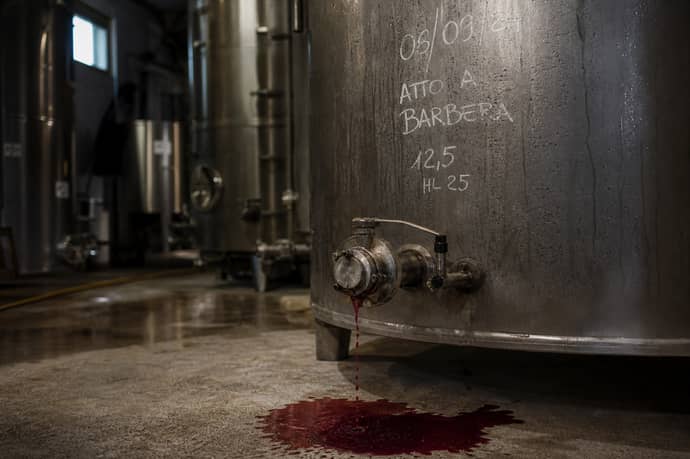
I dati raccontano una delle stagioni più delicate per il comparto vitivinicolo italiano: le scorte nelle cantine hanno superato i 53 milioni di ettolitri a maggio, il massimo dal 2022. Il fenomeno si verifica nonostante tre vendemmie consecutive caratterizzate da rese inferiori alla media, elemento che in passato avrebbe favorito il riequilibrio. La pressione viene dalla combinazione di consumi stagnanti e di un'attività impressa all'export meno vivace; il calo della domanda è sia interno (GDO -2% nei primi cinque mesi 2026) sia internazionale (export -4% in volume e -8,3% in valore nel primo trimestre 2026).
Questa situazione mette sotto stress produttori, cooperative e imbottigliatori. Il fenomeno dei declassamenti accentua la criticità: con la difficoltà a collocare vini di fascia superiore, si spostano quantità crescenti verso segmenti comuni. Il 75% dei declassamenti, secondo Osservatorio Uiv, finisce infatti nella categoria a più basso valore aggiunto. Oltre al rischio di abbassare la qualità media del prodotto nazionale, questa tendenza genera un potente effetto domino sulla percezione all'estero della qualità italiana e sulla redditività nella filiera, riducendo anche la capacità di investimento in innovazione e sostenibilità:
|
Indicatori chiave della crisi |
Variazione annua |
|
Giacenze in cantina |
+7,3% |
|
Prezzi vino comune sfuso |
-14,4% |
|
Export primo trimestre 2026 |
-4% volume, -8,3% valore |
|
Declassamenti |
1 bottiglia su 5 |
Il dibattito sul futuro del settore è aperto: da una parte c'è chi invoca politiche di premiumizzazione, investendo in qualità e racconto territoriale; dall'altra emergono posizioni che richiedono una riduzione selettiva delle rese produttive per difendere i prezzi medi e contenere la deriva al ribasso. Le principali associazioni chiedono scelte di programmazione condivise, all'insegna della sostenibilità economica, per evitare che l'immobilismo finisca per bruciare valore e occasioni future anche per le aziende più virtuose.
Crisi del pomodoro: rincari, produttività e sfide della filiera
La filiera del pomodoro italiano si articola tra record storici nella produzione e nuove vulnerabilità emerse sia nell'industria che nel segmento fresco. Sul versante industriale, la campagna da 5,84 milioni di tonnellate (dati 2025) ribadisce la centralità dell'Italia come secondo player mondiale dopo gli USA, con un export di eccellenza e un saldo sui mercati esteri superiore a 2,5 miliardi di euro. Tuttavia l'annosa questione dei prezzi contrattati e della copertura dei costi permane, con molte aziende agricole in difficoltà a fronteggiare rincari superiori all'8% annuo su carburanti, fertilizzanti, manodopera e energia.
Sul fresco, la crescita degli ultimi anni nei prezzi al dettaglio non si è tradotta in un recupero del potere d'acquisto degli agricoltori, ma riflette squilibri lungo tutta la filiera. Il peso della manodopera nelle serre rappresenta il 50-60% del costo produttivo per le varietà Igp e di alta gamma, mentre il rincaro di oltre il doppio dei carburanti e la pressione sugli input (fitofarmaci, packaging) mettono sul banco della sostenibilità economica molte imprese. I controlli aumentano e le certificazioni di qualità (come la Goccia Verde sull'idrico o la Carbon Footprint) sono sempre più necessarie per presidiare i mercati premium:
- Sfide legate al cambiamento climatico: SICITÀ, ondate di calore, attacchi parassitari e carenza d'acqua soprattutto al Sud rendono la programmazione difficile.
- Competizione internazionale: La manodopera straniera costa fino a dieci volte meno rispetto agli standard interni, penalizzando la competitività delle produzioni certificate.
- Ritardi contrattuali: Se il Nord Italia ha garantito regolarità nei pagamenti e nella stesura dei contratti, il Sud ha vissuto fino a maggio senza un quadro certo sui prezzi, rischiando di frenare le semine e di ridurre le superfici coltivate.
Costi di produzione, export e concorrenza internazionale
Analizzando la doppia crisi in ottica sistemica, emergono fattori comuni che accomunano entrambe le filiere:
- Crescita dei costi di produzione: energia, carburanti, manodopera e input agricoli (concimi, fitofarmaci, packaging) segnano incrementi a doppia cifra, incidendo su margini e competitività.
- Esposizione ai mercati globali: sia vino che pomodoro hanno una fortissima vocazione export (oltre 50% per le conserve), ma nelle ultime campagne la pressione della concorrenza internazionale (bassa manodopera extra-UE; dazi, guerre, cambiamenti nei consumi) limita le opportunità di crescita.
- Squilibri nella catena del valore: il prezzo riconosciuto ai produttori spesso non copre l'aumento dei costi sostenuti a monte, mentre i rincari si dilatano nella distribuzione.
- Mutamento dei consumi: la domanda interna si muove verso la selettività, verrà sempre meno orientata al volume e più alla qualità e al racconto autentico d'origine.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra