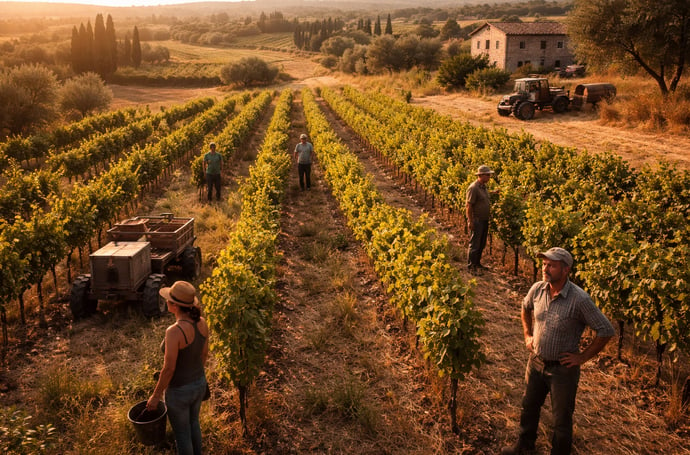
Il settore degli alcolici e dei vini affronta profonde trasformazioni: il calo dei consumi, l'impatto su aziende e lavoro, le sfide dell'export, la crisi della manodopera e le strategie innovative per ripensare il futuro.
Negli ultimi anni, il mondo degli alcolici e dei vini ha visto un mutamento incisivo nelle abitudini di consumo, una trasformazione che riflette profondi cambiamenti culturali, economici e sociali. Se l'immaginario collettivo era abituato a pensare al vino come prodotto centrale della quotidianità italiana, oggi il calo del consumo giornaliero racconta una realtà in evoluzione. La "moda" salutista e l’attenzione crescente verso il benessere alimentano nuove scelte tra giovani, che tendono a limitare l’assunzione di bevande alcoliche tradizionali, preferendo momenti di consumo più selettivi e consapevoli.
Il comparto vitivinicolo, in particolare, rappresenta storicamente un elemento cardine sia per l'economia sia per l'identità nazionale. Con oltre 70mila addetti diretti e un indotto che coinvolge logistica, distribuzione, ristorazione ed enoturismo, le dinamiche di consumo incidono profondamente sul tessuto produttivo e occupazionale. In questo scenario, le aziende – dalle grandi multinazionali come Heineken fino alle piccole e medie imprese del territorio – sono chiamate ad affrontare le difficoltà di una crisi che rischia di mettere in discussione la tenuta dell’intero settore.
Calo dei consumi di alcolici: cause culturali, generazionali ed economiche
L'analisi degli ultimi 25 anni conferma un significativo declino nella frequenza di consumo di alcol, nonostante i dati aggregati possano risultare parzialmente ingannevoli. Se oltre il 68% degli italiani sopra i 15 anni consuma almeno una volta l’anno una bevanda alcolica, il vero cambiamento riguarda la drastica riduzione del consumo giornaliero, passato dal 33,3% al 19% della popolazione.
Alla base di questo trend troviamo più fattori concomitanti:
- Evoluzione culturale: Bere vino o birra non è più parte integrante della routine di molte famiglie. Le nuove generazioni mostrano più attenzione a salute, qualità della vita e modelli di socialità diversi.
- Effetto "gen Z" e sensibilità: I giovani adulti, più inclini alla sperimentazione ma meno legati alle tradizioni familiari, sono dati come segmenti in cui il consumo è più occasionale e meno ritualizzato. L'influenza di messaggi legati al benessere, nonché un maggiore accesso all'informazione su rischi e benefici del bere moderato, ha rafforzato questa inclinazione.
- Contingenze economiche: L'aumento dei prezzi nella ristorazione e una ridotta disponibilità economica spingono i consumatori a ridimensionare le uscite e la spesa per alcolici. Un ulteriore elemento deterrente si ritrova nelle modifiche normative, come il nuovo codice della strada, che alimentano una consapevolezza sui rischi legati alla guida.
- Nuove modalità di consumo e narrazione: Il vino in particolare viene oggi percepito da una parte della popolazione come prodotto "elitario" o complesso, con una narrazione a tratti distante dalla semplicità che dovrebbe caratterizzare l'esperienza del bicchiere. Si rafforzano invece modelli più leggeri come il consumo di cocktail a bassa gradazione o di bevande zero alcol.
Impatto sulle aziende e sull’occupazione: dai casi Heineken e Campari alle PMI italiane
Il calo dei consumi si traduce in difficoltà concrete per aziende multinazionali e PMI attive nei settori delle bevande alcoliche. Heineken, ad esempio, ha annunciato tagli fino a 6mila posti di lavoro a fronte della diminuzione delle vendite e di una necessaria razionalizzazione dei costi, mentre Campari ha registrato una forte riduzione degli utili – superiore al 39% nel 2024 – e un netto calo delle vendite negli Stati Uniti, uno dei mercati maggiori.
Nell’ambito italiano, il settore vinicolo coinvolge circa 30mila aziende e genera oltre 16 miliardi di euro di fatturato. Eppure, le realtà più fragili risultano essere proprio le imprese di piccola e media dimensione, che rappresentano la maggioranza ma sono spesso incapaci di attivare economie di scala.
Secondo le analisi di Studio Impresa e UIV, nel 2024 le grandi aziende hanno conosciuto una tenuta (e in alcuni casi una crescita moderata), mentre il segmento delle imprese con ricavi inferiori ai dieci milioni di euro ha subito contrazioni in redditività fino al 16%.
Le conseguenze occupazionali sono immediate:
- Riduzione delle assunzioni e aumento del turnover, soprattutto nei periodi di bassa stagionalità.
- Ricollocamento del personale, laddove possibile, in settori correlati come l’enoturismo o la logistica, per tamponare l’impatto sociale.
- Pressioni sulla tenuta della filiera, con aumentato rischio di chiusure tra i piccoli produttori incapaci di resistere alle fluttuazioni del mercato interno e internazionale.
L’evoluzione della domanda: vini dealcolati e nuove tendenze di mercato
La necessità di contrastare la diminuzione dei consumi tradizionali ha accelerato l’introduzione di nuovi prodotti e la lettura di trend di consumo in crescita. Un segmento in forte ascesa è quello dei vini dealcolati, la cui regolamentazione – rafforzata a livello europeo e nazionale – ha aperto il mercato a soluzioni innovative.
Nel 2025, la produzione di vini senza alcol in Italia è prevista in aumento del 60% rispetto all’anno precedente, sintomo di una attenzione crescente verso esigenze salutistiche e preferenze di segmenti specifici di consumatori.
L’accoglienza è ancora diversificata: da un lato, parte del settore percepisce la dealcolazione come una minaccia all’identità e alla tipicità del vino, dall’altro vi è chi vede in tali prodotti una opportunità complementare e non in concorrenza frontale con le bottiglie a denominazione DOC, dal momento che vanno a intercettare target differenti.
L’innovazione produttiva non si limita a nuove bevande:
- Emergono birre a bassa gradazione e aperitivi zero alcol, capaci di fidelizzare giovani adulti e consumatori orientati all’esperienza piuttosto che alla quantità.
- Si riscontra una crescita dell’offerta di prodotti legati al benessere e alla sostenibilità, in linea con una trasformazione valoriale della domanda.
Esportazioni, dazi e competitività internazionale del settore vinicolo
Diversificare i mercati è stato uno degli strumenti principali per arginare la flessione interna. Nel 2024, l’export di vino italiano ha raggiunto oltre 8 miliardi di euro, con metà della produzione destinata all’estero. All’interno di questo scenario positivo non mancano, tuttavia, le criticità:
Impatto dei dazi e volatilità dei mercati chiave:
- Negli Stati Uniti, il principale sbocco commerciale extra-UE per l’Italia (2 miliardi di euro di export), l’aumento dei dazi dal 2,9% al 15% ha già provocato un calo delle esportazioni del 9,2% a valore solo nel primo mese d’introduzione.
- La svalutazione del dollaro ha peggiorato ulteriormente la competitività, con effetti tangibili sui ricavi delle aziende italiane.
In questa situazione, strumenti innovativi e misure di sostegno sono diventate indispensabili:
- Il "pegno rotativo", che trasforma le giacenze di vino in garanzia per accesso a prestiti bancari, dando liquidità immediata alle imprese in crisi di liquidità.
- Joint-venture e aggregazioni per condividere impianti, tecnologie e costi di internazionalizzazione.
Crisi della manodopera e difficoltà organizzative nelle aziende vitivinicole
Un’altra minaccia concreta riguarda la difficoltà nel reperire e gestire la manodopera, fenomeno divenuto strutturale anche in Italia. La percezione del lavoro agricolo come faticoso e instabile, unita alla concorrenza di settori più attrattivi e alla dequalificazione di molti ruoli, ha ridotto il ricambio generazionale e aumentato la dipendenza da manodopera straniera.
Problematiche organizzative e tecniche principali:
- Stagionalità delle attività: Le operazioni cruciali (potatura, vendemmia) si concentrano in brevi finestre temporali, rendendo difficile garantire continuità e sicurezza lavorativa.
- Evoluzione tecnologica e mismatch di competenze: L’introduzione di macchinari digitali e automazione di processo richiedono nuove professionalità, spesso difficili da reperire nel mercato del lavoro.
- Strutture aziendali poco formalizzate: Soprattutto nelle imprese a conduzione familiare, la mancanza di sistemi HR evoluti porta a inefficienze nella selezione, nella formazione e nella fidelizzazione del personale.
- Difficoltà di integrazione dei team multietnici: Con un ricorso sempre maggiore a lavoratori stranieri, cresce la necessità di puntare su strumenti di comunicazione e di leadership adeguati.
Soluzioni e strategie per il futuro: innovazione, aggregazione e tutela della filiera
Alla luce delle criticità emerse, le strategie di risposta devono combinare strumenti di breve, medio e lungo termine:
Innovazione tecnologica e formazione:
- L’introduzione dell’intelligenza artificiale e dell’agricoltura di precisione consente di ottimizzare i trattamenti nei vigneti e ridurre i costi di produzione, rendendo inoltre più appetibili i ruoli per le giovani generazioni.
- Piani di formazione continua e collaborazioni con enti di istruzione (come corsi universitari specifici), destinati a colmare il divario di competenze digitali e tecniche richieste oggi dalle aziende.
- Incoraggiare fusioni tra PMI e la realizzazione di reti d’impresa o joint-venture, specie per sostenere l’export e la spinta verso nuovi mercati (vini dealcolati compresi).
- La condivisione di risorse fra aziende per magazzini, logistica e marketing, così da superare le inefficienze determinate dall’eccessiva frammentazione.
- Sostegno agli strumenti finanziari come il "pegno rotativo" per dare liquidità immediata in fase di calo vendite.
- Revisione dei disciplinari di produzione, dei sistemi di controllo e delle denominazioni, per rafforzare qualità e trasparenza.
- Interventi normativi: dalla revisione del Testo Unico del Vino all’allineamento delle rese ai dati reali della produzione, fino a misure emergenziali contro l’eccesso di dazi e la burocrazia che disincentiva l’accesso alle misure di sostegno pubblico.
Leggi anche
- Settori alcolici e vini in difficoltà: le aziende in crisi, rischi per occupazione me anche nuove soluzioni
- Il prosecco vende più dello champagne: un risultato straordinario per il made in Italy
- Vino italiano, come sta cambiando settore tra più vini bianchi e meno rossi e con un calo generalizzato per tutti


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra