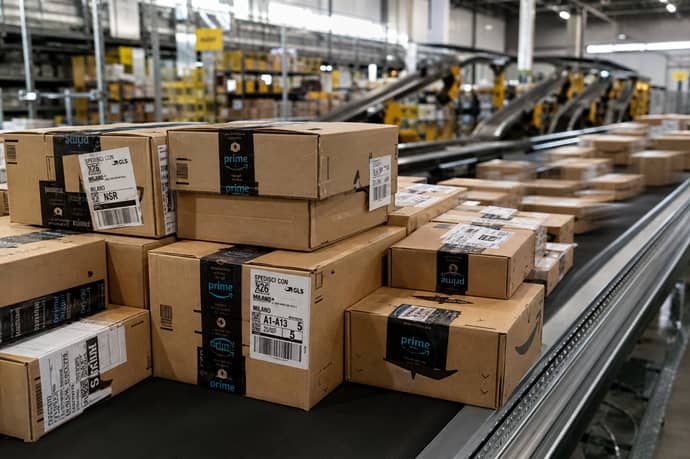
Nel 2026 l'eCommerce in Italia raggiunge i 66,6 miliardi, tra crescita, sfide e trasformazioni del mercato digitale. Maturità, settori trainanti, nuovi consumatori e prospettive future del settore.
Il mercato della vendita digitale in Italia presenta, nel 2026, dinamiche estremamente interessanti per aziende, analisti e consumatori. Un settore che ha visto una crescita costante, raggiungendo i 66,6 miliardi di euro di valore complessivo, e che oggi si trova a un punto di svolta. L'Osservatorio eCommerce B2C Netcomm School of Management del Politecnico di Milano ha fotografato una realtà ormai consolidata, i cui ritmi di espansione si differenziano rispetto al passato e che richiedono chiavi di lettura approfondite. Un'occasione preziosa per analizzare statistiche, opportunità e sfide è l'intervista realizzata con Luca De Nardo, esperto di digital business e profondo conoscitore del report Netcomm 2026. Attraverso le sue risposte, si affrontano i nuovi paradigmi dell'eCommerce italiano, dal significato di maturità digitale alla valutazione della crescita, dalla composizione della platea di consumatori alle prospettive per le PMI.
Il report Netcomm 2026 racconta un eCommerce italiano ancora in crescita, ma ormai entrato in una fase più matura. Che cosa significa davvero maturità per il mercato digitale italiano?
“Nel contesto nazionale, maturità digitale non è solo il risultato di una maggiore penetrazione della vendita online, ma una trasformazione qualitativa delle dinamiche di offerta e domanda. La crescita non avviene più soltanto per la semplice estensione della platea degli utenti, ma per la capacità degli operatori di generare esperienza e valore. Il fenomeno, ormai intergenerazionale e diffuso anche nei piccoli centri, mostra che gli acquisti non soddisfano più solo un bisogno transazionale, ma cercano personalizzazione, relazione, omnicanalità. Il mercato entra in una fase di selezione: si assiste a una diminuzione delle aziende attive (–4,4% rispetto al 2025), ma anche a un rafforzamento della solidità economica di chi resta. La maturità si osserva nell'efficienza dei processi, nell'uso maturo dei dati e delle tecnologie, specie l'intelligenza artificiale, e nell'integrazione di esperienze digitali e fisiche. Significa anche affrontare nuove sfide legate a sostenibilità, diversificazione degli stili di acquisto e gestione della fiducia, ora centrale per fidelizzare consumatori sempre più consapevoli e selettivi”.
Gli acquisti online online superano i 66,6 miliardi di euro, con una crescita del 6%. È un dato solido o segnala anche un rallentamento rispetto alla stagione più espansiva dell'eCommerce?
“Il valore raggiunto rappresenta indubbiamente una crescita consistente, soprattutto se si considera il contesto macroeconomico complesso e la diffusa riduzione del potere d'acquisto. Tuttavia, va evidenziato come il ritmo sia oggi in linea con quanto osservato negli ultimi due anni, mentre in passato il comparto correva a doppia cifra. Questo è sintomo di una stabilizzazione: il mercato non ha esaurito la propria spinta, ma evolve verso dinamiche di consolidamento, con performance sostenute, soprattutto nei comparti servizi e alcuni settori di prodotti, e una selezione naturale tra operatori. L'espansione, perciò, non va letta come un semplice rallentamento, ma come un rafforzamento strutturale che vede emergere imprese più organizzate, maggiore attenzione alla qualità dell'offerta, a iniziative omnicanale e a investimenti tecnologici mirati”.
Prodotti e servizi crescono entrambi del 6%, ma con dinamiche diverse. Quali settori stanno trainando di più il mercato e quali, invece, sembrano aver esaurito la spinta iniziale?
“Nel B2C digitale italiano, le statisticheattribuiscono la migliore performance al comparto Beauty & Pharma (+8%), seguito dalle Assicurazioni tra i servizi (+11%). I settori come Informatica ed Elettronica di consumo, Abbigliamento, Editoria, Arredamento & home living e Food & Grocery mostrano tassi tra il +5% e +6%, indicando una crescita regolare, ormai integrata nelle abitudini di molti. Da segnalare un rallentamento per l'Auto e Ricambi (+3%) e una crescita più contenuta per alcuni comparti export come l'Enogastronomia. Tra i servizi si distingue l'Assicurativo, mentre Turismo e Trasporti crescono con il +7% in linea con il comparto. In generale, l'evoluzione riflette un riequilibrio interno, con lo spazio lasciato da settori meno dinamici occupato da quelli più resilienti e innovativi”.
La penetrazione dell'online sui prodotti arriva all'11,5% del totale retail. Perché, nonostante la crescita, l'Italia resta ancora lontana da mercati più digitalizzati?
“La quota dell'11,5% di incidenza degli acquisti online sui consumi totali di prodotto segna un ulteriore passo avanti per il Paese, ma risulta ancora bassa rispetto ai livelli dei Paesi leader europei e globali. Le cause principali vanno ricercate, innanzitutto, nel ritardo infrastrutturale, nella frammentazione dell'offerta, nella scarsa digitalizzazione delle PMI e nel peso ancora forte del negozio fisico come riferimento d'acquisto e relazione. Molti operatori più piccoli incontrano ostacoli nell'investire in tecnologia, logistica e assistenza cliente di livello internazionale. L'omnicanalità avanza, ma l'integrazione tra esperienza digitale e presenza territoriale è meno evoluta rispetto ad altri contesti, così come la fiducia nei pagamenti digitali, ancora influenzata da barriere culturali e abitudini radicate. La sfida futura è costruire ecosistemi sempre più integrati, in grado di colmare questi gap e di accrescere la rilevanza dell'esperienza online nel modello di retail italiano”.
Il report parla di 35 milioni di consumatori digitali, un numero stabile rispetto al 2025. Il tema oggi non è più portare nuovi utenti online, ma aumentare frequenza, fiducia e valore medio degli acquisti?
“Sicuramente la sfida attuale non consiste più nell'acquistare nuova utenza (gli acquirenti sono più che raddoppiati in undici anni), ma nel potenziare valore e relazione nella customer journey. La platea si è stabilizzata, l'età media è oggi di 48 anni, allineata alla media della popolazione nazionale, e si osserva una forte diffusione capillare anche nei centri medi e piccoli. I comportamenti sono sempre più multi-touchpoint, guidati dall'utilizzo di AI, chatbot, suggerimenti personalizzati e dalla richiesta di semplicità e fiducia nel servizio”.
Il numero di aziende eCommerce attive cala del 4,4%, ma le società di capitale mostrano utili superiori alla media e minore rischiosità commerciale. Stiamo assistendo a una selezione naturale del mercato?
“La riduzione del numero di realtà attive rispecchia un fenomeno di selezione competitiva e di consolidamento strutturale. Oggi restano nel digital retail imprese con maggiore capacità di investimento, migliori competenze in ambito dati, categria prodotto e servizio clienti, e una logica industriale di lungo periodo. Le società di capitale (54% del totale) generano oggi oltre il 96% dei ricavi: tra loro, il 77,7% registra utili, dati migliori della media nazionale, con basse percentuali di rischiosità commerciale. È dunque sempre meno sufficiente ‘esserci' online: diventano dirimenti capacità industriale, continui investimenti in tecnologia e attenzione alle regole di compliance europea”.
Per una PMI italiana, oggi, aprire un eCommerce ha ancora senso oppure il rischio è entrare in un mercato troppo competitivo, dominato da marketplace e grandi piattaforme?
“Esistono sicuramente ostacoli, come la forte presenza dei marketplace e la pressione esercitata dai top player globali. Ma una PMI può trovare uno spazio, se punta su competenze specialistiche, personalizzazione, radicamento locale e valorizzazione dei prodotti Made in Italy. Serve una riflessione strategica sull'investimento tecnologico, la capacità di presidiare canali diversi e l'adozione di pratiche di relazione e assistenza ai clienti competitive con le maggiori realtà internazionali”.
Nel 2026 quali competenze diventano decisive per vendere online: tecnologia, dati, logistica, customer care, marketing automation, intelligenza artificiale o capacità di costruire un brand riconoscibile?
“Il differenziale è nella combinazione di fattori: dati e intelligenza artificiale sono imprescindibili per la personalizzazione e la gestione efficiente dei processi, mentre la logistica, sempre più sostenibile e avanzata, rappresenta un asset strategico. Altrettanto centrali sono la qualità della customer care, la capacità di automatizzare il marketing, la gestione del brand e la creazione di relazioni di fiducia. Oggi la vera competitività si fonda sull'integrazione di queste competenze in un ecosistema digital-centrico, orientato all'evoluzione dei bisogni del cliente”.
Guardando ai prossimi anni, quale sarà il vero banco di prova per l'eCommerce italiano: l'omnicanalità, l'intelligenza artificiale, la sostenibilità della logistica, la personalizzazione dell'esperienza o la fiducia del consumatore?
“Nessun singolo aspetto, preso isolatamente, sarà sufficiente. Il modello a ecosistema sarà determinante: la vera sfida starà nell'armonizzazione di omnicanalità, sostenibilità e gestione della fiducia e nella capacità di ‘orchestrare' dati, relazione e AI, non solo per automatizzare, ma per umanizzare l'esperienza d'acquisto digitale. Le imprese che sapranno integrare con coerenza logistica innovativa, relazione diretta col cliente, investimenti in tecnologie e strategie di branding saranno quelle che supereranno la prossima selezione naturale del mercato”.
Leggi anche
- E-commerce in Italia: intervista a Luca De Nardo per capire meglio i trend e le statistiche emerse dal report dell'eCommerce B2C Netcomm 2026
- I prodotti e vestiti non saranno più "made in China" ma "made in Kenya o Senegal" pur essendo sempre cinesi
- Produzione industriale a sorpresa in crescita a marzo 2026 e ben +4,1% sull'anno: analisi settori trainanti, in crisi e trend


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra