Nel 2024 l'economia italiana sorprende con una crescita del Pil superiore alle aspettative, trainata da settori chiave ma segnata da forti disparità territoriali, incognite legate a inflazione e scenari globali.
L'economia nazionale sta mostrando segnali di maggiore resilienza rispetto a quanto stimato solo pochi mesi fa dagli organismi previsori. Secondo le analisi, il valore della produzione interna italiana dovrebbe registrare nel corso del 2024 un incremento più significativo delle precedenti attese, consolidando un quadro di ripresa post-pandemica che si conferma più solido.
Questa tendenza si manifesta attraverso una revisione al rialzo delle prospettive di crescita, frutto sia di dati reali superiori alle aspettative sia di una composizione settoriale dinamica che ha saputo adattarsi alle sfide del contesto italiano ed europeo. Resta tuttavia necessario considerare le molteplici variabili che possono influenzare il percorso tracciato, tra cui spiccano i fattori macroeconomici e geopolitici globali.
I dati ufficiali Istat: andamento del Pil 2024 e previsioni
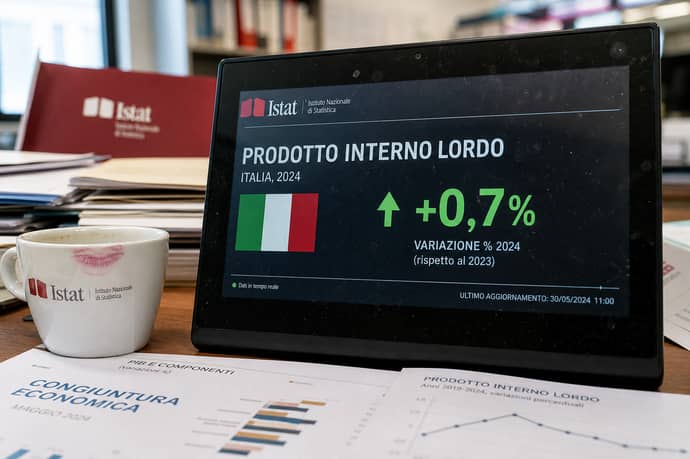
Il quadro delineato da Istat fotografa una crescita del Pil nazionale dello 0,7% per l'anno in corso, superiore alla previsione del Documento di finanza pubblica che si attestava sullo 0,6%. Tale revisione trova giustificazione in un'analisi puntuale delle componenti della domanda aggregata, con una performance positiva che si discosta dalle stime più caute di Ocse e FMI. Infatti, mentre queste organizzazioni risultano più prudenti, rifacendosi per lo più a una proiezione statica basata su dati meno aggiornati, l'istituto di statistica aggiorna il panorama con una crescita leggermente superiore, sostenuta dalla revisione al rialzo anche del primo trimestre dell'anno (+0,3%).
Interessante notare che questa performance colloca il Paese in una posizione relativamente migliore nel contesto europeo. Il raffronto con i partner dell'Eurozona evidenzia infatti una dinamica espansiva italiana contrastante rispetto a una leggera flessione della media europea (-0,2% secondo Eurostat), segnale di una certa capacità di adattamento e resilienza del sistema produttivo.
Tuttavia, la ripresa non si presenta omogenea all'interno dei confini nazionali e resta influenzata da elementi di incertezza. È d'obbligo segnalare che la crescita del Prodotto interno lordo in Italia non ha ancora recuperato in pieno le perdite causate dalla crisi sanitaria internazionale, e la dinamica positiva rilevata appare ancora esposta agli andamenti delle variabili esterne come energia, materie prime e condizioni finanziarie globali.
Disparità territoriali: regioni trainanti e aree in difficoltà
La distribuzione della crescita all'interno del Paese mostra evidenti disomogeneità. Il report Istat sui conti economici territoriali evidenzia i divari che caratterizzano il tessuto produttivo nazionale. Alcune regioni del Sud e del Centro-Nord si distinguono per una spinta superiore alla media:
- Sicilia (+1,8%) si attesta come la regione più dinamica nel 2024
- Sardegna (+1,3%) e Lazio, Lombardia (entrambe +1,2%) seguono con tassi sostenuti
- Valle d'Aosta, Piemonte (+1,1%), Friuli-Venezia Giulia e Basilicata (+1%)
- Umbria e Campania mostrano anche loro crescite oltre la media nazionale (+0,8%)
- L'Abruzzo è in linea con il dato nazionale (+0,7%)
Questi dati mettono in luce la natura composita e asimmetrica della ripresa economica, condizionando la definizione di politiche di sviluppo differenziate per rispondere meglio a esigenze locali. Il panorama a due velocità richiede elementi di coordinamento nazionale, ma anche interventi puntuali per rafforzare aree in difficoltà, promuovere l'innovazione e sostenere la transizione in regioni che ancora faticano a recuperare terreno rispetto ai livelli pre-crisi.
I settori protagonisti e le principali sfide dell'economia italiana
L'analisi settoriale evidenzia una dinamicità specifica in alcuni ambiti produttivi, che hanno contribuito in misura decisiva all'andamento positivo del Pil nazionale. Il comparto industriale, nonostante le difficoltà legate agli approvvigionamenti e all'instabilità dei costi energetici, ha mostrato capacità di adattamento, sostenuto anche dalla manifattura orientata all'export. Settori come l'agroalimentare e il turismo, in particolare nelle regioni del Centro-Nord e Costiere, si confermano elementi trainanti, pur non riuscendo in alcuni casi a compensare le difficoltà delle realtà industriali più tradizionali. Altri comparti rilevanti includono:
- Servizi alle imprese orientati alla digitalizzazione
- Transizione energetica e filiere green
- Edilizia, sospinta sia dai bonus che dalla domanda di riqualificazione
- conciliare modernizzazione tecnologica e tutela occupazionale
- favorire la crescita degli investimenti privati e pubblici
- gestire la volatilità dei prezzi delle materie prime
- sostenere la competitività internazionale nonostante un contesto di domanda estera debole
Le incognite per la crescita: inflazione e tensioni internazionali
Nonostante il quadro migliore delle attese, permangono elementi di rischio che potrebbero alterare la traiettoria di crescita nella seconda parte dell'anno. Un ruolo rilevante è rivestito dall'andamento dei prezzi al consumo: le proiezioni Istat segnalano per il 2026 una possibile forte risalita dell'inflazione, con un tasso attestato al 2,9%. Tale scenario esercita pressioni sui salari e, per effetto indiretto, incide sulle capacità di spesa delle famiglie e degli operatori economici.A incidere in modo determinante sono le tensioni geopolitiche in atto. La prosecuzione delle instabilità in Medio Oriente, secondo le simulazioni degli analisti, avrebbe effetti marcati sia sui mercati delle materie prime energetiche che sulle prospettive di espansione del Pil. Eventuali scenari di guerra prolungati comporterebbero livelli elevati nei prezzi di petrolio e gas naturale, generando ulteriori spinte inflattive e una minore possibilità di crescita per il sistema Italia.
Il rischio di instabilità resta quindi strettamente correlato alla durata delle tensioni internazionali e alla capacità europea di reagire alle eventuali oscillazioni nelle forniture strategiche.
Consumi delle famiglie e impatto sui mercati
L'analisi dei comportamenti di consumo delle famiglie italiane offre indicazioni interessanti sui motori interni della crescita. Nei primi mesi dell'anno, le vendite al dettaglio hanno segnato un incremento in valore del 1,6% rispetto all'anno precedente. Tuttavia, questa crescita appare disomogenea: in termini di volume, si osserva ancora una contrazione dello 0,3%, indice di una ripresa contenuta.
Particolarmente preoccupante risulta l'andamento dei consumi alimentari, che hanno registrato una flessione significativa dei volumi (-2,2% rispetto all'anno precedente). Le associazioni di categoria offrono letture differenti: da un lato, si sottolinea il rischio di una domanda depressa per effetto del caro-prezzi, dall'altro si invita a considerare dinamiche stagionali ed elementi legati al calendario, come la diversa distribuzione delle festività rispetto all'anno precedente.
Nonostante ciò, il mercato interno mantiene una sua stabilità grazie alla varietà dei canali distributivi e alla crescente attenzione verso settori innovativi e di qualità.
Scenari di crescita e possibili rischi
Con uno scenario base individuato dall'Istituto nazionale di statistica, l'economia italiana dovrebbe mantenere un sentiero di crescita intorno allo 0,7% anche per il prossimo futuro. Tuttavia, restano incertezze dovute al rischio inflativo e agli sviluppi geopolitici. In caso di un'irrigidirsi delle tensioni internazionali, i modelli previsionali ipotizzano una revisione al ribasso della crescita, a +0,6% nel 2026 e +0,4% nel 2027, accompagnata da maggiori effetti inflazionistici e da possibili distorsioni nei mercati finanziari ed energetici.
Nella prospettiva delle autorità economiche, è determinante attuare politiche di sostegno alla domanda interna, favorire investimenti innovativi, e consolidare le reti produttive in ambito europeo ed extra-europeo. L'intervento tempestivo su infrastrutture, digitalizzazione, competitività e inclusione sociale costituisce la leva principale per rafforzare la crescita e salvaguardare il potenziale del Paese di fronte ai rischi che si profilano all'orizzonte.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra